
130万の壁は個人事業主だと経費を引いた額で見る?フリーランスエンジニアが確かめる扶養の条件と注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 被扶養者の収入要件が、年齢と同居・別居でどう分かれるかと、19歳から23歳未満だけ150万円未満に変わる点
- 個人事業主の収入が、必要経費を控除した額で比べられる点と、過去ではなくこれからの見込みで判断される点
- 所得税の配偶者控除の基準との違いと、130万円以上が見込まれるときの削除の届出、国民年金第1号の加入手続き
配偶者の扶養に入りながら、業務委託で開発の案件を受けていました。案件が増えて、今年の売上は130万円を超えそうです。売上で見るのか、経費を引いた額で見るのか、超えたら何の手続きが要るのかが分からず、手が止まりました。日本年金機構の案内では、130万円と比べる自営業者の収入は、事業のための必要経費を控除した額です1。
▶ あわせて読みたい
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
・国民健康保険料の減免|フリーランスエンジニアが所得の減少で確かめる10分の7の条件と申請期限を解説
・国民健康保険料の計算方法|フリーランスエンジニアが確かめる平等割・均等割・所得割と前年の所得を解説
1. 130万の壁とは
社会保険料の負担が発生しない立場
厚生年金保険と健康保険では、厚生年金保険や健康保険に加入している人の配偶者等で一定の収入がない人は、被扶養者(第3号被保険者)として社会保険料の負担が発生しません2。この記事で扱う扶養は、この社会保険の被扶養者です。
ただし、社会保険の被扶養者であり続けられるかどうかは、その「一定の収入」がどこにあるかで決まります。その線として知られているのが、130万円です。
「壁」と呼ばれる収入基準
被扶養者の収入が増えて一定の収入を超えると、社会保険料の負担が発生します。厚生労働省の資料によると、その収入基準(1年間の収入に換算して約106万円や130万円)が、いわゆる「壁」と呼ばれています2。
そのため、130万円の壁は、被扶養者の収入に対する基準の一つを指す言葉です。この記事では、そのうち130万円の基準を、個人事業主として案件を受けている場合に当てはめて確かめます。
2. 被扶養者の収入要件
原則の要件と同居・別居の違い
日本年金機構の案内では、被扶養者の収入要件は、年間収入130万円未満です1。60歳からまたは障害者の場合は、180万円未満です。
この年間収入の基準に加えて、収入を扶養者と比べる条件もあります。同居の場合は収入が扶養者(被保険者)の収入の半分未満、別居の場合は扶養者からの仕送り額未満であることが要件です1。
したがって、130万円未満という一つの線だけでは、要件の全体は分かりません。同居なら扶養者の収入の半分未満か、別居なら仕送り額未満かも、あわせて確かめる項目です。
半分以上でも被扶養者になる場合
収入が扶養者の収入の半分以上の場合でも、扶養者の年間収入を上回らないときで、日本年金機構がその世帯の生計の状況を総合的に勘案して、扶養者が生計維持の中心的役割を果たしていると認めるときは、被扶養者となることがあります1。
もっとも、これは日本年金機構が認めるときに限られる例外で、原則は先ほどの「半分未満」です。
年齢区分ごとの基準
基準の金額は、年齢や状況によって変わります。扶養認定日が令和7年10月1日以降で、扶養認定を受ける人が19歳から23歳未満の場合は、年間収入の要件が150万円未満に変わります1。
| 対象 | 年間収入の基準 |
|---|---|
| 一般 | 130万円未満 |
| 60歳からまたは障害者 | 180万円未満 |
| 19歳から23歳未満(令和7年10月1日以降の認定) | 150万円未満 |
リモートで参画できる案件を見てみる →
3. 個人事業主の収入は必要経費を控除した額
自営業者の収入額の扱い
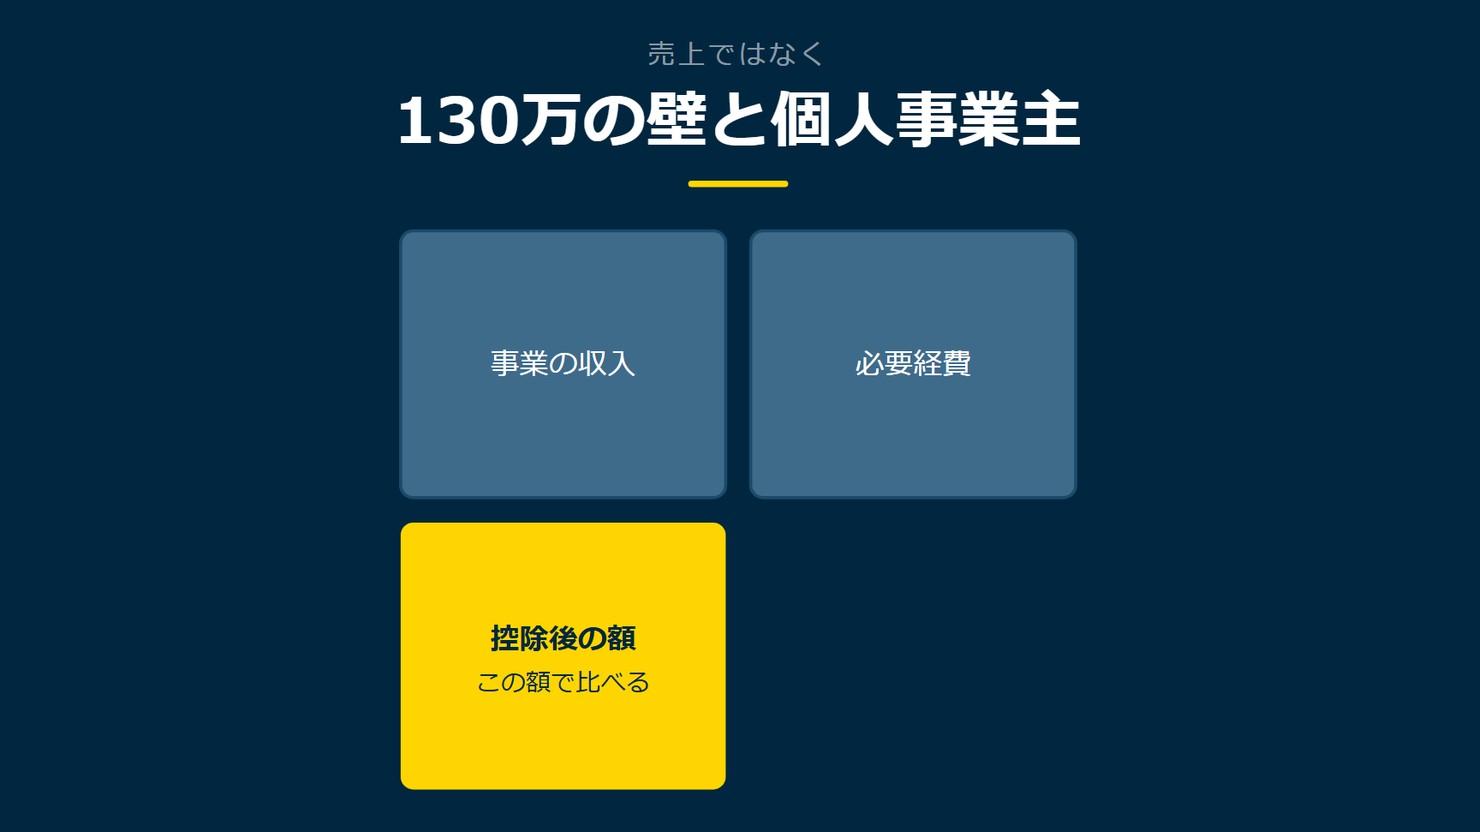
日本年金機構の案内では、自営業者についての収入額は、当該事業遂行のための必要経費を控除した額となります1。この記述は、被扶養者の届出で添付する書類の案内の中にあります。
売上そのものではなく、事業の収入から必要経費を控除した額が、自営業者の収入額として扱われます。
出典:日本年金機構「家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとに作成
添付書類の例
被扶養者の届出で添付する書類の区分のうち、自営(農業等を含む)による収入や不動産収入等がある場合の書類として、直近の確定申告書の写しが挙げられています1。
これは添付書類の一例です。130万円と比べる額そのものを決める規定ではなく、届出で添付する書類の区分の一つとして示されています。では、その額はいつの収入で見るのでしょうか。
4. 年間収入は見込みで判断
年間収入の意味
日本年金機構の案内では、年間収入とは、過去の収入のことではありません。被扶養者に該当する時点と、認定された日以降の年間の見込み収入額のことです1。
つまり、見る向きは過去ではなく、これからです。案件の契約が増えたり減ったりする働き方では、手元にある前の年の数字と、認定日以降に見込まれる額が別のものになることがあります。
出典:日本年金機構「家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとに作成
添付書類と見込みを分けて読む
前の節で見た確定申告書の写しは、届出で添付する書類の区分の一例です1。年間収入の定義は、それとは別に、見込み収入額と示されています1。
そのため、書類に載っている額がそのまま年間収入になる、とは読めません。書類と、見込みという考え方は、資料の中で別の記述として並んでいます。では、税の扶養とは何が違うのでしょうか。
5. 税の扶養とは基準が違う
所得税の配偶者控除の要件
ここまで見てきた130万円は、社会保険の被扶養者の基準です。所得税にも配偶者控除がありますが、こちらは別の制度で、基準の置き方も違います。
国税庁の資料によると、配偶者控除の対象となる配偶者の要件の一つは、年間の合計所得金額が62万円以下であることです3。令和7年分は58万円以下で、62万円は令和8年12月1日に施行され、令和8年分から適用される金額です。
ただし、これは配偶者控除の要件が4つあるうちの1つにすぎません。62万円以下という額だけで控除を受けられるかどうかは決まりません3。
2つの基準の並べ方
社会保険の被扶養者は年間収入で、所得税の配偶者控除は年間の合計所得金額で見ます。測るものが別なので、130万円と62万円を同じ物差しの上の2点として比べることはしません。
| 項目 | 社会保険の被扶養者 | 所得税の配偶者控除 |
|---|---|---|
| 何の制度か | 健康保険・厚生年金2 | 所得税3 |
| 基準の一つ | 年間収入130万円未満1 | 年間の合計所得金額62万円以下(令和8年分から)3 |
この記事で扱う130万円は、社会保険の基準です。超えそうなときの手続きは、その基準を前提に見ていきます。
リモートで参画できる案件を見てみる →
6. 130万円以上が見込まれるときの手続き
被扶養者の削除の届出
日本年金機構の案内では、被扶養者の年間収入が130万円以上見込まれるときは、被扶養者の削除(非該当)の届出を行います1。60歳からまたは障害者の場合は、180万円以上が見込まれるときです。
ここでも、資料の言葉は「見込まれるとき」です。
国民年金第1号被保険者の加入手続き
日本年金機構は、配偶者の扶養を外れた人で、厚生年金保険等に加入しない場合は、国民年金第1号被保険者の加入手続きもするよう案内しています1。
出典:日本年金機構「家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとに作成
この記事で答えられるのは、年金の手続きまでです。では、扶養の条件を確かめるとき、何を見ればよいのでしょうか。
7. 扶養の条件を確かめる3点
額・期間・基準の3点
届出の手続きに進む前に、自分の場合の条件を確かめる場面があります。確かめる点は、案内の記述から3つに絞れます。比べる額が事業の収入から必要経費を控除した額か1、見る期間が認定された日以降の年間の見込みか1、そして年間収入130万円未満で、同居なら扶養者の収入の半分未満か1、の3点です。
| 確かめること | 確かめる内容 |
|---|---|
| 比べる額 | 事業の収入から必要経費を控除した額1 |
| 見る期間 | 認定された日以降の年間の見込み収入額1 |
| 基準の線 | 年間収入130万円未満。同居なら扶養者の収入の半分未満、別居なら仕送り額未満1 |
ただし、この3点は被扶養者の要件のすべてではありません。日本年金機構の案内では、被扶養者として認定されるのは、被保険者により主として生計を維持されていて、収入要件と同一世帯の条件のいずれにも該当する場合です1。3点で確かめられるのは、そのうち収入に関わる部分です。
確かめる順番
確かめる順番は、額、期間、基準です。額が決まらなければ、期間を決めても当てはめる数字がありません。期間が決まらなければ、基準に当てる数字も決まらないからです。
図の作成:Remogu編集部。日本年金機構の案内をもとに確認の順番を整理したもので、統計データではありません
この順で確かめると、最後に当てはめるのは、必要経費を控除した、これからの1年の見込みの額です。その額を130万円未満と、同居なら扶養者の収入の半分未満という基準に当てます1。
手が止まった3つの疑問への答え
冒頭の場面では、売上で見るのか、経費を引いた額で見るのか、超えたら何の手続きが要るのかが分からず、手が止まりました。この3つには、日本年金機構の案内に対応する記述があります。
売上そのものではなく、必要経費を控除した額を、これからの1年の見込みで130万円と比べます1。130万円以上が見込まれるときは、被扶養者の削除の届出を行います1。
手続きの見通しが立てば、次に考えるのは受ける案件の選び方です。Remoguに登録して、リモートで参画できる案件の条件を見てみてください。
日本年金機構の案内では、130万円と比べる自営業者の収入は、事業のための必要経費を控除した額です1。これからの1年の見込みで、必要経費を控除した額を確かめます。
8. よくある質問
配偶者と別に暮らしていても扶養に入れますか
日本年金機構の案内では、配偶者(未届の事実婚関係を含む)は、被保険者と同居している必要がありません1。別居の場合は、収入が扶養者からの仕送り額未満であることが要件です1。
夫婦ともに収入があるときは、どちらの扶養になりますか
日本年金機構の案内では、夫婦ともに収入がある場合の被扶養者の認定は、被扶養者の人数にかかわらず、年間収入の多い方の被扶養者として行います1。
扶養に入るときの届出はいつまでですか
日本年金機構の案内では、家族を被扶養者にするときの届出の提出時期は、事実発生から5日以内です。被扶養者の削除(非該当)の届出は、その都度です1。
個人事業主の収入は何の書類で示しますか
日本年金機構の案内では、自営(農業等を含む)による収入や不動産収入等がある場合の添付書類として、直近の確定申告書の写しが挙げられています1。添付書類の一例です。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
扶養の条件まで見通せたら、次は働く案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 日本年金機構「家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(2026年9月30日・2026年9月確認)
*2 厚生労働省「「130万円の壁」への対応」(2025年6月13日・2026年9月確認)
*3 国税庁「配偶者控除」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)