
国民健康保険料の減免|フリーランスエンジニアが所得の減少で確かめる10分の7の条件と申請期限を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 国保料の軽減・減免には申請が要らない7割・5割・2割の軽減と、申請が要る所得減少の減免があること
- 見込みの所得が前年の10分の7以下になる世帯は所得割の減免を申請でき、減免率は10%刻みで30%から100%まで決まること
- 減免を受けたい月の納期限までに申請することと、年度ごとに申請をし直す必要があること
続けてきた案件が終わり、次の契約がなかなか決まらないまま数か月が過ぎました。届いた国民健康保険料の通知書には前年の所得をもとにした金額が並んでいて、今年の所得が大きく下がっても、このまま同じ額を払い続けるのだろうかと気になりました。減免は、申請があった月以降の保険料が対象です。まずは、大阪市の案内をもとに軽減と減免の仕組みを確かめます。
▶ あわせて読みたい
・国民健康保険を滞納するとどうなる?フリーランスエンジニアが確かめる延滞金・差押えと猶予の条件
・国民健康保険料の計算方法|フリーランスエンジニアが確かめる平等割・均等割・所得割と前年の所得を解説
・国民健康保険料の支払い方法は?フリーランスエンジニアが選ぶ口座振替・コンビニ・スマホ決済の違い
1. 国保料の軽減と減免の違い
所得が低い世帯と所得が減った世帯
大阪市の案内では、前年の所得が一定基準以下の世帯や、災害・廃業等による所得の減少などで保険料を納めるのに困る場合、軽減・減免ができる場合があると案内しています1。
続いていた案件が途切れ、次の契約が決まらないまま所得の見通しが立たなくなったときも、この案内に当てはまることがあります。まずは、住んでいる区の区役所保険年金業務担当が相談先です1。
軽減と減免で異なる申請の要否
7割・5割・2割の軽減は、申請をしなくても、世帯の所得が基準額以下であれば適用されます1。
一方、所得が減ったときの減免は、申請をして初めて適用されます1。震災や火災などにあったときの災害の減免も、申請が要る点は同じです1。
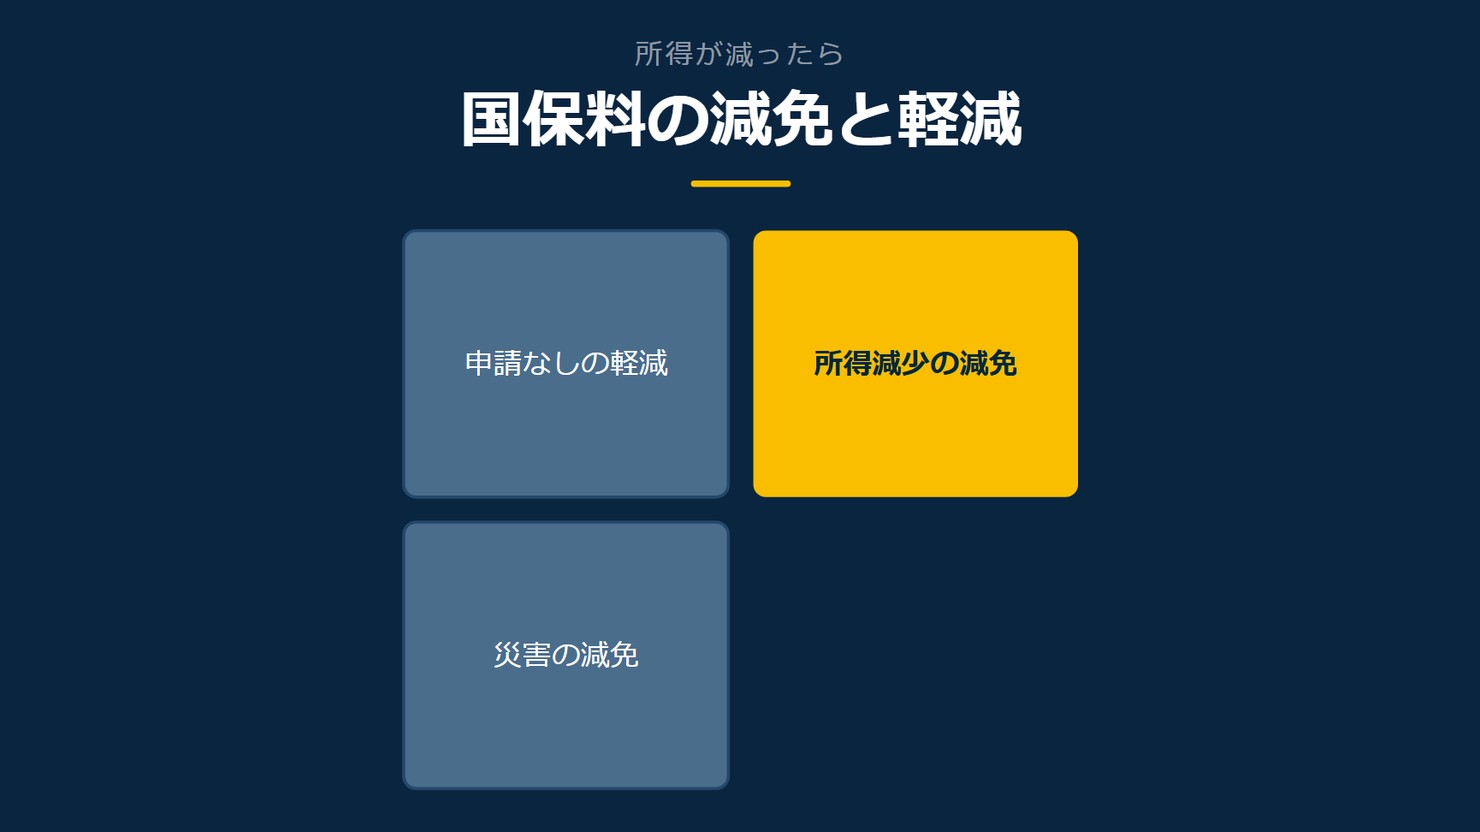
軽減・減免の種類と申請の要否の一覧
軽減と減免は、対象になる保険料の範囲も違います。7割・5割・2割の軽減は平等割と均等割が対象です1。所得が減ったときの減免は、所得割だけが対象です1。
| 種類 | 申請 | 対象になる保険料 |
|---|---|---|
| 7割・5割・2割軽減 | 不要 | 平等割と均等割 |
| 所得減少の減免 | 必要 | 所得割 |
| 災害の減免 | 必要 | 平等割・均等割・所得割 |
次の節では、申請の要らない7割・5割・2割軽減の基準を具体的に確かめます。
2. 申請なしで入る7割・5割・2割軽減の所得基準
軽減の対象となる平等割と均等割
世帯全員の所得の合計が基準額以下の世帯は、保険料の平等割と均等割が軽減されます1。
軽減の基準となる所得の基本の額は、令和8年度で7割軽減が43万円、5割軽減が43万円+31万円×被保険者等の数、2割軽減が43万円+57万円×被保険者等の数です1。
軽減の前提となる所得の申告
7割・5割・2割の軽減は申請が要りませんが、世帯全員の所得が判明していることが条件です1。
所得の申告をしていない人が世帯にいると、軽減・減免は適用されません1。所得が少ない年でも、所得の申告をしておく必要があります。
軽減の基準となる所得の額
7割・5割・2割の軽減は、世帯の人数によって基準となる所得の額が変わります。次の表は、令和8年度の基本の額を区分ごとに並べたものです1。
| 軽減 | 基準となる所得の基本の額 |
|---|---|
| 7割軽減 | 43万円 |
| 5割軽減 | 43万円+31万円×被保険者等の数 |
| 2割軽減 | 43万円+57万円×被保険者等の数 |
所得が基準に届かず軽減が入らないときでも、所得が下がった年は別の仕組みを使えることがあります。次の節では、所得減少の減免を確かめます。
3. 営業不振や廃業で所得が減ったときの所得割の減免
対象は前年の10分の7以下になった世帯
大阪市の案内では、所得が減る原因となる事実が発生した月以降の世帯見込所得が、前年に比べて10分の7以下になる世帯について、倒産・廃業・休業や営業不振等を理由に保険料の所得割を減免率表に基づいて減免します1。
続いていた案件が終わり、新しい契約が決まらないまま所得が落ち込むときも、この基準に当てはまることがあります。
所得減少率の計算式
所得減少率は、1から1年間の世帯見込所得を令和7年中の世帯所得で割った数を引き、100を掛けた数値で表します1。
所得が減る原因が起きた月をどう決め、そこから先の所得をどう見るかは、次の図のとおりです。
出典:大阪市『保険料の軽減・減免』をもとに作成
所得割の減免を申請できるかどうかは、世帯見込所得が前年に比べて10分の7以下になるかで決まります。次の節では、減免率がどこまで下がるかを見ます。
自分の経験に近いリモート案件を見てみる →
4. 所得減少率に応じた30%〜100%の減免率
所得減少率と減免率の関係
減免率表では、所得減少率が100%なら減免率も100%、90%以上100%未満なら90%というように、10%刻みで対応が決まっています1。前の節で出した所得減少率を、この表に当てはめます。
区分はこのまま下へ続き、最も低い区分は30%以上40%未満で、減免率は30%です1。所得減少率が30%に届かない世帯は、この減免率表の対象には入りません。
減免の対象は所得割のみ
減免率が決まっても、下がるのは所得割の額だけです1。平等割や均等割は、この所得減少の減免には含まれません。
平等割・均等割を下げたいときは、前の節で確かめた7割・5割・2割の軽減の基準に当てはまるかを見ます。所得減少の減免と軽減は別の仕組みなので、当てはまるものをそれぞれ確かめます。
区分ごとの減免率表
減免率表の区分を、所得減少率の高い方から並べます1。次の表で、自分の所得減少率がどの区分に入るかを確かめます。
| 所得減少率 | 減免率 |
|---|---|
| 100% | 100% |
| 90%以上100%未満 | 90% |
| 80%以上90%未満 | 80% |
| 70%以上80%未満 | 70% |
| 60%以上70%未満 | 60% |
| 50%以上60%未満 | 50% |
| 40%以上50%未満 | 40% |
| 30%以上40%未満 | 30% |
減免率が分かったところで、次の節では、いつまでに何を出せば申請できるかを確かめます。
5. 減免の申請期限と提出書類
期限は減免を受けたい月の納期限
大阪市の案内では、所得減少の減免は、所得が減る原因となる事実が発生したあと、減免を受けようとする月の納期限までに申請するとしています1。
特別な事由のない限り、減免の対象になるのは、申請があった月以降の保険料です1。所得が減りそうだと分かった時点で、早めに動く理由はここにあります。
年度ごとの申請
減免の申請は、年度ごとに必要です1。前の年度に減免を受けていても、年度が変われば、あらためて申請します。
年度替わりの時期には、申請が要るかどうかを確かめておきます。
事業所得の人の提出書類(見込みと実績)
事業所得の人が提出する書類は、見込みで申請する場合と、実績で申請する場合とで違います1。見込みで申請するときは、見込みで作成した青色申告決算書か収支内訳書を出します。
実績で申請するときは、確定申告書の控えと、青色申告決算書か収支内訳書、帳簿を出します1。申請の時点で見込みか実績かを確かめ、それに合わせて書類をそろえます。
所得が減る原因が起きてから申請までの流れを、1本の線にすると次のとおりです。
出典:大阪市『保険料の軽減・減免』をもとに作成
期限と提出書類を確かめたら、次の節では、子育てや災害のときの軽減・減免を見ます。
申請の準備と並行して、リモートで参画できる案件を見てみる →
6. 子育てや災害のときの軽減・減免
小学校に入る前のこどもへの軽減
大阪市の案内では、小学校に入る前のこども(未就学のこども)に保険料の軽減が適用されます1。
こうした軽減は、国保に加入する世帯に小学校へまだ上がっていないこどもがいる世帯に関わります。次に、出産を控えている世帯の軽減を確かめます。
産前産後期間の所得割と均等割の軽減
産前産後期間の軽減は、出産をする被保険者の所得割額と均等割額を軽減する仕組みです1。
届出は、出産予定日の6か月前からできます1。
災害時の被害の程度に応じた減免
震災・風水害・火災等の災害にあったときは、平等割・均等割・所得割が減免率表に基づいて減免されます1。
実際に減免の対象になるのは、被災した月以降、最大12か月です1。全壊・全焼・大規模半壊は減免率100%、半壊・半焼は70%、火災による水損や床上浸水は50%です1。
子育てや災害のときの軽減・減免を、場面ごとに並べると次のとおりです。
図の作成:Remogu編集部。軽減・減免の場面を整理したもので、統計データではありません
次の節では、所得が減りそうなときに確かめる3点を挙げます。
7. 所得が減りそうなときに確かめる3点
見込みの所得と申請の期限
所得が減りそうだと感じたら、まず確かめるのは、所得が減る原因が起きた月以降の世帯見込所得が、前年比10分の7以下になりそうかどうかです1。
あわせて、減免を受けたい月の納期限までに申請できるかどうかも確かめます1。
所得の申告と年度ごとの申請
もう一つ確かめるのが、世帯全員が所得の申告を済ませているかどうかです。所得の申告をしていない人が世帯にいると、軽減・減免は適用されません1。
そのうえで、減免の申請は年度ごとに必要な点も確かめます1。所得が低い状態が翌年度も続くときは、あらためて申請をし直します。
3点を一覧にすると、次のとおりです。
| 確かめること | 内容 |
|---|---|
| 見込みの所得 | 所得が減る原因が起きた月以降の世帯見込所得が、前年比10分の7以下になりそうか |
| 申請の期限 | 減免を受けたい月の納期限までに申請できるか |
| 所得の申告 | 世帯全員が所得の申告を済ませているか |
| 年度ごとの申請 | 年度が変わったら、あらためて申請をし直す必要があるか |
出典:大阪市『保険料の軽減・減免』をもとに作成
大阪市の案内では、所得が減る原因が起きた月以降の世帯見込所得が前年に比べて10分の7以下になる世帯は、所得割の減免を申請できます1。申請は、減免を受けようとする月の納期限までに行い1、特別な事由のない限り、対象になるのは申請があった月以降の保険料です1。
減免の申請は年度ごとに必要なので、所得が低い状態が続くなら、翌年度もあらためて申請します1。この記事の内容は、大阪市の案内をもとにしています。住んでいる市区町村の案内も、あわせて確かめておきます。
減免は、申請があった月以降の保険料が対象です。所得が大きく減りそうだと分かった時点で、住んでいる市区町村の窓口に相談します。
8. よくある質問
所得を申告していないと、軽減は受けられませんか
大阪市の案内では、所得未申告の人がいる世帯は、軽減・減免が適用されません1。7割・5割・2割軽減は申請が要りませんが、世帯全員の所得が判明していることが必要です1。
減免は、申請した月より前の保険料にもさかのぼりますか
大阪市の案内では、特別な事由のない限り、減免の対象は申請があった月以降の保険料です。そのため、減免を受けようとする月の納期限までに申請します1。
一度申請すれば、翌年度も減免は続きますか
大阪市の案内では、減免の申請は年度ごとに必要です1。所得の低い状態が続くときは、翌年度もあらためて申請します。住んでいる市区町村の扱いは、その市区町村の案内で確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
収入の波を小さくするなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報