
フリーランスのふるさと納税は確定申告で|ワンストップ特例が使えない理由を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 寄附額のうち2,000円を超える部分が控除される仕組みと、所得税・住民税それぞれに上限があること
- 確定申告をするとワンストップ特例の申請が無効になることと、寄附金控除は確定申告でまとめて受け直すこと
- 確定申告書のどの欄に何を書けば控除が完成するかと、書き忘れに気づいたときにどうすればよいか
年末にふるさと納税をすませ、ワンストップ特例の申請書も期限内に提出しました。迎えた確定申告の時期(原則として2月16日から3月15日まで12)、申告書を書き進めていた手が、ふと止まります。特例を申請した寄附は、この申告にどう関わってくるのでしょうか。答えは、確定申告書の2枚目の、ある欄にあります。
▶ あわせて読みたい
・2026年税制改正でフリーランスエンジニアの確定申告はここが変わった——基礎控除95万円・少額減価償却40万円未満・経費として認められないNG項目について
・案件の報酬で消費税の免税事業者でいられるのはどんなときか?例外も解説
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
1. ふるさと納税は、2,000円を超える部分が所得税と住民税から控除される制度です
自己負担の2,000円を除いた分が、控除の対象になります
ふるさと納税は、自分で選んだ自治体に寄附をすると、寄附額のうち2,000円を超える部分について所得税と住民税からそれぞれ控除を受けられる制度です1。控除は、所得税と住民税の2つに分かれます。
所得税の控除と住民税の控除は、それぞれ別の計算のしかたで決まります。どちらも、寄附をした事実だけでは完成しません。控除を形にするための手続きが必要になり、そこで確定申告とワンストップ特例という2つの道が出てきます。
この2,000円という金額は、控除の対象を線引きする基準です。寄附額の全部が控除されるわけではなく、自己負担にあたる部分と、控除される部分の2つに分かれます。寄附額がどう分かれるかは、図で見るとひと目で分かります。
出典:国税庁「ふるさと納税(寄附金控除)」をもとに作成
控除には上限があり、2,000円では収まらないこともあります
ただし、控除される金額には上限があります。上限は所得税と住民税でそれぞれ別に定められており、寄附額がその上限を超えると、超えた分は控除の対象から外れます。
上限を超えた分だけ、自己負担が2,000円より大きくなります。所得は年によって変わるため、上限を意識せずに寄附額を決めると、この差が生まれやすくなります。
まず押さえたいのは、控除を受ける手続きが、確定申告をする人としない人とで分かれることです。上限の具体的な考え方は、所得税と住民税のそれぞれについて、この記事の後半で順番に確認します。
2. 確定申告をする人は、確定申告で控除を受けます
確定申告が必要になるのは、所得の合計が所得控除の合計を超える場合です
確定申告が必要になるのは、その年の所得金額の合計額が所得控除の合計額を超え、その超える額に対する税額が配当控除額などの合計額を超える場合です13。この決まりは、所得の種類を問わず当てはまります。
事業の所得がある人も、この決まりに当たれば確定申告をします。判断の基準は、所得と所得控除の関係です。
ふるさと納税の控除を受けるにも、この確定申告が関わってきます。控除を受けるには、原則として寄附をした年分の確定申告が必要です2。寄附をした年の翌年に申告をする流れは変わりません。
確定申告が不要な人だけが、ワンストップ特例を使えます
一方で、確定申告を要しない人には、別の申請方法が用意されています。ワンストップ特例は、国税庁の案内が対象にしている、確定申告が不要な人が、寄附先が5団体以内の場合に限り、寄附先の自治体に申請することで寄附金控除を受けられる仕組みです3。
事業の所得があって確定申告が必要な人は、この対象に当てはまりません。案件を通じた所得がある立場では、まず確定申告が必要かどうかを先に確かめます。
整理すると、確定申告とワンストップ特例では、使える人も申請先も異なります。寄附先の数を数えるより、確定申告が要るかどうかを先に確かめるほうが、判断の近道です。使える人・寄附先の数・申請先の3点を、表に書き出します。
| 方法 | 使える人 | 寄附先の数 | 申請先 |
|---|---|---|---|
| 確定申告 | 事業の所得などがあり、確定申告をする人 | 制限なし | 税務署 |
| ワンストップ特例 | 資料が定める、確定申告が不要な人 | 5団体以内 | 寄附先の自治体 |
次に確かめておきたいのは、いったんワンストップ特例を申請した後で確定申告をしたとき、その申請がどうなるかです。
3. 確定申告をすると、ワンストップ特例の申請は無効になります
申請書を出していても、確定申告をした時点で扱いが変わります
冒頭で触れたとおり、年末にワンストップ特例の申請書を出していても、その後で確定申告をすると扱いは変わります。確定申告を行う人にとって、ワンストップ特例の申請は無効です4。特例を申請した分も含めて、寄附金控除額を計算し直す必要があります。
つまり、特例で済ませるはずだった分も、確定申告の中で控除を受けることになります。
ここで見落としやすいのは、特例を申請した寄附も、確定申告書に書かなければ控除の計算に入らない点です。申請書を出した記憶だけを頼りにすると、この書き直しを忘れがちです。
特例を申請した分も含めて、確定申告の中でまとめて計算します
確定申告をすることになった理由が、ふるさと納税と関わりのない所得であっても、この扱いは変わりません。ワンストップ特例を申請した寄附と、申請していない寄附を分ける必要はなく、寄附した分の全部を1つの確定申告の中で扱います。
そのため、確定申告書を書く段階では、年内に寄附した先と金額を、ワンストップ特例の対象だったかどうかにかかわらず、あらためて洗い出す作業が必要です。申請書を出した安心感から寄附の記録を見返さずに申告書を作ると、書き漏らしにつながります。
この流れを図にすると、特例を申請した寄附が確定申告を境にどう扱われるかがひと目で分かります。
図の作成:Remogu編集部。ワンストップ特例の申請と確定申告の関係を整理したもので、統計データではありません
確定申告にまとめることで、控除の窓口は1つになります。次に気になるのは、所得税と住民税で、それぞれどこまで控除されるのかという点です。
自分に合うリモート案件の条件を見てみる →
4. 所得税の控除には、総所得金額等の40%という上限があります
寄附額から2,000円を引いた金額が、所得から差し引かれます
所得税では、寄附額から2,000円を引いた金額を寄附金控除として、所得から差し引きます5。控除の対象になるのは寄附額そのものではなく、自己負担にあたる2,000円を除いた残りの部分です。
ただし、この寄附金控除には上限があります。所得控除の対象となる寄附金の額は、総所得金額等の40%が上限と定められています5。寄附額がこの基準を超えると、超えた部分は所得税の控除に反映されません。
上限は総所得金額等をもとに決まるので、案件の報酬が年によって変われば、上限も動きます。同じ寄附額でも、年によって上限までの余裕は変わってきます。
上限を超えた分だけ、控除から外れます
そのため、寄附額を増やすほど控除も比例して増えるわけではなく、総所得金額等の40%という線を境に、控除の対象になる部分とならない部分に分かれます。
この上限は、寄附額のうち2,000円を超える部分が控除されるという基準とは別の基準です。2,000円を超えていても、総所得金額等の40%を超えていれば、超えた分だけ自己負担が大きくなります。
寄附額を大きくすることよりも、所得税と住民税、それぞれの上限がどう決まるかを先に押さえておくほうが、控除を取りこぼさずに済みます。住民税側の上限は、所得税とは別の考え方で決まります。
5. 住民税の控除には、所得割額の20%という限度があります
住民税の控除は、基本分と特例分の二段構えで決まります
住民税の控除も、出発点は所得税と同じです。寄附額から2,000円を差し引いた金額をもとに計算します。ただし、そこから先の計算のしかたは所得税とは分かれます。個人住民税では、まず基本分として、寄附額から2,000円を除いた金額の10%にあたる分を、税額から差し引きます6。
基本分だけで、寄附額のすべてが控除に届くとは限りません。所得税と基本分で差し引ききれなかった残りは、特例分として扱われます。特例分は、住民税の所得割額の20%を上限に控除する仕組みです6。
つまり住民税の控除は、基本分と特例分という2つの計算を組み合わせて完成します。所得税、住民税の基本分、住民税の特例分の3つが、それぞれどのような計算のしかたになっているかを、表にまとめます。
| 区分 | 計算のしかた |
|---|---|
| 所得税の控除 | 寄附額から2,000円を除いた金額を所得から差し引きます。総所得金額等の40%が上限です |
| 住民税・基本分 | 寄附額から2,000円を除いた金額の10%を、税額から差し引きます |
| 住民税・特例分 | 所得税と基本分で差し引ききれなかった額を、所得割額の20%を上限に控除します |
特例分の限度を超えると、自己負担が2,000円を超えます
特例分には、所得割額の20%という上限線が引かれています。ふるさと納税額が増えれば特例分も増えますが、この上限に届くと、そこから先は控除の対象から外れます。
ただし、上限を超えると、超えた金額の分だけ自己負担が2,000円を超えます。所得税、住民税のどちらも、寄附額を増やすほど際限なく控除が膨らむ仕組みではありません。上限は、所得などによって人ごとに変わります。
所得税、住民税の基本分、住民税の特例分の3つが、どのように積み重なって控除全体を形づくっているかを、次の図で確認します。
出典:国税庁「ふるさと納税(寄附金控除)」をもとに作成
6. 確定申告書の「住民税に関する事項」を書き忘れないようにします
寄附先を書く欄と、住民税のための欄は別の場所にあります
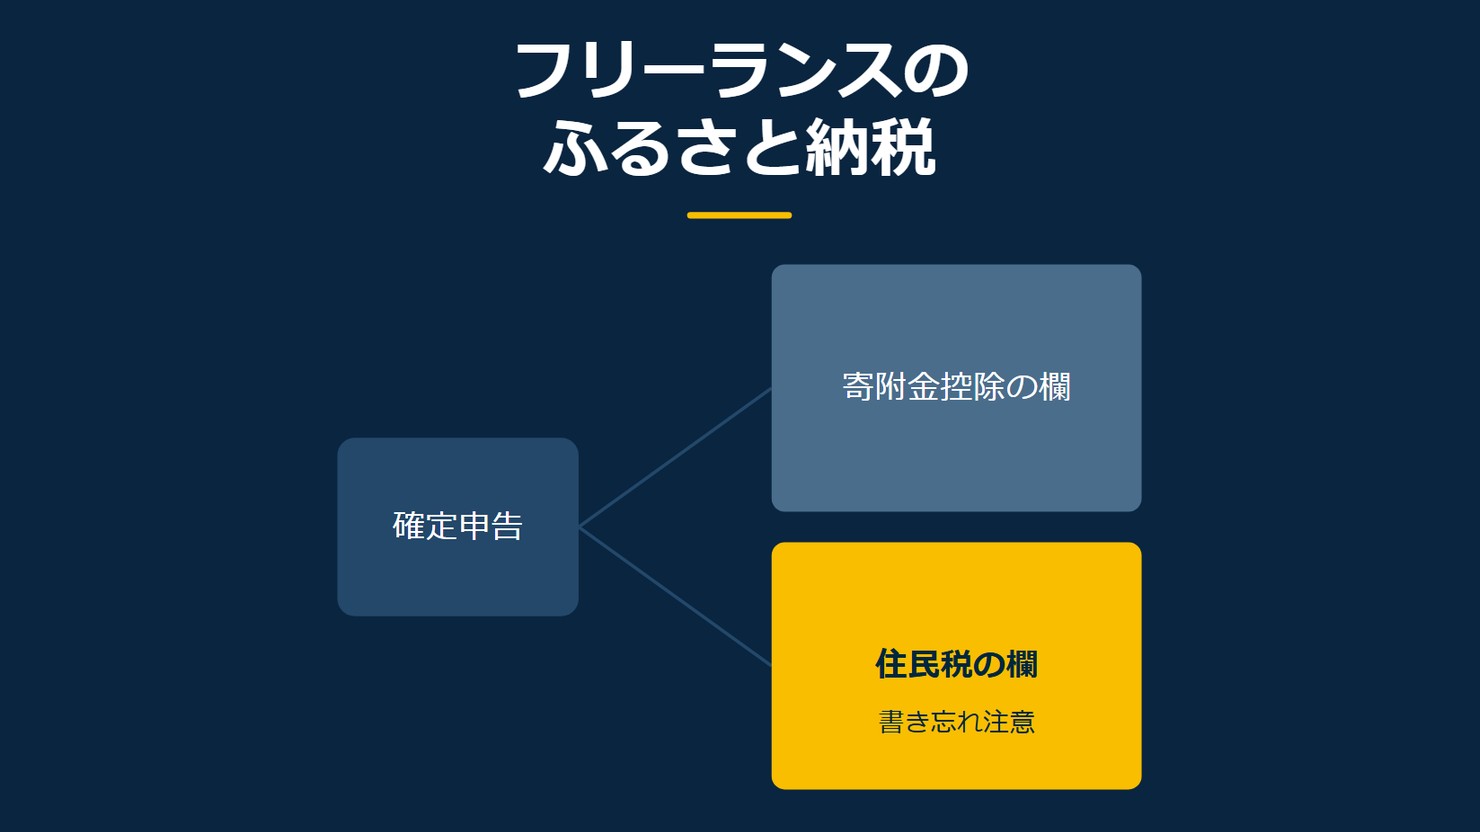
確定申告で寄附金控除を受けるときは、確定申告書第二表にある「寄附金控除に関する事項」の欄に、寄附先の自治体名と金額を書きます7。寄附金控除を申告する人なら、まずここに目を通します。
ここで見落としやすいのは、そのすぐ近くにある「住民税に関する事項」の欄です。そこにある「都道府県、市区町村への寄附(特例控除対象)」という欄にも、同じ寄附について金額を書くよう求められています7。名前は似ていますが、寄附金控除の欄とは別の欄として扱われます。
書く場所が2か所に分かれているため、それぞれの欄の名前と、そこに書く内容を表にまとめます。
| 欄の名前 | 書くもの |
|---|---|
| 寄附金控除に関する事項 | 寄附先の自治体名と、寄附した金額 |
| 住民税に関する事項の「都道府県、市区町村への寄附(特例控除対象)」欄 | 寄附した金額 |
住民税に関する事項を書き忘れると、住民税の控除に届かないことがあります
所得税の確定申告書は、個人住民税の申告書も兼ねています。そのため「住民税に関する事項」の欄を書き忘れると、個人住民税の控除に反映されないこともあります8。
寄附金控除の欄だけを書いて、住民税に関する事項を書かないまま提出すると、所得税の控除は受けられても、住民税の側で反映されないことがあります。2つの欄はどちらも、控除を完成させるために欠かせません。
ここまでで、寄附金控除を確定申告で完成させるための書き方を確認しました。書き忘れに気づいたときにどうすればよいかは、この後で確認します。
まずは登録して、自分に合う案件の条件を確かめる →
7. 書き忘れに気づいたら、更正の請求か市区町村への相談で対応します
所得税等の額が変わるかどうかで、次にとる行動が分かれます
ここまで確認してきたとおり、確定申告をするとワンストップ特例の申請は無効になり、寄附金控除は確定申告の中でまとめて計算し直します。この計算を、うっかり寄附金控除の欄に書かないまま確定申告を終えてしまうこともあります。
そのため、ワンストップ特例の申請をした人が、誤って寄附金控除を受けずに確定申告をした場合は、更正の請求という仕組みで寄附金控除を受けられます9。提出済みの申告を、後から訂正する手続きです。
ただし、更正の請求にも条件があります。寄附金控除を適用しても、最終的な所得税等の額が変わらない場合は、この請求はできません10。その場合は、住んでいる市区町村に相談します10。
所得税等の額が変わるかどうかで、次にとる行動は2つに分かれます。この分かれ方を、図で確認します。
図の作成:Remogu編集部。書き忘れに気づいたときの対応の流れを整理したもので、統計データではありません
更正の請求ができるかどうかにかかわらず、書き忘れに気づいた時点で、どちらかの窓口に進めます。
シミュレーションで分かる上限額は、あくまで目安として使います
控除の話とは別に、そもそもの寄附額を考えるときに気になるのが上限額です。税額シミュレーションを使うと、自己負担が2,000円に収まる寄附額の目安を確かめられますが、試算した上限額は確定額ではありません11。住んでいる市区町村の案内で、目安として確かめる程度にとどめます。
ここまでの内容を、冒頭の場面に戻って整理します。特例を申請した寄附がある年に確定申告をするとき、答えは確定申告書の2枚目にあたる第二表にありました。「住民税に関する事項」にある「都道府県、市区町村への寄附(特例控除対象)」欄、これが「ある欄」の正体です7。
確定申告書は、所得税だけでなく個人住民税の申告書も兼ねています。この欄を書かなければ、住民税の側で控除が反映されないこともあります8。
ふるさと納税の申告は、寄附金の欄と、住民税の欄の2か所で完成します。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の手順が分かれば、案件の報酬の使い道も考えやすくなります。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「ふるさと納税(寄附金控除)」制度の骨組み(2026年4月・2026年9月確認)
*2 国税庁「ふるさと納税(寄附金控除)」フリーランスは確定申告で受ける(2026年4月・2026年9月確認)
*3 国税庁「ふるさと納税(寄附金控除)」ワンストップ特例の条件(2026年4月・2026年9月確認)
*4 国税庁「ふるさと納税(寄附金控除)」ワンストップ特例の申請書を提出された方へ(2026年4月・2026年9月確認)
*5 国税庁「ふるさと納税(寄附金控除)」所得税の計算(2026年4月・2026年9月確認)
*6 国税庁「ふるさと納税(寄附金控除)」住民税の計算(2026年4月・2026年9月確認)
*7 国税庁「ふるさと納税(寄附金控除)」書き忘れやすい欄(2026年4月・2026年9月確認)
*8 国税庁「ふるさと納税(寄附金控除)」欄を書かないと住民税で控除されない(2026年4月・2026年9月確認)
*9 国税庁「ふるさと納税(寄附金控除)」書き忘れたとき(2026年4月・2026年9月確認)
*10 国税庁「ふるさと納税(寄附金控除)」例外(2026年4月・2026年9月確認)
*11 江東区「こんなときは~住民税についてのよくある質問~」上限額の目安は確定ではない(2026年5月・2026年9月確認)
*12 国税庁「確定申告」(2026年4月・2026年9月確認)
*13 国税庁「確定申告」確定申告が必要になる人(一般の決まり)(2026年4月・2026年9月確認)