
確定申告を忘れたら期限後申告|フリーランスエンジニアの無申告加算税と「1か月以内」の条件
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 期限を過ぎても期限後申告として提出できることと、申告の内容によって無申告加算税がかかる条件
- 税務署の調査の事前通知の前に自分から出せば割合が5%で済むことと、通知や調査のあとは割合が上がっていく段階
- 法定申告期限から1か月以内なら条件次第でかからない場合があることと、延滞税や気づいたときに確かめる3つの点
案件の納期がちょうど3月に重なり、気づいたときには確定申告の期限にあたる3月15日を過ぎていました。あわてて書類を見返すと、申告書をまだ提出していないことが分かりました。いまから出すと何がかかるのか、それが気になりました。期限を過ぎた申告でも、気づいてから出すまでの早さで負担が変わります。
▶ あわせて読みたい
・延滞税は「2か月」で割合が変わる|フリーランスエンジニアの令和8年の割合と経費の注意点
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
・フリーランスエンジニアの青色申告特別控除は65万円?55万円・10万円になる条件の違い
1. 期限までに出せなかった確定申告は、期限後申告になります
案件の対応に追われていると、確定申告の期限はあっという間にやってきます。1年間の所得については、翌年2月16日から3月15日までの間に申告書を提出し、税金を納めます1。
ただし、この期限に間に合わないこともあります。期限を忘れて申告できなかったときでも、気づいた時点でできるだけ早く申告します。この申告が、期限後申告です1。
期限後申告は、期限を過ぎてから出す確定申告を指します1。要点は、次のとおりです。
| 申告書を出した時期 | 扱い | かかることがあるもの |
|---|---|---|
| 2月16日から3月15日まで1 | 期限内の確定申告 | — |
| 3月15日を過ぎてから | 期限後申告1 | 無申告加算税(申告の内容による)2・納付の日までの延滞税7 |
期限後申告で納める税金があるときは、申告の内容によって無申告加算税がかかることがあり2、納付の日までの延滞税も併せて納めます7。では、無申告加算税は、どのようなときにかかるのでしょうか。
2. 期限後申告では、無申告加算税がかかることがあります
期限後申告は、気づいた時点で申告書を出す手続きです1。ただし、申告の内容によっては、そこに無申告加算税が加わることがあります2。
無申告加算税は、期限後申告をしたときだけでなく、税務署が所得金額を決定したときにも、申告の内容によっては、納める税金のほかに課されます2。
ここまでの流れを整理すると、期限後申告をしたときにかかりうるものは、次の2つです。
図の作成:Remogu編集部。期限後申告でかかりうるものを整理したもので、統計データではありません
無申告加算税は、申告の内容によって課されるかどうかが決まります2。これとは別に、延滞税がかかることもあります7。では、この無申告加算税は、どれくらいの割合になるのでしょうか。
3. 調査の事前通知の前に自分から出せば、無申告加算税は5%です
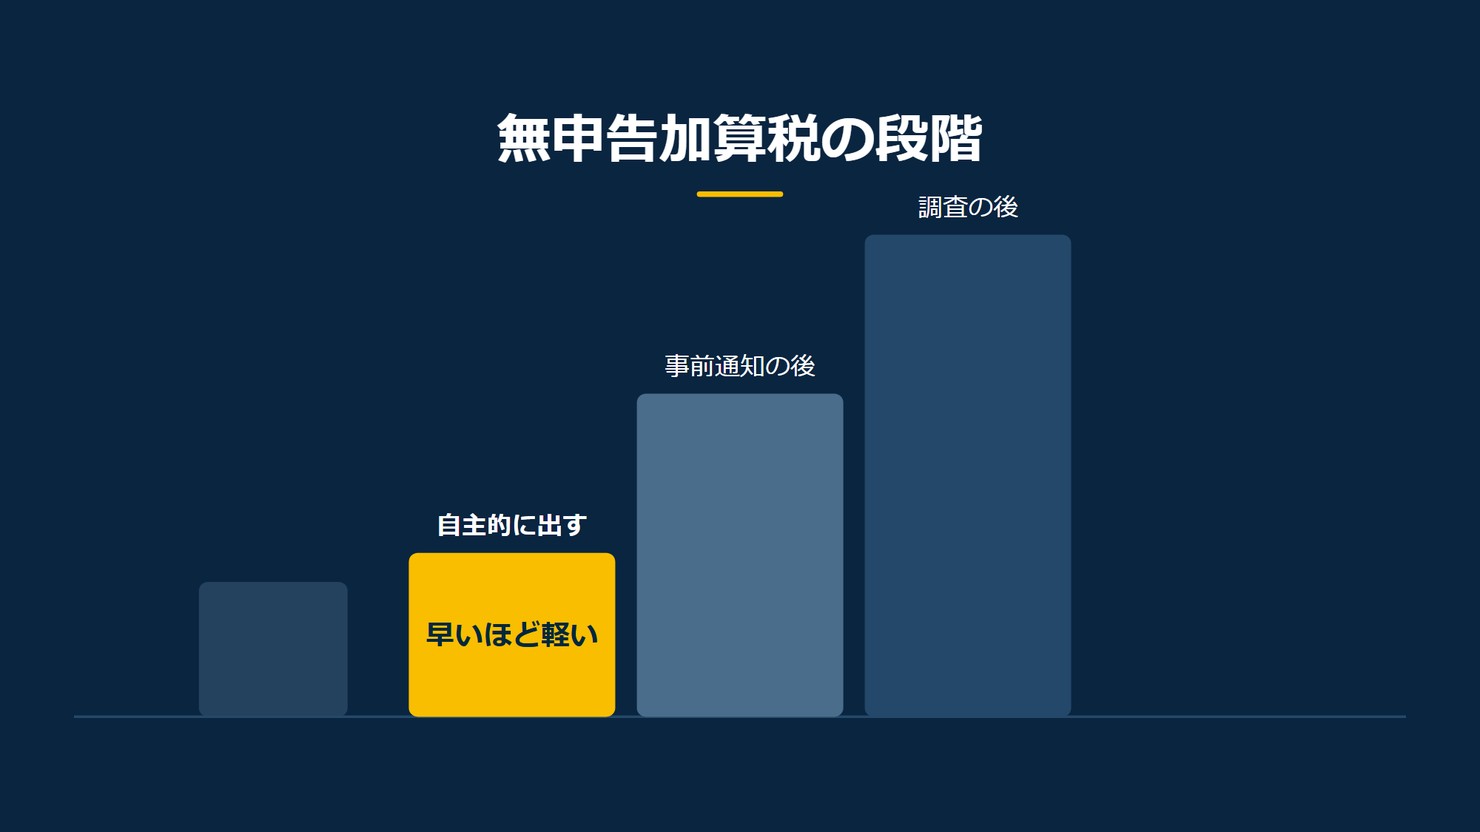
無申告加算税の割合は、いつ、どのように気づいて動いたかによって変わります2。分かれ目になるのが、税務署が調査に入る前に送る事前通知です。この通知が届く前に、自分から期限後申告を済ませていれば、5%の段階にとどまります3。
税務署からの調査の事前通知の前に、自分の意思で期限後申告をしたときは、納付する税金に5%の割合を掛けた金額が、無申告加算税として加わります3。事前通知のあとや、調査を受けたあとに出すときと比べると、もっとも早い段階にあたります。
ただし、割合は5%だけで終わりません。申告や決定のタイミングによって、割合の水準は段階的に変わります。場面ごとの割合は、次のとおりです。
| 場面 | 無申告加算税の割合 |
|---|---|
| 事前通知が届く前に、自分から期限後申告をした場合 | 一律5%3 |
| 事前通知の後、調査による決定を予知する前に申告した場合(令和5年分以降) | 50万円までの部分10%、50万円を超え300万円までの部分15%、300万円を超える部分25%4 |
| 調査を受けた後に申告した場合や、決定を受けた場合(令和5年分以降) | 50万円までの部分15%、50万円を超え300万円までの部分20%、300万円を超える部分30%5 |
事前通知が届く前に自分から期限後申告をしたときは5%です3。事前通知のあとに申告すると割合が上がり4、調査を受けたあとや決定を受けたときは、さらに高い水準になります5。
では、事前通知が届いたあとや、調査を受けたあとに申告すると、割合はどのくらいまで上がるのでしょうか。
フルリモートで進められる案件を見てみる →
4. 事前通知や調査の後に出すと、割合が上がります
事前通知が届いたあとに申告するときと、調査を受けたあとや決定を受けたときとでは、割合の水準がもう一段変わります。ここからは、令和5年分以降の申告に適用される割合です。
どちらも、納付する税金を、50万円までの部分、50万円を超え300万円までの部分、300万円を超える部分に分けて、それぞれの割合を掛けます。令和5年分以降、事前通知のあと・調査による決定を予知する前に申告したときは10%・15%・25%です4。調査を受けたあとに申告したときや、決定を受けたときは15%・20%・30%です5。
出典:国税庁 No.2024 確定申告を忘れたとき(令和8年4月1日現在法令等)をもとに作成
ここまでの割合をまとめると、事前通知が届く前に自分から動いたときは5%ですが3、あとになるほど割合は高い段階に上がっていきます。では、無申告加算税がかからない場合はあるのでしょうか。
5. 法定申告期限から1か月以内なら、かからない場合があります
期限後申告であっても、一定の場合は無申告加算税がかかりません6。この「一定の場合」の中身を、順番に見ていきます。
無申告加算税がかからないのは、法定申告期限から1か月以内に自主的に期限後申告をし、期限内に申告する意思があったと認められる場合です6。1か月以内であることと、自分から申告したことが前提です。
そのうえで、条件が2つ加わります。1つ目は、納める税金の全額を、法定納期限までに納付していることです6。この法定納期限は、さきほど触れた3月15日にあたります1。
2つ目は、過去の申告状況にかかわる条件です。期限後申告書を提出した日の前日から起算して5年前までの間に、無申告加算税または重加算税を課されたことがないことです6。
この2つに加えて、資料は「等」という言葉を添えています6。ここに挙げた条件だけと決めつけず、自分の状況が一定の場合にあたるかどうかを、一つずつ確かめます。
ここまでの条件を整理すると、次の2つです。
出典:国税庁 No.2024 確定申告を忘れたとき(令和8年4月1日現在法令等)をもとに作成
2つの条件は、どちらか一方ではなく、両方が求められます6。
フルリモートの案件を見る →
6. 納める税があれば、延滞税もかかります
ここまでは、無申告加算税がかかるかどうかの話でした。期限後申告では、これとは別に、延滞税がかかることもあります7。
期限後申告によって納める税金があるときは、申告書を提出した日が納期限にあたります7。さきほど触れた3月15日1ではなく、実際に申告書を出した日そのものが基準です。
この納期限までに、納める税金を納付します7。あわせて、納付の日までの延滞税も納める必要があります7。
延滞税は、無申告加算税とは別に生じる税金です7。期限後申告では、申告の内容によって無申告加算税がかかることもあれば2、納付の日までの延滞税がかかることもあります7。
では、期限を過ぎたと気づいたら、何を確かめればよいのでしょうか。
7. 気づいたら、3つを確かめます
ここまで見てきた内容を、申告書を出していないと気づいた場面にあてはめると、確かめる点は3つに整理できます。税務署からの事前通知が来ているかどうか、法定申告期限から1か月以内かどうか、そして納める税金の全額を法定納期限までに納付していたかどうかです。
まず、確かめる3つの点を、見るところとあわせて整理すると、次のとおりです。
| 確かめること | 見るところ |
|---|---|
| 事前通知の有無 | 税務署からの事前通知です3 |
| 法定申告期限からの日数 | 3月15日1から1か月以内かどうかです6 |
| 法定納期限までの納付 | 納める税金の全額を法定納期限までに納付していたかどうかです6 |
1つ目は、税務署からの事前通知が来ているかどうかです。ここを確かめると、自分がどちらの場面にいるかが分かります。事前通知が来る前に自分から期限後申告をしていれば、無申告加算税は5%の場面にあたります3。
事前通知は、税務署の調査に先立って届く知らせです3。届く前か後かによって、この先に確かめる内容も変わります。まだ届いていなければ、次に確かめるのは、法定申告期限からの日数です。
2つ目は、法定申告期限から1か月以内かどうかです。無申告加算税がかからないのは、1か月以内に自主的に申告し、期限内に申告する意思があったと認められる一定の場合です6。1か月以内であることは、その入り口にあたります。
ただし、1か月以内というだけでは、一定の場合の全部ではありません。納める税金の全額を法定納期限までに納付していることなど、ほかの条件もあわせて満たしてはじめて、一定の場合にあたります6。次に確かめるのは、その金額の部分です。
3つ目は、納める税金の全額を法定納期限までに納付していたかどうかです。一定の場合の条件の一つが、納める税金の全額を法定納期限までに納付していることです6。
所得税の確定申告では、申告と納付の期限が3月15日です1。この日までに全額を納付していたかどうかが、3つ目の確かめる点です。3つの点を確かめる順番を図にすると、次のとおりです。
図の作成:Remogu編集部。気づいたときに確かめる点を整理したもので、統計データではありません
つまり、事前通知が来る前に自分から期限後申告をすれば、無申告加算税は5%です3。法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められる一定の場合は、無申告加算税はかかりません6。
期限を過ぎた申告でも、気づいてから出すまでの早さで負担が変わります。気づいたら、税務署から連絡が来る前に、できるだけ早く出します。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*2 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*3 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*4 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*5 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*6 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)
*7 国税庁「No.2024 確定申告を忘れたとき」(2026年・2026年9月確認)