
フリーランスエンジニアの青色申告特別控除は65万円?55万円・10万円になる条件の違い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 55万円の控除に要る複式簿記での記帳と、確定申告期限までに書類をそろえて提出する条件
- 65万円に届くために55万円の条件へ足す、e-Taxでの送信と優良な電子帳簿保存という2つの道
- 所得の合計額が55万円に届かない年の控除の限度と、申告前に確かめておきたい3つの点
案件を受けながら青色申告の承認を受け、初めての確定申告に向けて帳簿をつけ始めました。65万円の控除を受けられるものと思っていましたが、調べていくと条件によっては55万円や10万円にとどまると分かりました。控除額を分けるのは、帳簿の付け方と、申告書を出す方法と日付です。ここから、その分かれ目を一つずつ確かめていきます。
▶ あわせて読みたい
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
・フリーランスエンジニアに予定納税の通知が来たら?減額申請の期限と精算の流れ
1. 青色申告特別控除は、所得金額から55万円・65万円・10万円を控除する特典です
青色申告者が受けられる特典の一つです
青色申告特別控除は、青色申告者に対する特典の一つで、所得金額から55万円(一定の要件を満たす場合は65万円)または10万円を控除します1。案件の報酬を事業所得として申告している青色申告者は、このあとの条件を確かめます。控除額がいくらになるかは、その条件によって変わります。
この特典を受けるには、あらかじめ青色申告の承認を受けている必要があります。承認をまだ受けていないなら、その手続きが最初の一歩です。ここから先は、すでに承認を受けて帳簿をつけている人に向けて、控除額の分かれ目を確かめていきます。
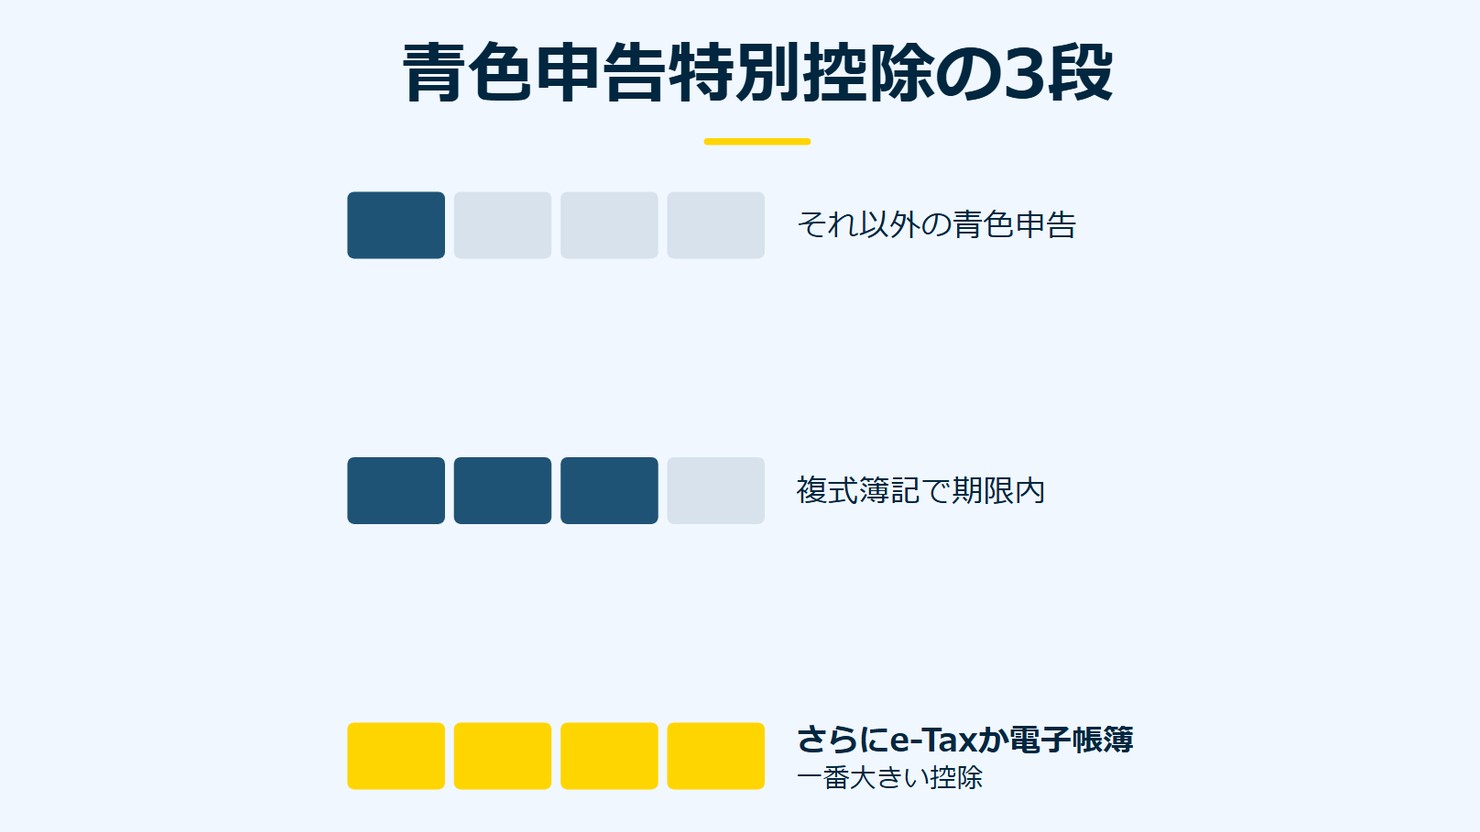
控除額は55万円・65万円・10万円の3段階に分かれます
青色申告特別控除の額は、一律ではありません。所得金額から控除できる額は55万円が基準で、一定の要件を満たすと65万円まで広がります。どちらの要件にも当てはまらなければ、10万円にとどまります1。どの額になるかは、帳簿の付け方と申告書を出す方法、出す日付によって変わります。
まずは、3つの控除額と主な条件を表で確かめます。詳しい条件は、次の章から一つずつ確認していきます。
| 控除額 | 主な条件 |
|---|---|
| 65万円 | 55万円の条件に加えて、e-Taxでの送信または仕訳帳・総勘定元帳の電子帳簿保存のどちらかを満たしていること6 |
| 55万円 | 複式簿記で記帳し2、貸借対照表などを添付して期限までに提出していること3 |
| 10万円 | 55万円・65万円の条件に当てはまらないこと9 |
帳簿の付け方や申告書の出し方によっては、55万円や10万円になることがあります。次の章で、55万円を受けるための条件を具体的に見ていきます。
2. 55万円は、複式簿記での記帳と、期限内の提出が条件です
事業所得か不動産所得を生ずべき事業を営み、複式簿記で記帳します
55万円の控除を受けるには、まず不動産所得または事業所得を生ずべき事業を営んでいることが前提です2。業務委託で案件を受けて得た報酬は、この事業所得に区分されることがあります。
次に必要なのが、記帳の方法です。これらの所得にかかる取引を、正規の簿記の原則、一般的には複式簿記によって記帳していることが求められます2。ふだん簡易な帳簿だけをつけているなら、記帳の方法そのものを見直します。
貸借対照表などを添付し、翌年3月15日までに提出します
55万円の控除には、もう一つ条件があります。記帳にもとづいて作成した貸借対照表、損益計算書、所得の金額の計算に関する明細書を確定申告書に添付し、控除を受ける金額を記載して、その年分の確定申告期限までに提出することです3。確定申告期限は、翌年の3月15日です3。
期限を過ぎてから申告書を出すと、この条件を満たしません3。案件の作業に追われて確定申告の準備が後回しになりがちな人ほど、提出日を早めに意識しておくと安心です。
図の作成:Remogu編集部。国税庁の資料をもとに55万円の条件を整理したもので、統計データではありません
この3つがそろうと、控除額は55万円です。次に、55万円からさらに65万円へ届くには、何を足せばよいかを確認します。
3. 65万円は、55万円の条件に、e-Taxでの送信か優良な電子帳簿を足します
55万円の条件に、もう一つの要件を足します
案件の報酬を事業所得として申告している場合は、前の章で確かめた55万円の条件を満たしたうえで、もう一つの要件を満たすと控除額が65万円まで届きます6。足す要件は、二つの道のうちどちらか一方です。
一つは仕訳帳・総勘定元帳を優良な電子帳簿として保存する道、もう一つは確定申告書などをe-Taxで送信する道です6。どちらの道を選ぶかは、ふだんの帳簿づけの環境や、申告のやり方によって変わります。それぞれの中身を確かめます。
電子帳簿保存とe-Taxでの送信、それぞれの中身です
一つ目の道は、仕訳帳と総勘定元帳を優良な電子帳簿として電子データで備え付け、保存する道です。加えて、一定の事項を記載した届出書を確定申告期限である翌年3月15日までに提出します7。すでに電子帳簿保存の要件を満たして65万円の控除を受けていた人が、令和4年分以後も引き続きその要件を満たしている場合は、届出書を提出する必要はありません7。
もう一つの道は、確定申告書や貸借対照表、損益計算書などを、提出期限までにe-Taxで送信する道です6。申告書を出す方法を、紙からe-Taxに切り替える道です。
ただし、確定申告書や貸借対照表、損益計算書などをイメージデータで送信することはできません8。
図の作成:Remogu編集部。国税庁の資料をもとに55万円から65万円に届く道を整理したもので、統計データではありません
ここまで、65万円に届く条件を確かめました。55万円の条件に、電子帳簿保存かe-Taxでの送信のどちらか一方を満たすと、控除額は65万円に届きます6。次に、55万円・65万円の条件に当てはまらないときの控除額を確認します。
フルリモートで受けられる案件を見る →
4. 55万円・65万円の条件に当たらない青色申告者は、10万円です
10万円は、55万円・65万円の条件に当てはまらない場合です
10万円の青色申告特別控除は、55万円・65万円の要件に当てはまらない青色申告者が受けられます9。55万円の要件のどれか一つでも欠けると、控除額は10万円になります。
たとえば、簡易な帳簿で記帳しているときや、複式簿記で記帳していても貸借対照表などを添付しなかったときは、55万円の条件から外れます。その結果、65万円はもちろん、55万円の控除も受けられず、控除額は10万円です。
提出が期限を過ぎると、55万円・65万円の条件を外れます
前の章で確かめたとおり、確定申告期限である翌年3月15日までに提出することは、55万円の条件の一つです3。そのため、記帳や添付書類の準備が整っていても、提出が期限を過ぎると、55万円と65万円のどちらの条件も満たさなくなります。
複式簿記での記帳を続け、電子帳簿保存やe-Taxでの送信の準備を整えていても、提出の日付一つで結果が変わります。帳簿づけと同じくらい、申告書を出す日付にも気を配りたいところです。
55万円・65万円・10万円のどれになるかを、条件ごとに整理します。
| 控除額 | 条件 |
|---|---|
| 65万円 | 55万円の条件を満たし、電子帳簿保存かe-Taxでの送信のどちらかも満たす場合6 |
| 55万円 | 55万円の条件を満たすが、65万円の要件には当てはまらない場合 |
| 10万円 | 55万円の条件のいずれかを満たさない場合9 |
こうして、青色申告特別控除は55万円・65万円・10万円の3段階に分かれます。次は、還付申告書を出すときの期限です。
5. 還付申告でも、55万円・65万円は期限内の提出が条件です
還付を目的とした申告でも、提出の期限は変わりません
所得税を納めるための申告ではなく、還付を目的とした申告書を提出する年もあります。通常の確定申告とは事情が違うので、多少提出が遅れても問題にならないのではないかと考えてしまうかもしれません。
しかし、還付申告書等を提出する場合であっても、扱いは変わりません。55万円または65万円の青色申告特別控除を受けるには、その年分の確定申告期限である翌年3月15日までに申告書を提出する必要があります5。
控除額が55万円になるか65万円になるかは、申告の目的ではなく、記帳と提出の中身で決まります。
提出が期限を過ぎると、この特典には当てはまりません
還付を目的とした申告書を期限を過ぎて提出した場合も、55万円と65万円のどちらの条件も満たさなくなります5。控除額は10万円です9。
還付申告書を出す年も、提出の期限は翌年3月15日のままです5。次に、所得の合計額そのものが55万円に届かない年の控除の限度を確認します。
6. 所得の合計額が55万円より少ない年は、その額が控除の限度です
所得の合計額が55万円に届かない年もあります
案件の報酬を事業所得として申告している場合は、その年の所得の合計額が、案件の状況によって変わります。55万円という控除額を、所得の合計額そのものが下回る年もあります。
不動産所得の金額または事業所得の金額の合計額が55万円より少ないときは、その合計額が控除の限度です4。ここでいう合計額は、損益通算をする前の、黒字の所得金額の合計額です4。
つまり、55万円に満たない所得の合計額しかない年は、控除額も55万円には届きません。所得の合計額そのものが、控除額の天井です。
所得の合計額と55万円の、少ない方が限度になります
ここで、所得の合計額のほうが少なければ、その額が限度になり、55万円以上あれば、控除の限度は55万円のままです4。
図の作成:Remogu編集部。国税庁の資料をもとに所得の合計額と55万円の関係を整理したもので、統計データではありません
複式簿記で記帳し2、貸借対照表などを期限までに提出していても3、所得の合計額が55万円より少ない年は、その合計額までしか控除できません4。
こうして、控除額は記帳や提出の条件だけでなく、所得の合計額そのものにも左右されます。次に、申告の前に確かめる3つの点を整理します。
リモートで受けられる案件を見る →
7. 申告の前に、3つを確かめます
記帳・65万円の条件・提出の日付を確かめます
ここまで、控除額が55万円・65万円・10万円に分かれる条件を確かめてきました。申告書を出す直前には、次の3つを見直すと、条件の取りこぼしに気づきやすくなります。ただし、この3つを満たせば控除額が決まるわけではありません。不動産所得または事業所得を生ずべき事業を営んでいることなど、ここまでの条件が前提にあります2。
申告前に確かめたい3点を、次の表にまとめました。
| 確かめる点 | 内容 |
|---|---|
| 記帳の方法 | 正規の簿記の原則(一般的には複式簿記)による記帳2 |
| 65万円の条件 | e-Taxでの送信、または優良な電子帳簿による保存6 |
| 提出の日付 | 貸借対照表などを添付し、確定申告期限(翌年3月15日)までに提出3 |
確かめる順番と、保存しておく期間です
確かめる順番を、図にしました。記帳の方法から入り、65万円の条件、提出の日付の順に見ていきます。
図の作成:Remogu編集部。国税庁の資料をもとに申告前に確かめる順番を整理したもので、統計データではありません
申告の後は、帳簿と書類の保存が続きます。青色申告の帳簿や書類は、原則として7年間保存します。書類によっては5年間の保存でよいものもあり、請求書や見積書、納品書、送り状などが挙げられます10。
冒頭で触れた、控除額が55万円や10万円にとどまるかもしれない戸惑いは、記帳・65万円の条件・提出の日付を順に確かめることで整理できます。
青色申告特別控除の額を分けるのは、帳簿の付け方と、申告書を出す方法と日付です。65万円を受けるなら、複式簿記で記帳し2、貸借対照表などを添付して翌年3月15日までに申告書を出したうえで3、e-Taxで送信するか、優良な電子帳簿で保存します6。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*2 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*3 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*4 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*5 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*6 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*7 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*8 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*9 国税庁「No.2072 青色申告特別控除」(2026年・2026年9月確認)
*10 国税庁「No.2070 青色申告制度」(2026年・2026年9月確認)