
【フリーランスエンジニア】家内労働者等の必要経費の特例|69万円まで認められる条件
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 家内労働者等の特例で必要経費が69万円まで認められる仕組みと、実際の経費がそれより少ないときの考え方
- 特定の者に継続して人的役務を提供することを業務とする人も家内労働者等に含まれることと、当てはまるかどうかは税務署で確かめる点
- 特例の必要経費額は収入金額が限度になることと、この特例の所得だけなら総収入173万円以下で所得税がかからない点
1社の取引先から継続して案件を受けていました。作業は自宅で進めていて、かかる経費はそれほど大きくありませんでした。確定申告の準備を始めたとき、実際にかかった経費より多い額を必要経費にできる特例があることを知りました。家内労働者等の必要経費の特例と呼ばれるもので、この特例で見るのは、実際にかかった経費ではなく、決まった額との比べ方です。
▶ あわせて読みたい
・一括償却資産は「3年で3分の1」|フリーランスエンジニアが買った機器の経費と40万円未満の特例の違い
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
1. 家内労働者等の特例は、必要経費を69万円まで認める仕組みです
事業所得や雑所得の金額は、総収入金額から実際にかかった必要経費を差し引いて計算します1。差し引ける額は、その年に実際に使った経費の合計によって変わります。
ここに関わってくるのが、家内労働者等の必要経費の特例です。家内労働者等は、必要経費として69万円まで認められています1。
ただし、この69万円という額は、いつも同じではありませんでした。令和7年分は65万円、令和2年分から令和6年分までは55万円と定められていました1。
年分ごとの額を、表1に一つずつ書き出しました。
| 年分 | 必要経費として認められる額 |
|---|---|
| 令和2年分から令和6年分まで | 55万円 |
| 令和7年分 | 65万円 |
| 令和8年分 | 69万円 |
ここでは額の基本だけを確認しました。実際にかかった経費が69万円に届かないときにどうなるかは、この後の節で取り上げます。
この特例が関わるのは、家内労働者等に当てはまる人です。家内労働者等とは、具体的にどんな人を指すのでしょうか。
2. 家内労働者等には、特定の者に継続的に役務を提供する人も含まれます
家内労働者等には、家内労働法に規定する家内労働者や、外交員、集金人、電力量計の検針人が含まれます2。
そのほか、特定の者に対して継続的に人的役務の提供を行うことを業務とする人も、家内労働者等に含まれます2。
資料に挙げられている人を、図1に並べました。集金人と電力量計の検針人は、1つの枠にまとめています。
出典:家内労働者等の必要経費の特例(国税庁)をもとに作成
このうち最後の「特定の者に対して継続的に人的役務の提供を行うことを業務とする人」は、特定の職業名を挙げていません2。
1社の取引先から継続して案件を受けていると、この最後の区分に当てはまるのかが気になります。ただし、当てはまるかどうかは、確定申告の前に税務署で確かめる事柄です。
次に気になるのは、実際にかかった経費の額との関係です。
3. 実際の経費が69万円未満でも、69万円まで必要経費になります
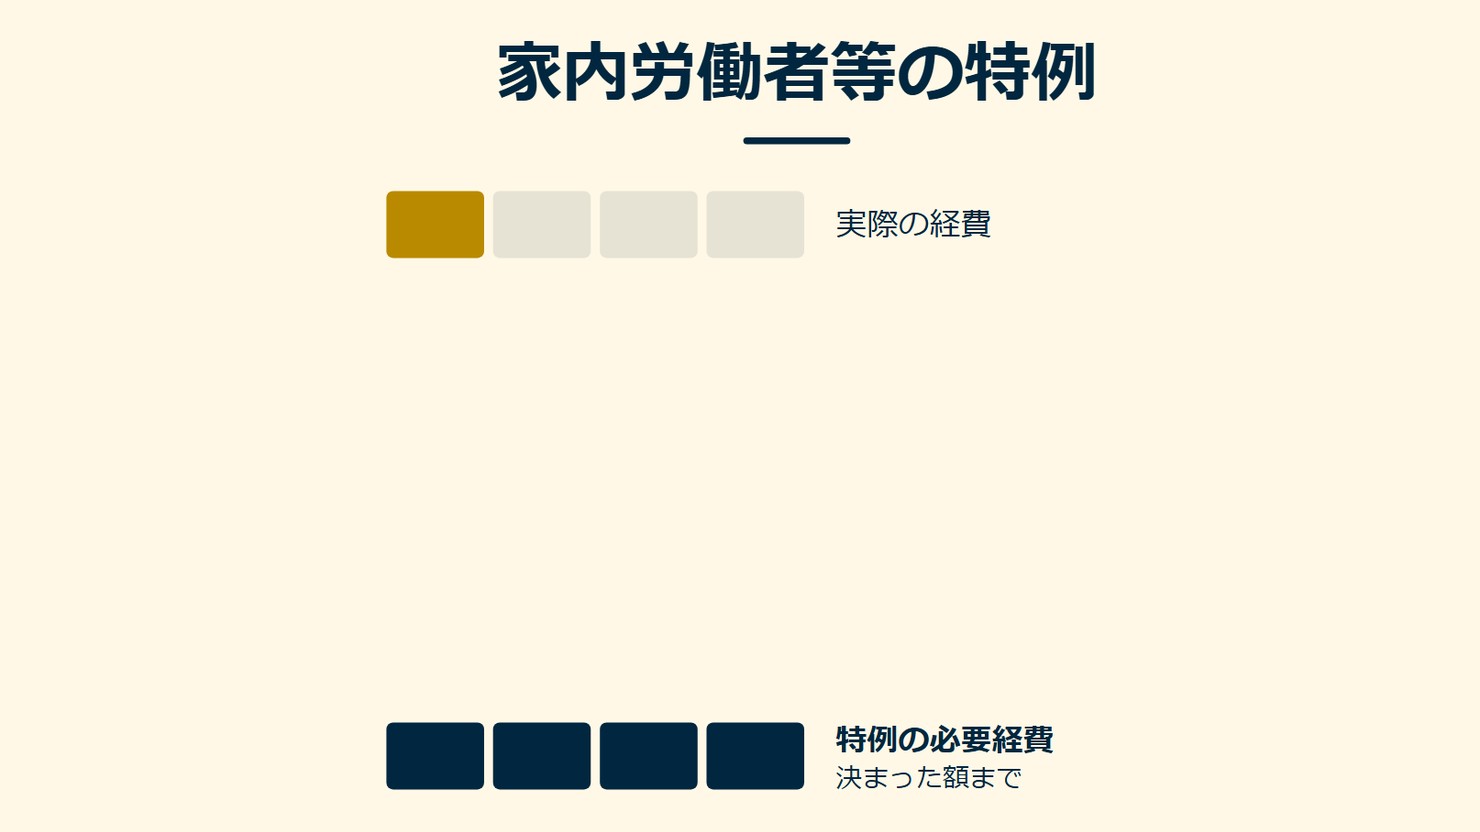
家内労働者等の所得が、事業所得か雑所得のどちらか一方のときを考えます。実際にかかった経費の額が69万円に届いていなくても、所得金額の計算上は、必要経費として69万円まで認められます3。
図2は、実際の経費が69万円に届かないときに、必要経費が69万円まで認められる関係を表しています3。資料は、令和7年分のこの額(65万円)を「特例の必要経費の最低保障額」と呼んでいます7。
出典:家内労働者等の必要経費の特例(国税庁)をもとに作成
自宅で仕事を進めていて、かかる経費がそれほど大きくならなかった年も、特例に当てはまるなら、必要経費は69万円まで認められます3。
この特例が関わるのは、実際の経費が69万円に届かない年です3。
在宅で続けやすい案件を見てみる →
4. 事業所得と雑所得の両方がある場合は、合計で69万円までです
ここまでは、所得が事業所得か雑所得のどちらか一方のときを見てきました。事業所得と雑所得の両方があるときは、必要経費の扱いが少し変わります4。
実際にかかった経費の合計額が69万円に届いていないなら、必要経費は合計で69万円まで認められます4。
69万円と実際の経費の合計額との差額は、まず雑所得の実際の経費に加える扱いです4。
所得の状況ごとの扱いを、表2に整理しました。
| 所得の状況 | 必要経費の扱い |
|---|---|
| 事業所得または雑所得のどちらか一方 | 実際の経費が69万円未満なら、69万円まで認められます |
| 事業所得と雑所得の両方 | 実際の経費の合計が69万円未満なら、合計で69万円まで認められます。差額はまず雑所得の経費に加えます |
ここまでで、実際の経費が少ない年も69万円まで認められることが分かりました。では、この69万円の額には限度があるのでしょうか。
5. 特例の必要経費は、収入金額が限度です
この69万円という額には、もうひとつの限度があります。特例の必要経費額は、事業所得や公的年金等以外の雑所得の収入金額が限度です5。
必要経費として認められる額は、収入金額を超えません5。69万円は、あくまでその範囲の中で認められる額です。
つまり、実際の経費が69万円に届いていない年でも、収入金額そのものが69万円より少なければ、その収入金額が特例の必要経費の限度です5。
図3は、特例の必要経費と収入金額の関係を表しています。
出典:家内労働者等の必要経費の特例(国税庁)をもとに作成
限度になるのは、その年の事業所得や公的年金等以外の雑所得の収入金額です5。
収入金額との関係を確認したところで、次に気になるのは、この特例だけで所得税がかかるかどうかの線です。
経験を活かせるリモート案件を確認する →
6. この特例の所得だけなら、総収入金額173万円以下は所得税がかかりません
収入がそれほど大きくならなかった年は、所得税がかかるかどうかの線も気になります。
令和8年4月1日現在の法令等の記載では、この特例に該当する所得しかない人で、総収入金額が173万円以下なら、本人に所得税は課されません6。総所得金額が基礎控除額の104万円以下となるためです6。
また、総収入金額が131万円以下の場合は、扶養者の所得税額の計算上、配偶者控除や扶養控除の対象です6。
173万円や131万円は、この特例に該当する所得しかない場合の額です6。
令和7年分にあてはめると、基礎控除額は95万円、特例の必要経費の最低保障額は65万円です7。
総収入金額が160万円以下の場合は、合計所得金額が基礎控除額の95万円以下となります7。
こうして見ると、この特例に関わる線引きはいくつか重なっています。申告の前に、何を確かめればよいのでしょうか。
7. 申告の前に、3つを確かめます
ここまでの内容を、申告の前にもう一度整理すると、確かめる点は大きく3つあります。家内労働者等に当てはまるかどうか、実際の経費と69万円の比べ方、そして収入金額の限度です。どれか1つが分かれば結論が出るわけではなく、3つが重なって、この特例の使い方が見えてきます。表3に、一つずつ書き出しました。
| 確かめる点 | 内容 |
|---|---|
| 家内労働者等の該当 | 税務署で確かめます |
| 実際の経費と69万円の比べ方 | 実際の経費が69万円未満でも、69万円まで認められます |
| 収入金額の限度 | 特例の必要経費は収入金額を超えません |
1つ目は、家内労働者等に当てはまるかどうかです。家内労働者等には、特定の者に対して継続的に人的役務の提供を行うことを業務とする人も含まれます2。
ただし、この記載だけでは、自分が当てはまるとまでは言い切れません。実際に当てはまるかどうかは、確定申告の前に税務署で確かめる事柄です。
2つ目は、実際の経費と69万円の比べ方です。家内労働者等の所得が事業所得か雑所得のどちらか一方であれば、実際にかかった経費の額が69万円に届いていなくても、必要経費として69万円まで認められます3。
確かめるのは、その年の実際の経費が69万円に届いているかどうかです。69万円未満なら、必要経費は69万円まで認められます3。
3つ目は、収入金額との関係です。特例の必要経費額は、事業所得や公的年金等以外の雑所得の収入金額が限度です5。
収入金額が69万円に届いていない年は、69万円ではなく、その収入金額までが必要経費として認められます5。実際の経費と69万円の比べ方だけでなく、収入金額との関係も合わせて確かめる点です。
3つを確かめる順番を、図4に整理しました。
出典:家内労働者等の必要経費の特例(国税庁)をもとに作成
家内労働者等は、実際の経費が69万円未満でも、必要経費は69万円まで認められます3。令和7年分はこの額が65万円でした1。ただし、特例の必要経費額は、事業所得や公的年金等以外の雑所得の収入金額が限度です5。
この特例で見るのは、実際にかかった経費と69万円の比べ方です。自分が家内労働者等に当たるかは、確定申告の前に税務署で確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
経費の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*2 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*3 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*4 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*5 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*6 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)
*7 国税庁「家内労働者等の必要経費の特例」(2026年・2026年9月確認)