
フリーランスエンジニアに償却資産の申告は必要?パソコンが対象になる条件と免税点150万円
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- パソコンなど事業に使う資産が償却資産に当たることと、1月1日時点の所有状況を1月31日までに申告する流れ
- 10万円未満を一度に、20万円未満を3年で経費にした資産は対象外になることと、30万円未満の特例を使った資産は対象になること
- 税額は課税標準額に税率(多摩市は1.4%)をかけて出すことと、150万円未満なら課税されない免税点の仕組み
12月のある日、自宅の事業スペースに市役所から一通の封筒が届き、開けると「償却資産申告書」とありました。開発用のノートパソコンは確定申告のときにすでに経費で落としたのに、また何を書けばよいのか、手が止まります。経費にした金額や方法は、資産によってさまざまです。分かれ目は、経費にしたかどうかではなく、どう経費にしたかです。
▶ あわせて読みたい
・2026年税制改正でフリーランスエンジニアの確定申告はここが変わった——基礎控除95万円・少額減価償却40万円未満・経費として認められないNG項目について
・フリーランスエンジニアに個人事業税はかかる?職種ではなく事業で決まる仕組みを解説
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
1. 償却資産は、土地と家屋のほかの、事業に使う資産です
土地と家屋を除く、事業用の資産が対象です
固定資産税と聞くと、土地や建物にかかる税金をまず思い浮かべます。ですが、固定資産税は、事業のために使っている資産にもかかることがあります。
確定申告のたびに計上する減価償却費は、パソコンや机など仕事の道具にかかった代金を、使う年数に応じて経費に分けていく仕組みです。多摩市の案内では、土地と家屋以外で事業に使える資産のうち、その減価償却額や減価償却費が所得税の必要経費に入るものを、償却資産と呼んでいます1。
つまり、確定申告で減価償却している道具や設備は、償却資産の対象になりえます。
では、具体的にどんな資産が当てはまるのでしょうか。多摩市の案内は、工具・器具及び備品の例として、事務机やエアコンと並べて、パソコンなどの機器を挙げています3。
資産の種類ごとに、区分と例が示されています
宇都宮市の案内では、償却資産の例を、構築物、機械及び装置、船舶・航空機、車両及び運搬具、工具・器具及び備品に分けて挙げています13。パソコンは、このうち工具・器具及び備品という区分に入ります。
| 資産の区分 | 例 |
|---|---|
| 構築物 | 広告塔・駐車場舗装・屋外配管など |
| 機械及び装置 | 製造設備・建設機械・印刷機械など |
| 船舶・航空機 | モーターボート・グライダー・ヘリコプターなど |
| 車両及び運搬具 | フォークリフト・大型特殊自動車など |
| 工具・器具及び備品 | 冷蔵庫・パソコン・コピー機など |
表にある区分と例は、宇都宮市の案内をそのまま示したものです。次に、いつまでに、何を届け出るのかを確認します。
2. 1月1日に持っている資産を、1月31日までに市町村に申告します
所有しているかどうかが、申告のもとです
償却資産を所有している人は、毎年1月1日の時点で持っている資産の内容を、1月31日までに、資産がある市町村に申告する必要があります2。多摩市の案内では、この申告を、償却資産を所有している人に求めています。
つまり、申告のもとになるのは、1月1日にその資産を持っているかどうかです。ただし、持っている資産がすべて申告の対象になるわけではありません。どう経費にしたかで、対象から外れる資産があります。
申告する内容は、資産の取得年月、取得価額、耐用年数などです2。年が明けたら、1月31日という期限に向けて準備を始めます。
出典:多摩市「償却資産の概要と申告方法について」をもとに作成
家庭でも使う資産について、横浜市は資産全体が対象と答えています
横浜市のよくある御質問には、事業用にも家庭用にも使っている資産についての質問が載っています。回答では、一つの資産を両方の目的で使っている場合、事業で使っている割合とは関係なく、資産全体が償却資産の課税客体になるとしています14。
この答えは駐車場についての質問に対するものですが、答えの文は資産一般について書かれています。パソコンの扱いに迷うときは、申告先の市町村に確かめます。所得税の確定申告で行う家事按分とは、別の話として扱います。
ここまでで、申告の対象になるかどうかの入り口が分かりました。次に、経費にした金額や方法によって、対象から外れる資産があるかどうかを確認します。
3. 一度に経費にした10万円未満の資産などは、申告の対象になりません
経費にした方法によって、対象から外れる資産があります
ここまでで、1月1日に持っている資産が申告のもとになることが分かりました。ただし、実際に申告書へ書き出す段になると、事情は少し変わります。確定申告のときに経費にした方法によって、対象から外れる資産があるからです。開発用のパソコンも例外ではなく、どう経費にしたかによって申告の対象かどうかが変わってきます。
横浜市のよくある御質問では、対象とならない資産を2つに分けて示しています。1つ目は、耐用年数が1年未満、または取得価額が10万円未満の資産のうち、税務会計で一時に損金算入している資産です4。確定申告のときに、購入した年の経費として一度に計上した資産が、これにあたります。
2つ目は、取得価額が20万円未満で、税務会計上一括償却、つまり3年間で均等償却している資産です4。20万円未満のパソコンを、一括償却資産として3年に分けて経費にしているなら、この区分に入ります。
| 取得価額など | 経費にした方法 |
|---|---|
| 耐用年数が1年未満、または取得価額が10万円未満 | 税務会計で一時に損金算入 |
| 取得価額が20万円未満 | 税務会計上一括償却(3年間で均等償却) |
表にまとめた2つの区分は、横浜市のよくある御質問の内容をそのまま並べています。どちらの方法で経費にしたかによって、申告の対象かどうかが変わるため、パソコンなど1台ずつの経費の付け方を振り返る材料になります。
個人は、少額の資産にあたれば申告の必要がありません
もう1つ、個人にはこれとは別の基準もあります。横浜市のよくある御質問では、地方税法上の『取得価額が少額である資産(10万円未満の資産等)』にあたる場合、個人は申告の必要がないとしています12。
表にまとめた1つ目の区分と重なる部分もありますが、この基準は個人について示されたものです12。開発用のパソコンを10万円未満で購入しているなら、ここまでの基準のどちらかにあたる可能性があります。
つまり、10万円未満を一度に経費にした資産と、20万円未満を3年に分けて経費にした資産は、いずれも申告の対象から外れます。次に、同じように経費にしていても、申告の対象に含まれる資産を確認します。
自分の経験を活かせるリモート案件をチェックする →
4. 30万円未満の特例で一度に経費にした資産は、申告の対象です
横浜市では、特例を使った資産も申告の対象になります
一方で、経費にした資産のすべてが対象から外れるわけではありません。横浜市のよくある御質問には、法人と個人のどちらにも関わる、もう1つの基準が示されています。
横浜市のよくある御質問では、『中小企業者(中小事業者)の少額減価償却資産の取得価額の損金(必要経費)算入の特例』を適用して平成15年4月1日〜令和8年3月31日に取得した、取得価額が10万円以上30万円未満の減価償却資産も、償却資産の申告対象になるとしています5。
10万円未満を一度に経費にした資産や、20万円未満を3年で均等に経費にした資産とは違い、この特例を使って一度に経費にした資産は、申告の対象に含まれます5。この特例を使ったかどうかは資産によって異なるため、当てはまるかどうかは1台ずつ確かめる必要があります。
横浜市の答えは、令和8年3月31日までに取得した資産についてのものです
横浜市のよくある御質問が示しているのは、平成15年4月1日〜令和8年3月31日に取得した資産です5。この期間に開発用のパソコンなどを購入し、この特例を使って一度に経費にしているなら、申告の対象にあたります。
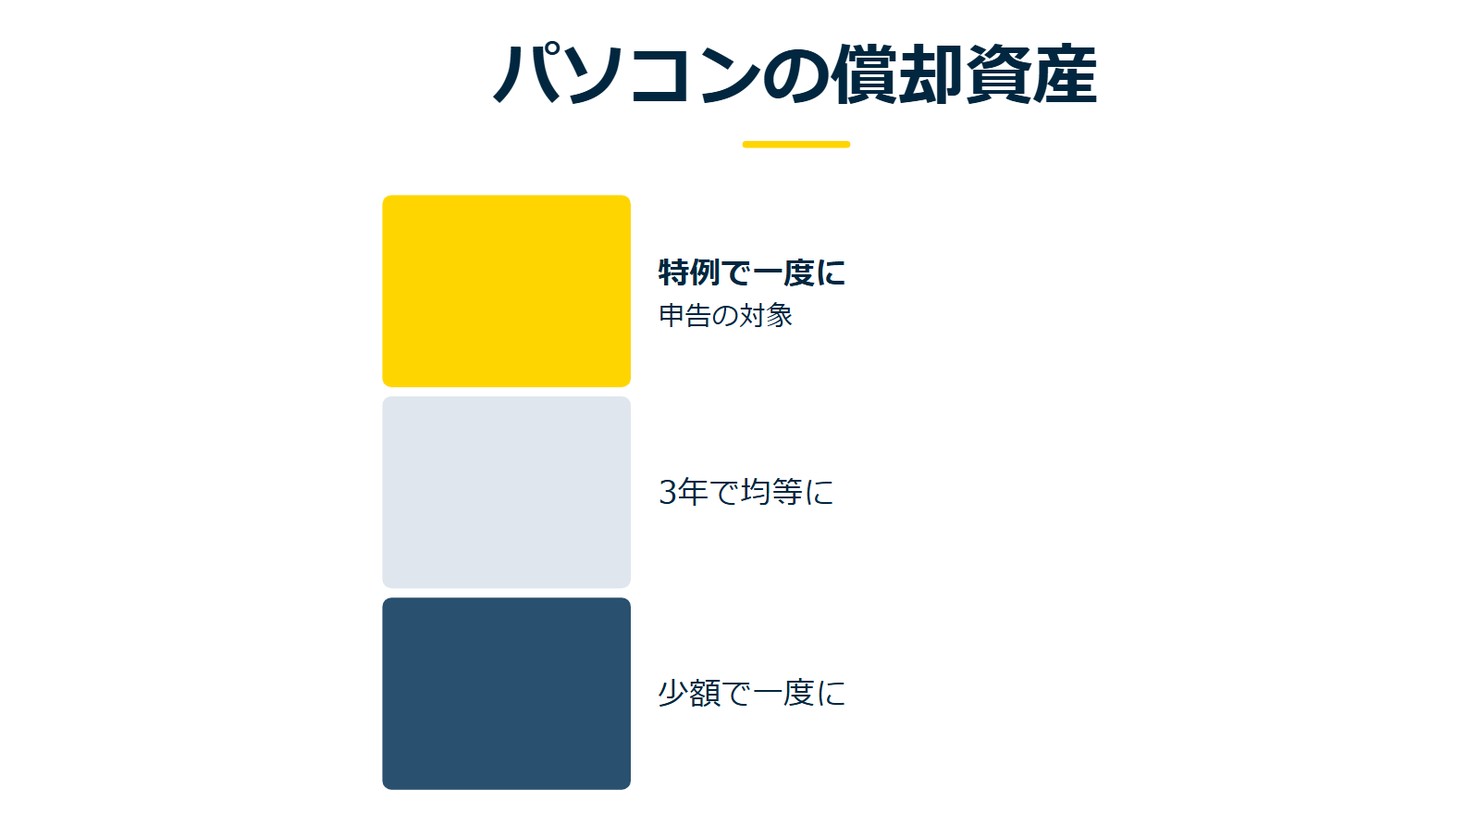
ここまでの3つの経費の付け方と、申告の要否をあわせて図2に並べました。同じように経費にした資産でも、一度に経費にしたか、数年に分けたか、どの特例を使ったかによって、結果が変わってきます。
出典:横浜市「固定資産税(償却資産)に関するよくある御質問」をもとに作成
経費にした方法で、申告の対象かどうかが分かれます。次は、対象になった資産の税額がどう決まるのかを確認します。
5. 税額は、課税標準額に1.4%をかけて出します(多摩市の案内)
評価額を資産ごとに出し、合計したものが課税標準額です
申告の対象になった資産は、次に税額の出し方へ進みます。多摩市の案内では、資産1品ごとに評価額を算出し、それを合計した金額を課税標準額と呼んでいます8。評価額は、購入したときの取得価額そのものではなく、耐用年数と経過年数に応じた減価残存率をかけて求める金額です8。
この減価残存率は、耐用年数と経過年数によって変わります。同じ取得価額のパソコンでも、購入から何年たっているかによって評価額は違ってきます。使うほど価値が下がっていく資産を、1月1日時点の金額に置き換える仕組みだと考えると、つかみやすくなります。
つまり、資産ごとに出した評価額を合計した金額が、課税標準額です8。1台ずつの計算を積み上げた先に、税額のもとになる数字が決まります。次に、この課税標準額に税率をかける段階を見ていきます。
前年中に取得した資産は、半年分の償却率で計算します
評価額の算出に関わる決まりは、これだけではありません。多摩市の案内では、前年中に取得した資産は、取得した月にかかわらず、半年分の償却率を使って評価額を出すとしています8。
1月に購入しても、12月に購入しても、前年中に取得した資産であれば、同じ半年分の率で評価額を出します。取得した月によって評価額の出し方に差が付かない仕組みです。
実際には、こうして出した課税標準額に、多摩市の案内では1.4%の税率をかけたものが、固定資産税額になるとしています6。ここで挙げた税率は、多摩市の案内にある数字です。税額そのものより、課税標準額の大きさによって結果が変わる仕組みを知っておくことが、次に見ていく免税点の話につながります。
6. 課税標準額が150万円未満なら、課税されません
150万円未満なら課税されず、横浜市では納税通知書も発行されません
課税標準額に税率をかけても、すべての人が納税になるわけではありません。多摩市の案内では、課税標準額の合計が150万円未満の場合、免税点にあたり、課税されないとしています7。
免税点を下回ったときに何が起こるのかも、横浜市のよくある御質問に示されています。横浜市では、課税標準額が150万円未満で課税されない場合、納税通知書は発行されません10。
ここで気になるのが、150万円未満であれば申告そのものが要らないのかという点です。次に、申告と課税の関係を切り分けて見ていきます。
申告が先にあり、課税されるかどうかはそのあとに決まります
宇都宮市の案内では、申告した結果、課税標準額が150万円(免税点)以上になった個人や法人の方が納税するという順番を示しています11。つまり、課税されるかどうかは、申告をすませたあとに決まります。
1月1日に所有している償却資産が申告のもとになる点は、すでに確認したとおりです2。150万円を下回りそうでも、宇都宮市の案内の順番では、申告が先です。課税されないことと、申告が要ることは、別の話として分けて考えます。
ここまでの流れを、申告から課税までの3つの段階として表3に整理しました。
| 段階 | 内容 |
|---|---|
| 1. 申告する | 1月1日時点で所有している資産の内容を、1月31日までに市町村へ申告します |
| 2. 課税標準額を出す | 申告をもとに、資産ごとの評価額を合計します |
| 3. 150万円以上なら課税 | 課税標準額が150万円(免税点)以上になった場合に、納税します |
表の3つの段階のうち、課税されるかどうかが決まるのは、最後の段階です11。この境目を、150万円の線として図3にも示します。
出典:多摩市「償却資産の概要と申告方法について」をもとに作成
課税されるかどうかの境目が分かったところで、次は、減価償却が終わったあとの資産の扱いを見ていきます。
申告の準備を進めながら、次のリモート案件を探す →
7. 減価償却が終わった資産も、使い続けていれば申告します
減価償却が終わっても、事業用資産として持ち続けていれば申告が必要です
確定申告では、パソコンなどの資産を耐用年数に応じて数年に分け、少しずつ経費にしていきます。その年数を終えると、それ以上は減価償却費として経費に入りません。ここで、経費にする作業が終わった資産は、申告の対象からも外れると考えたくなりますが、そうとは限りません。
横浜市では、この疑問に対する答えを、よくある御質問の中で示しています。税務会計での減価償却が終わっていても、事業用資産として持ち続けている場合は、申告が必要だとしています9。経費にする作業が終わったことと、資産を手放したことは、別の話です。
毎年いくら経費にしたかよりも、その資産を今も事業のために使っているかどうかが、申告の判断を左右します。横浜市の答えに照らすと、開発用のパソコンを買い替えずに使い続けているなら、経費にする作業が終わっていても、申告の対象から外れるわけではありません。
評価額の下限は、取得価額の5%です
では、経費にする作業が終わった資産の評価額は、どう扱われるのでしょうか。評価額はもともと、取得価額に耐用年数と経過年数に応じた減価残存率をかけて求める仕組みです8。
横浜市では、年数を重ねてこの額がどれだけ下がっても、取得価額の5%を下限にするとしています9。つまり、経費にする作業を終えた資産も評価額がゼロになることはなく、事業で使い続けている限り、課税標準額に加わり続けます。
ここまでの内容を、資産ごとに確かめる3つの手順として図4に整理しました。1月1日の時点で資産を持っているか、その資産をどう経費にしたか、そして申告の対象にあたるかどうかという順番です。
図の作成:Remogu編集部。ここまでの内容を3つの手順に整理したもので、統計データではありません
3つの手順を順番にたどれば、手元の資産が申告の対象かどうかが見えてきます。横浜市のよくある御質問では、10万円未満を一度に経費にした資産と、20万円未満を3年で均等に経費にした資産は、申告の対象から外れます4。個人が地方税法上の少額の資産にあたる場合も、申告の必要はありません12。
一方、30万円未満の特例を使って一度に経費にした資産(令和8年3月31日までに取得したもの)は、申告の対象に含まれます5。同じように経費にしていても、どの方法を選んだかによって、結果は変わります。
分かれ目は、経費にしたかどうかではなく、どう経費にしたかです。開発用のノートパソコンも、どの方法で経費にしたかを1台ずつ確かめれば、償却資産申告書に書くかどうかが見えてきます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
手続きの見通しが立てば、案件の仕事に使う機材も選びやすくなります。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*2 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*3 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*4 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)
*5 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)
*6 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*7 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*8 多摩市「償却資産の概要と申告方法について」(2025年12月・2026年9月確認)
*9 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)
*10 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)
*11 宇都宮市「償却資産に対する課税」(2025年12月・2026年9月確認)
*12 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)
*13 宇都宮市「償却資産に対する課税」(2025年12月・2026年9月確認)
*14 横浜市「固定資産税(償却資産)に関するよくある御質問」(2025年12月・2026年9月確認)