
扶養控除を確定申告で受けるには?フリーランスエンジニアが確かめる親族の4つの条件と控除額
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
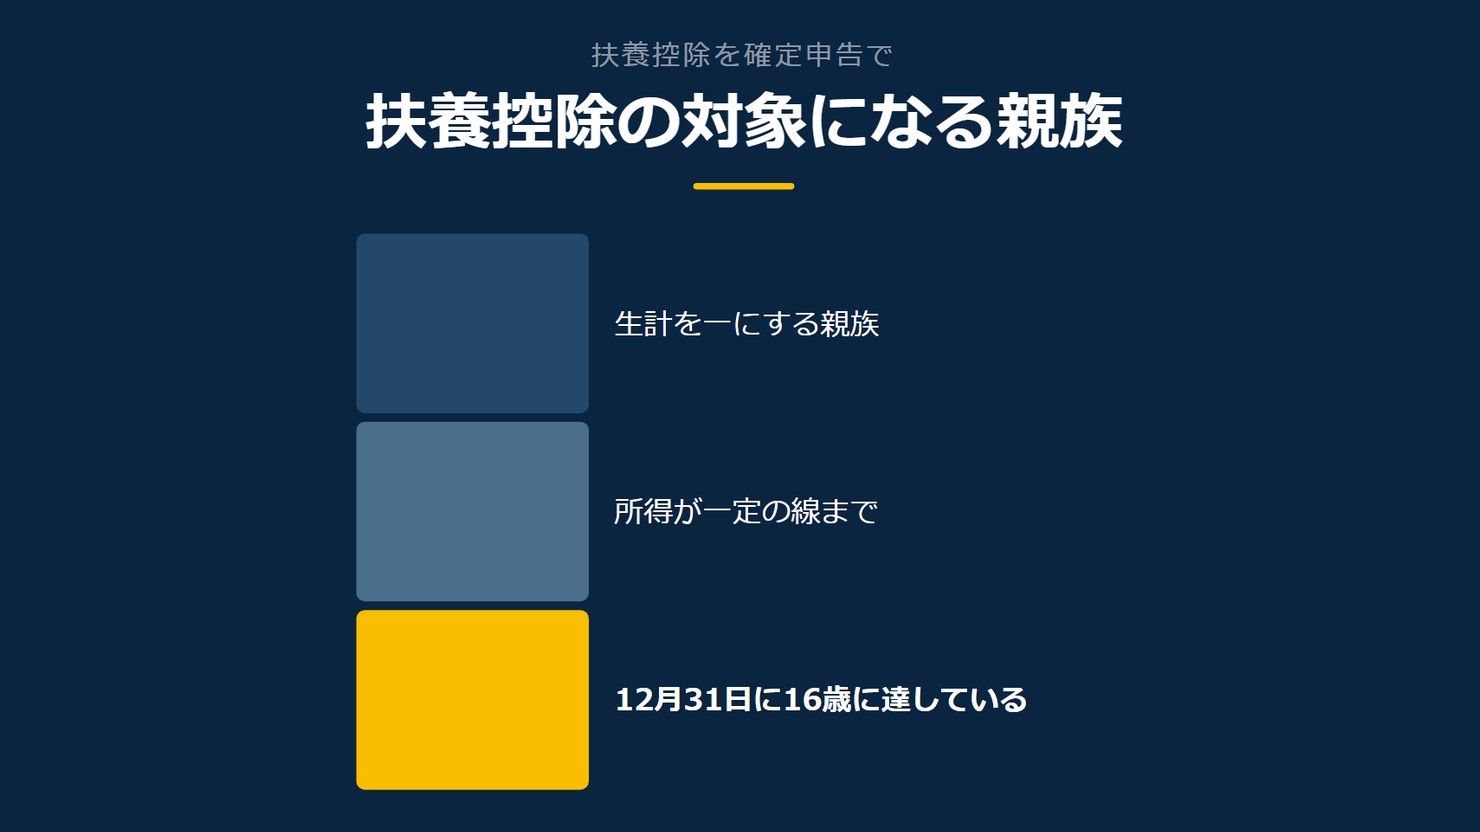
📘 この記事でわかること
- 扶養控除は控除対象扶養親族がいるときに差し引ける控除であることと、控除額が38万円から63万円まで年齢や同居の有無で決まること
- 扶養親族に当たるための4つの要件と、控除対象になるのは12月31日時点で16歳に達している人であること
- 海外に住む親族や、配偶者・19歳から22歳の子など、扶養控除以外の控除を確かめる場面があること
確定申告の準備を始め、所得控除の欄を見ていました。一緒に暮らす親や、高校生になった子を扶養控除の対象にできるのか、いくら差し引けるのかが分かりませんでした。調べると、扶養親族かどうかは、その年の12月31日の現況で判定すると書かれていました4。
▶ あわせて読みたい
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
・特定親族特別控除は最高63万円|フリーランスエンジニアが確かめる「子の所得」と要件の注意点
・【児童手当】フリーランスエンジニアの申請は市区町村へ|15日以内の期限と支給額を解説
1. 扶養控除は、控除対象扶養親族がいるときに所得から差し引ける控除です
所得控除は、所得税額を計算する土台です
所得控除は、各種所得の金額の合計額から差し引くもので、所得税額はその残りの金額を基礎として計算されます9。
所得控除には16種類あります。雑損控除や医療費控除、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、寄附金控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、基礎控除です10。
このうち、配偶者控除・配偶者特別控除・特定親族特別控除は、扶養控除とは別の控除に当たります10。特定親族特別控除は、令和7年分以降の年分について適用されます10。この記事では、扶養控除に絞って確かめていきます。
扶養控除は、控除対象扶養親族がいるときに受けられます
納税者に控除対象扶養親族となる人がいる場合には、一定の金額の所得控除が受けられます。これが扶養控除です1。
控除対象扶養親族に当たるかどうかは、一緒に暮らしているかどうかだけでは決まりません。生計を一にしているか、所得の額、年齢などを、第3節と第4節で確かめます。
2. 控除額は38万円から63万円で、年齢と同居の有無で決まります
控除額は、扶養親族の区分によって決まります
扶養控除の控除額は、扶養親族の年齢や同居の有無などにより決まります2。区分は、一般の控除対象扶養親族、特定扶養親族、老人扶養親族の3つに分かれ、それぞれ差し引ける金額が違います2。
一般の控除対象扶養親族は38万円、特定扶養親族は63万円です2。老人扶養親族は、同居老親等以外の場合は48万円、同居老親等の場合は58万円です2。区分ごとの金額を、次の表にまとめました。
| 区分 | 控除額 |
|---|---|
| 一般の控除対象扶養親族 | 38万円 |
| 特定扶養親族 | 63万円 |
| 老人扶養親族(同居老親等以外の者) | 48万円 |
| 老人扶養親族(同居老親等) | 58万円 |
同居老親等の「同居」は、暮らし方によって判断が変わります
表の「同居老親等」に当たるかどうかは、一緒に住んでいるかどうかだけでは決まりません。病気の治療のために入院して別居している場合は、同居に当たるものとして扱います3。
一方、老人ホームなどへ入所している場合は、同居に当たりません3。入院と入所とでは、扱いが逆になります。
そのため、老人扶養親族に当たる親が老人ホームへ入所しているときは、同居老親等以外の48万円の区分になります23。
3. 扶養親族に当たるのは、4つの要件をすべて満たす人です
扶養親族に当たるには、4つの要件を順に確かめます
扶養親族に当たるかどうかは、その年の12月31日の現況で判定します4。4つの要件を順に確かめます。
1つ目は、配偶者以外の親族であることです。6親等内の血族および3親等内の姻族、または里子などが当たります4。2つ目は、納税者と生計を一にしていることです4。
3つ目は、合計所得金額の線です。令和7年分は58万円以下であることが要件です4。この線は、令和8年12月1日に施行され、令和8年分からは62万円以下になります5。年分によって線が違う点に注意します。
4つ目は、事業専従者に当たらないことです。青色申告者の事業専従者として、その年に一度も支払を受けていないこと、または白色申告者の事業専従者でないことが要件です4。事業を手伝ってもらっている親族に支払をしている場合は、この要件に関わります。
4つの要件は、すべてそろって初めて成り立ちます
4つの要件は、どれか1つを満たせばよいわけではありません。配偶者以外の親族であること、生計を一にしていること、合計所得金額の線を超えていないこと、事業専従者に当たらないことの、すべてがそろって初めて扶養親族に当たります4。
4つの要件を、図1に並べます。
図の作成:Remogu編集部。国税庁の資料をもとに整理したもので、統計データではありません
自分に合うリモート案件を見てみる →
4. 控除の対象になるのは、12月31日に16歳に達している人です
扶養親族と控除対象扶養親族は、同じ範囲ではありません
前節で確かめた4つの要件をすべて満たすと、扶養親族に当たります。ただし、扶養控除の対象になるのは、そのうちさらに年齢の条件を満たす人だけです。
控除対象扶養親族とは、扶養親族のうち、その年12月31日現在の年齢が16歳に達している人を指します6。扶養親族に当たっていても、この年齢の条件を満たさなければ、控除対象扶養親族には当たりません。
12月31日時点の年齢で、対象になるかどうかが分かれます
図2に、その分かれ目を並べます。
出典:国税庁「扶養控除」をもとに作成
16歳になっていない子は、別の支えで確かめます
16歳になっていない子は、扶養親族に当たっていても扶養控除の対象にはなりません。子育てにかかる費用の支えは、児童手当を確かめます。詳しい支給額や申請の期限は児童手当の記事にまとめています。
5. 海外に住む親族は、年齢などで対象が限られます
非居住者である扶養親族は、対象がさらに絞られます
ここまでは、国内に住む扶養親族を前提に確かめてきました。海外に住む親族、つまり非居住者である扶養親族については、令和5年分以後、対象がさらに絞られています7。
非居住者である扶養親族が控除対象扶養親族に当たるのは、その年12月31日現在の年齢が16歳に達していて30歳になっていない人、70歳に達している人、または30歳に達していて70歳になっていない人のうち一定の条件を満たす人のいずれかに限られます7。
この一定の条件とは、留学をしていること、障害者であること、納税者から生活費または教育費に充てるための支払を38万円以上受けていることのいずれかです7。30歳に達していて70歳になっていない人は、これらのいずれかに当てはまらなければ、控除対象扶養親族に当たりません。
年齢の3つの区分ごとに、当てはまるかどうかを確かめます
年齢の区分は3つに分かれ、それぞれ当てはまるかどうかの条件が異なります。表2に整理します。
| 12月31日現在の年齢 | 控除対象扶養親族に当たるか |
|---|---|
| 16歳に達していて30歳になっていない | 当たります |
| 70歳に達している | 当たります |
| 30歳に達していて70歳になっていない | 留学・障害者・38万円以上の支払を受けている人に限り当たります |
海外に住む親族がいるときは、まず12月31日時点の年齢がどの区分に入るかを確かめます。30歳に達していて70歳になっていない区分に当たるときは、3つの条件のいずれかに当てはまるかもあわせて確かめます7。
フルリモート案件の一覧を見てみる →
6. 配偶者と19歳から22歳の子は、別の控除も確かめます
ここまで確かめてきた扶養親族には、配偶者は入りません。扶養親族とは、配偶者以外の親族、または里子等を指します4。生計を一にする配偶者がいる場合は、扶養控除とは別の制度で確かめます。
所得控除には、扶養控除のほかに配偶者控除・配偶者特別控除・特定親族特別控除があります10。誰をどの控除で確かめるかを整理します。
配偶者は配偶者控除・配偶者特別控除で確かめます
配偶者がいる場合は、配偶者控除または配偶者特別控除の対象になるかを確かめます10。
フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違いで、配偶者の所得の線と控除額を確かめられます。
19歳から22歳の親族には特定親族特別控除があります
年齢が19歳に達していて23歳になっていない親族等で、合計所得金額が一定額以下でも控除対象扶養親族に当たらない人がいるときは、特定親族特別控除が受けられます11。
特定親族特別控除は、令和7年分以降の年分について適用されます10。
特定親族特別控除は最高63万円|フリーランスエンジニアが確かめる「子の所得」と要件の注意点で、所得の線と控除額を確かめられます。
図の作成:Remogu編集部。控除の対象を整理したもので、統計データではありません
7. 確定申告の前に、3つを確かめます
確かめるのは、その年12月31日時点の合計所得金額、その年12月31日時点の年齢、事業専従者かどうかの3つです4。3つとも「12月31日の現況」という同じ基準で判定します4。
確かめる3つの項目
1つ目は合計所得金額です。令和7年分は58万円以下が要件です4。令和8年分からは62万円以下に変わります5。
2つ目はその年12月31日時点の年齢です。控除対象扶養親族に当たるのは、その年12月31日現在の年齢が16歳に達している人です6。
3つ目は事業専従者かどうかです。青色申告者の事業専従者としてその年に一度も支払を受けていないこと、または白色申告者の事業専従者でないことが要件に含まれます4。
| 確かめること | 内容 |
|---|---|
| 合計所得金額 | 令和7年分は58万円以下、令和8年分から62万円以下 |
| 年齢 | その年12月31日時点で16歳に達しているか |
| 事業専従者かどうか | 青色申告者はその年に一度も支払を受けていないか、白色申告者の事業専従者でないか |
確定申告書は画面の案内に沿って作れます
3つを確かめたら、確定申告書等作成コーナーで入力します。画面の案内に沿って金額を入力すると確定申告書等を作って提出でき、必要な付表や明細書も入力に応じて自動的に作成されます8。
出典:国税庁「扶養控除」を基に作成
扶養控除は、控除対象扶養親族がいるときに所得から差し引ける控除です1。所得控除の額を差し引いた残りを基礎に、所得税額が計算されます9。
控除額は、一般の控除対象扶養親族で38万円、年齢や同居の有無によって63万円まで上がります2。扶養親族に当たるのは、4つの要件をすべて満たす人です4。控除の対象になるのは、その年12月31日時点で16歳に達している人です6。
扶養親族かどうかは、その年の12月31日の現況で判定します4。確定申告の前に、12月31日時点の年齢と所得、事業専従者かどうかを確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
親族を養いながら働き方を整えるなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*3 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*4 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*5 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*6 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*7 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*8 国税庁「扶養控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*9 国税庁「所得控除のあらまし」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*10 国税庁「所得控除のあらまし」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*11 国税庁「特定親族特別控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*12 国税庁「特定親族特別控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)