
特定親族特別控除は最高63万円|フリーランスエンジニアが確かめる「子の所得」と要件の注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 特定親族特別控除が生計を一にする19〜22歳の親族がいるときに受けられる所得控除であることと、扶養控除の対象になる人との違い
- 特定親族特別控除の控除額が合計所得金額に応じて63万円から3万円まで段階的に下がることと、その基準になる金額
- 12月31日時点の年齢や所得金額で特定親族に当たるかが決まることと、事業専従者は対象にならない点
大学に通う子の所得が増え、扶養控除の対象から外れるかもしれないと気づきました。確定申告でほかに受けられる控除があるのか、いくらになるのかが分かりませんでした。扶養控除の対象から外れても、合計所得金額が123万円以下なら特定親族特別控除があります。控除額は、子の合計所得金額に応じて段階的に決まります。
▶ あわせて読みたい
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
・フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
1. 特定親族特別控除は、扶養控除の対象にならない19〜22歳の親族がいるときの控除です
特定親族がいるときに受けられる所得控除です
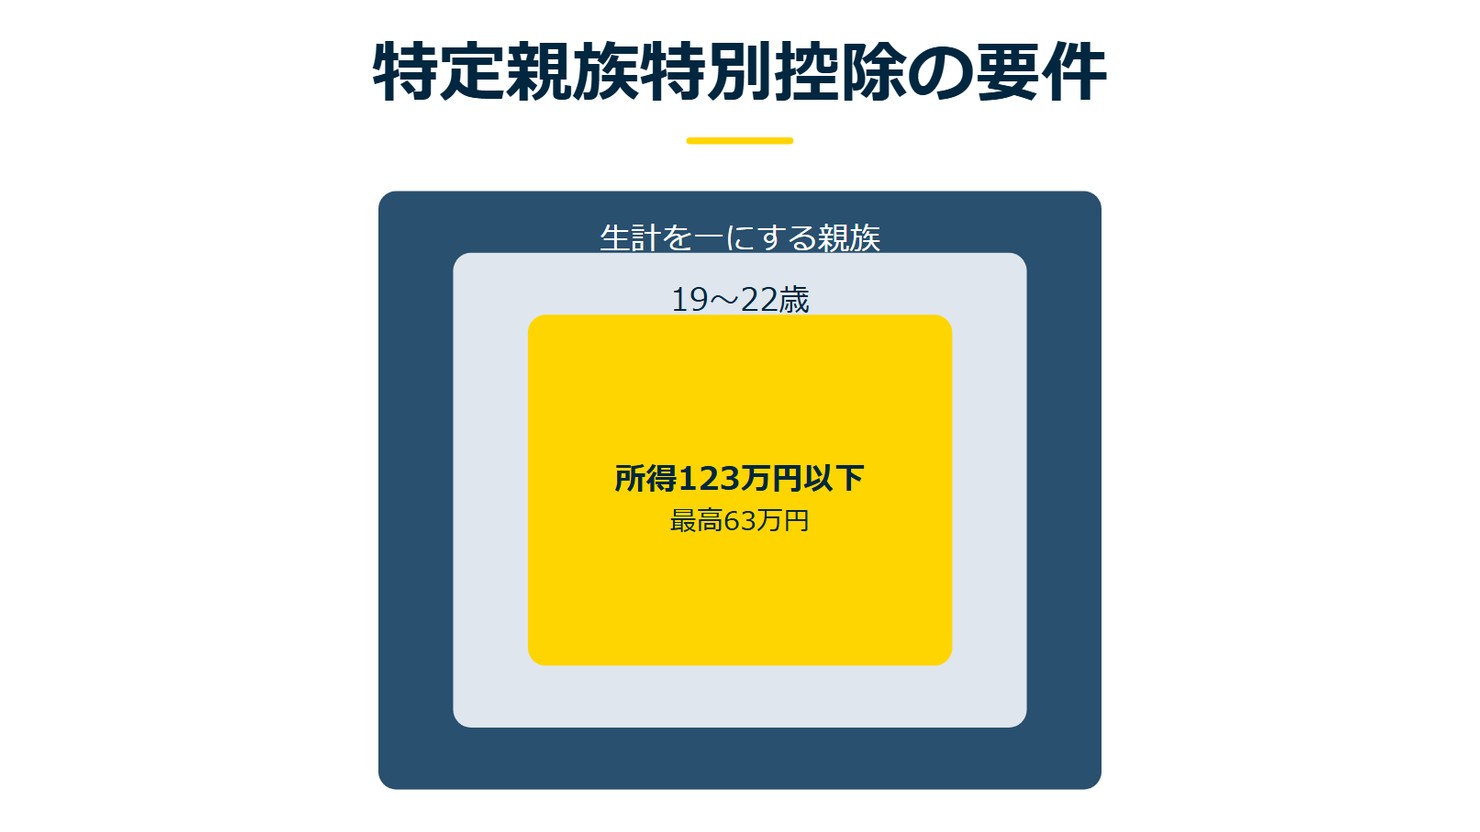
特定親族特別控除は、納税者に、生計を一にする19〜22歳の親族等で、合計所得金額が一定金額以下の、控除対象扶養親族に該当しない人(特定親族)がいるときに受けられる所得控除です1。
確定申告書等作成コーナーの案内も、特定親族特別控除は所得税法上の特定親族となる人がいる納税者が受けられる所得控除だと述べています15。
扶養控除とは、対象になる人の範囲が異なります
扶養控除は、控除対象扶養親族となる人がいる納税者が受けられる所得控除です13。
控除額は、一般の控除対象扶養親族が38万円、特定扶養親族が63万円と定められています11。
| 区分 | 対象になる人 | 控除額 |
|---|---|---|
| 扶養控除(一般) | 控除対象扶養親族となる人 | 38万円 |
| 扶養控除(特定扶養親族) | 控除対象扶養親族となる人のうち特定扶養親族 | 63万円 |
| 特定親族特別控除 | 控除対象扶養親族に該当しない特定親族 | 特定親族の合計所得金額で決まる |
次は、特定親族特別控除の控除額です。
2. 控除額は合計所得金額で決まり、最高63万円です
合計所得金額62万円超85万円以下では63万円です
令和8年分以後の特定親族特別控除は、特定親族の合計所得金額によって控除額が決まります。合計所得金額が62万円超85万円以下の範囲であれば、控除額はもっとも高い63万円です2。
合計所得金額がこの範囲を超えると、控除額は段階を追って下がっていきます。
85万円を超えると、3万円まで段階的に下がります
合計所得金額が85万円超90万円以下なら61万円、90万円超95万円以下なら51万円、95万円超100万円以下なら41万円です3。
さらに合計所得金額が100万円超105万円以下なら31万円、105万円超110万円以下なら21万円です4。
110万円超115万円以下なら11万円、115万円超120万円以下なら6万円です4。120万円超123万円以下では3万円まで下がります4。
出典:国税庁「特定親族特別控除」(令和8年4月1日現在)をもとに作成
こうした段階を経て、令和8年分以後の控除額は63万円から3万円までの9段階に分かれます。
3. 令和8年分からは、表の区切りが62万円になります
控除額の規定は、令和8年12月1日に施行されます
ここまで見てきた控除額の規定は、令和8年12月1日に施行され、令和8年分以後の所得税について適用されます5。
扶養親族の所得の要件も、同じ日に62万円以下へ変わります
扶養親族の合計所得金額の要件も、令和8年12月1日に施行され、令和8年分から適用される金額は62万円以下です12。
令和7年分の確定申告書等作成コーナーの案内では、特定親族の合計所得金額の要件は58万円超123万円以下でした14。令和8年分以後の控除額の表は、合計所得金額62万円超から始まります2。
フルリモートの案件一覧を見る →
4. 特定親族かどうかは、12月31日の現況で決まります
12月31日の現況で、要件のすべてに当てはまるかを見ます
特定親族に当たるかどうかは、その年の12月31日の現況で、定められた要件のすべてに当てはまるかどうかで決まります6。
親族の範囲と、生計・年齢の要件を確かめます
要件の1つ目は、配偶者以外の親族(6親等内の血族および3親等内の姻族)、または里子であることです7。
これに加えて、納税者と生計を一にしていることと、年齢が19〜22歳であることも要件に含まれます8。
特定親族の要件をまとめると、次のとおりです。
| 要件 | 内容 |
|---|---|
| 親族の範囲 | 配偶者以外の親族(6親等内の血族および3親等内の姻族)または里子 |
| 生計 | 納税者と生計を一にしている |
| 年齢 | 19〜22歳 |
| 合計所得金額 | 年間123万円以下(第5節) |
| 扶養控除との関係 | 控除対象扶養親族に該当しない(第5節) |
| 事業専従者 | 事業専従者として支払を受けていない、または白色申告者の事業専従者でない(第6節) |
ほかに、源泉徴収に関する要件もあります16。
5. 合計所得金額が123万円以下で、扶養控除の対象でないことが要件です
合計所得金額123万円以下などが要件です
特定親族の要件には、年間の合計所得金額が123万円以下であること、控除対象扶養親族に該当しないこと、特定親族自身が特定親族特別控除を適用していないことが含まれます10。
62万円と123万円が、扶養控除と特定親族特別控除をつなぎます
令和8年分からの扶養親族の合計所得金額の要件は、62万円以下です12。
特定親族特別控除の控除額の表は、合計所得金額62万円超から始まります2。
出典:国税庁「特定親族特別控除」「扶養控除」(令和8年4月1日現在)をもとに作成
合計所得金額によって、扶養控除と特定親族特別控除のどちらに当てはまるかが変わります。
フルリモートの案件一覧を見る →
6. 事業専従者として支払を受けた親族は、対象になりません
事業を手伝う子に支払っていると、この要件から外れます
特定親族の要件には、青色申告者の事業専従者として、その年を通じて一度も支払を受けていないこと、または白色申告者の事業専従者でないことも含まれます9。
青色申告者の事業専従者として、その年に一度でも支払を受けていれば、この要件には当てはまりません9。
出典:国税庁「特定親族特別控除」「扶養控除」(令和8年4月1日現在)をもとに作成
扶養親族の要件と見比べます
扶養親族は、その年の12月31日の現況で、4つの要件のすべてに当てはまる人です17。
要件の1つ目は、配偶者以外の親族(6親等内の血族および3親等内の姻族)、または里子や、市町村長から養護を委託された老人であることです18。
扶養親族の要件にも、青色申告者の事業専従者としてその年を通じて一度も支払を受けていないこと、または白色申告者の事業専従者でないことが含まれます19。特定親族の要件と、同じ形です9。
7. 確定申告の前に、3つを確かめます
年齢と生計、そして合計所得金額を確かめます
特定親族に当たるかどうかは、12月31日の現況で決まります6。年齢が19〜22歳か、納税者と生計を一にしているかも、この時点で確かめます8。
あわせて、年間の合計所得金額が123万円以下か、控除対象扶養親族に該当しないかを確かめます。特定親族自身が特定親族特別控除を適用していないことも要件です10。
事業専従者かどうかも確かめます
3つ目は、事業専従者かどうかです。その年を通じて、青色申告者や白色申告者の事業専従者として支払を受けていないかを確かめます9。
ここまでの3点を、表3にまとめます。
| 確かめること | 内容 |
|---|---|
| 年齢と生計 | 12月31日の時点で19〜22歳であり、納税者と生計を一にしているか |
| 合計所得金額 | 年間の合計所得金額が123万円以下で、控除対象扶養親族に該当していないか |
| 事業専従者 | その年を通じて、青色申告者や白色申告者の事業専従者として支払を受けていないか |
確かめる順番を、図4にまとめます。
出典:国税庁「特定親族特別控除」(令和8年4月1日現在)をもとに作成
特定親族特別控除は、生計を一にする19〜22歳の親族等で、控除対象扶養親族に該当しない人がいるときの所得控除です1。令和8年分以後の控除額は、合計所得金額が62万円超85万円以下で63万円、120万円超123万円以下で3万円です245。事業専従者として支払を受けた親族は、対象になりません9。
扶養控除の対象から外れても、合計所得金額が123万円以下なら特定親族特別控除があります。12月31日の時点で、子の合計所得金額と要件を確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
控除の要件を確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「特定親族特別控除」概要(2026年4月1日・2026年9月確認)
*2 国税庁「特定親族特別控除」控除額の表(1行目)(2026年4月1日・2026年9月確認)
*3 国税庁「特定親族特別控除」控除額の表(2〜4行目)(2026年4月1日・2026年9月確認)
*4 国税庁「特定親族特別控除」控除額の表(5〜9行目)(2026年4月1日・2026年9月確認)
*5 国税庁「特定親族特別控除」(注1)(2026年4月1日・2026年9月確認)
*6 国税庁「特定親族特別控除」特定親族に該当する人の範囲(2026年4月1日・2026年9月確認)
*7 国税庁「特定親族特別控除」要件(1)(2026年4月1日・2026年9月確認)
*8 国税庁「特定親族特別控除」要件(2)(3)(2026年4月1日・2026年9月確認)
*9 国税庁「特定親族特別控除」要件(4)(2026年4月1日・2026年9月確認)
*10 国税庁「特定親族特別控除」要件(5)(6)(7)(2026年4月1日・2026年9月確認)
*11 国税庁「扶養控除」扶養控除の金額(2026年4月1日・2026年9月確認)
*12 国税庁「扶養控除」扶養親族の要件(3)の注(2026年4月1日・2026年9月確認)
*13 国税庁「扶養控除」概要(2026年4月1日・2026年9月確認)
*14 国税庁「特定親族特別控除とは」令和7年分よくある質問(2025年・2026年9月確認)
*15 国税庁「特定親族特別控除とは」令和7年分よくある質問(2025年・2026年9月確認)
*16 国税庁「特定親族特別控除」要件(8)(9)(2026年4月1日・2026年9月確認)
*17 国税庁「扶養控除」扶養親族の範囲(2026年4月1日・2026年9月確認)
*18 国税庁「扶養控除」扶養親族の要件(1)(2026年4月1日・2026年9月確認)
*19 国税庁「扶養控除」扶養親族の要件(4)(2026年4月1日・2026年9月確認)