
【フリーランスエンジニア】租税公課に入る税金と入らない税金の違い|住民税や国民健康保険税の扱い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 事業税や固定資産税など租税公課の欄に書く税金と、所得税や住民税など必要経費にならない税金の分かれ目
- 店舗兼住宅にかかる固定資産税や家賃などの扱いと、業務の部分だけが必要経費になる条件
- 国民健康保険税や罰金・科料などが必要経費にならないことと、納付書を仕分ける前に確かめる3つの観点
確定申告の書類を前に、1年分の領収書と納付書を仕分けていました。事業税の納付書、住民税の納付書、国民健康保険税の通知が机に並び、どれを租税公課の欄に書けばよいのか手が止まりました。見た目はどれも同じ「税金」でしたが、扱いは同じではありませんでした。租税公課に入れられるかは、その税が業務のためのものかどうかで分かれます。
▶ あわせて読みたい
・フリーランスエンジニアに個人事業税はかかる?職種ではなく事業で決まる仕組みを解説
・フリーランスエンジニアに償却資産の申告は必要?パソコンが対象になる条件と免税点150万円
・案件の契約書と収入印紙|請負に当たる契約書と、継続的な基本契約の違いを解説
1. 租税公課には、事業税や固定資産税、印紙税などの税金を書きます
収支内訳書には、租税公課という欄があります2。この欄に書くものは、国税庁の収支内訳書の書き方で示されています2。
収支内訳書は、1年間の収入と必要経費をまとめる書類です。租税公課の欄は、その経費の欄の1つです。
この欄に書けるものは、あらかじめ2つに決まっています。1つは税金、もう1つは会費や組合費です2。
書けるものは、税金と会費・組合費の2つに分かれます
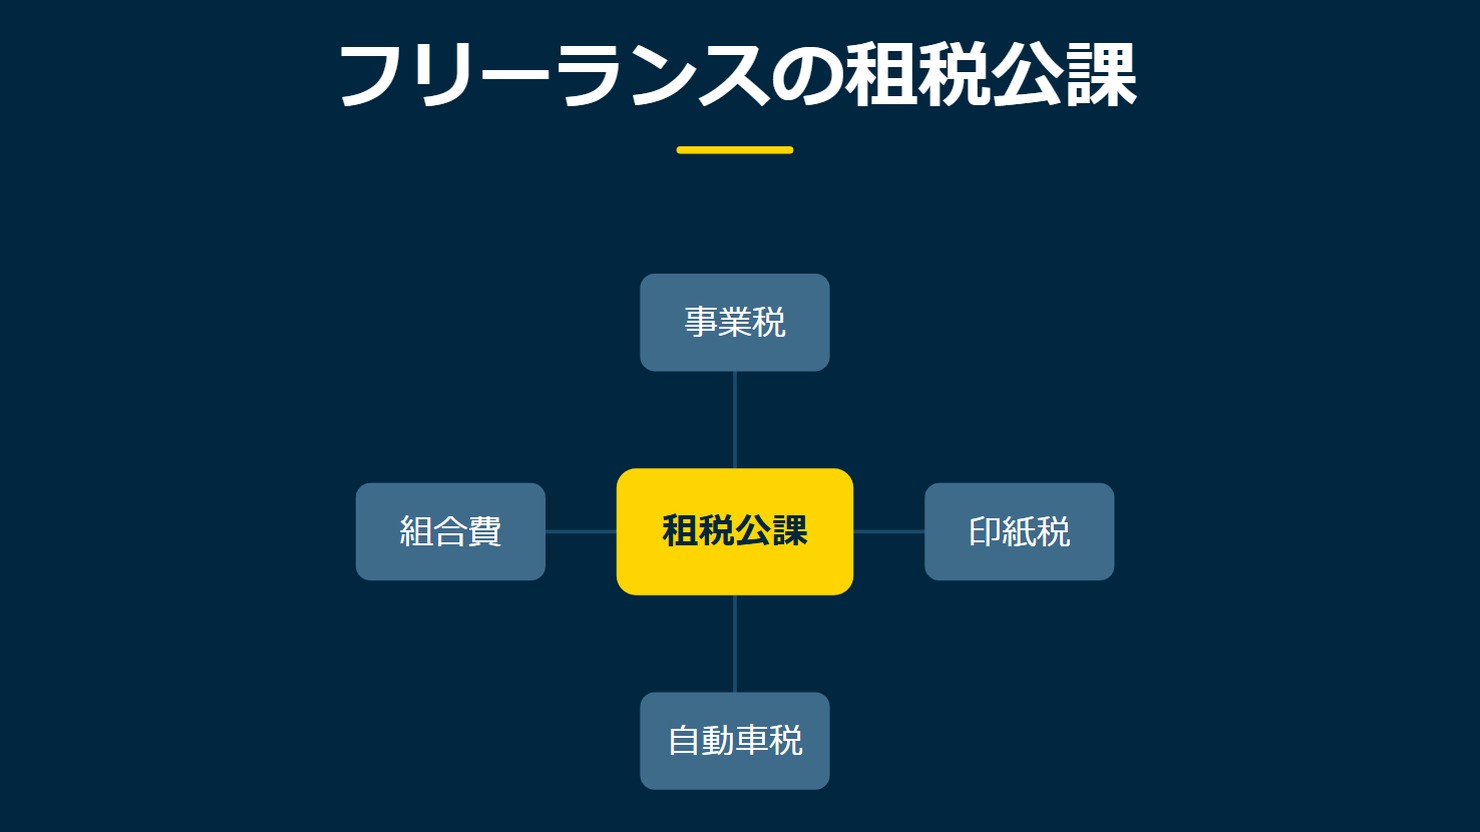
まず、税金のほうには、税込経理方式による消費税等の納付税額、事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税などが含まれます2。
次に、商工会議所や商工会、協同組合、同業者組合、商店会などの会費や組合費です2。ここまでの内容を、表にまとめました。
| 区分 | 書くものの例 |
|---|---|
| 税金 | 税込経理方式による消費税等の納付税額、事業税、固定資産税、自動車税、不動産取得税、登録免許税、印紙税など |
| 会費・組合費 | 商工会議所、商工会、協同組合、同業者組合、商店会などの会費や組合費 |
この一覧の中に、事業税と印紙税も含まれています。次の節で、その位置づけを確かめます。
2. 事業税や印紙税は、租税公課の欄に書く税金です
租税公課の欄に並ぶ税金の中でも、事業税と印紙税は、書き方の中で名前が挙がっている税金です2。
書き方では、事業税と印紙税が、固定資産税や自動車税などと並んで挙げられています2。
事業税は、租税公課の欄に書く税金の1つです2。ただし、欄に書けるかどうかと、支払った金額の全部が必要経費になるかどうかは、分けて考えます。
たとえば店舗兼住宅の固定資産税のうち、住宅部分に対応する費用は必要経費になりません1。この点は、次の節で確かめます。印紙税も、事業税と同じ欄に並ぶ税金です2。
租税公課の欄に入る税金と、必要経費にならない税金を、図で整理しました。
出典:国税庁「令和7年分 収支内訳書(一般用)の書き方」をもとに作成
ここまでは、欄に書く税金がどれかを見てきました。次に確かめるのは、店舗兼住宅にかかる税金です。
3. 店舗兼住宅の固定資産税は、住宅部分が必要経費になりません
店舗兼住宅で仕事をしている場合、支払いの中には住宅の分と業務の分が混ざっています。地代家賃や火災保険料、固定資産税、修繕費といった費用のうち、どこまでが業務の費用として認められるのか、帳簿を付ける手が止まることがあります。国税庁の収支内訳書の書き方は、このときの扱いを示しています1。
住宅部分に対応する費用は、必要経費になりません
店舗兼住宅について支払った地代家賃や火災保険料、固定資産税、修繕費などのうち、住宅部分に対応する費用は、必要経費にならないと示されています1。挙げられている費用は固定資産税だけでなく、地代家賃や火災保険料、修繕費まで含む複数の項目です。
事業税や固定資産税は、租税公課の欄に書く税金の一覧に含まれる税金です2。ただし、欄に書けるかどうかと、支払った金額の住宅部分が必要経費になるかどうかは、別の話です1。店舗兼住宅にかかる固定資産税も、住宅部分に対応する金額は必要経費になりません1。
業務の部分は、明らかに区分できる金額に限られます
一方で、家事上の費用そのものは必要経費になりません5。住宅と業務の両方にかかわる支出は家事関連費と呼ばれ、そのうち必要経費になる範囲には条件が示されています5。店舗兼住宅にかかる費用も、この家事関連費の考え方に沿って扱われます。
家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる金額に限られます5。業務のために使ったと記録から明らかに区分できるかどうかが、ここでの基準です。
資料が挙げている例は、店舗併用住宅に係る費用です5。租税公課や家賃、水道光熱費などが、これにあたります。同じ費用の中でも、業務の部分と住宅部分とでは扱いが分かれます。ここまでの内容を、表にまとめました。
| 区分 | 扱い |
|---|---|
| 業務の部分 | 取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる金額に限り、必要経費になります |
| 住宅部分 | 地代家賃や火災保険料、固定資産税、修繕費などのうち、住宅部分に対応する費用は必要経費になりません |
ここまでは、店舗兼住宅にかかる費用のうち、どこまでが必要経費になるかを見てきました。租税公課の欄に書けるかどうかとは、また別の線引きがあることが分かります。次に確かめるのは、所得税や住民税の扱いです。
案件を見比べながら、報酬の条件を確かめる →
4. 所得税や住民税は、必要経費になりません
机に並んでいた納付書の中には、住民税の納付書もありました。事業税の納付書とは同じ「税金」でも、租税公課の欄への書き方が同じとは限りません。
ここで確かめるのは、住民税の納付書が租税公課の欄に書けるものかどうかです。答えは、収支内訳書の書き方の中にある注記に示されています。
収支内訳書の租税公課の欄には、必要経費にならない税金を示す注記があります。そこには、所得税及び復興特別所得税、相続税、住民税が挙がっています3。
事業税や固定資産税、印紙税などは、租税公課の欄に並ぶ税金です2。所得税や住民税は、これとは別の扱いで、欄そのものに書く税金には入りません3。同じ「税金」という言葉でも、必要経費に入るかどうかで扱いが分かれます。
この分かれ目を、図にしました。
出典:国税庁「令和7年分 収支内訳書(一般用)の書き方」をもとに作成
確定申告の準備で手が止まったのは、この住民税の納付書のところでした。次に確かめるのは、国民健康保険税の通知と、国民年金の保険料です。
5. 国民健康保険税や国民年金の保険料も、租税公課には入りません
住民税の次に確かめるのは、国民健康保険税の通知です。あわせて、国民年金の保険料の扱いも確かめます。
収支内訳書の書き方には、租税公課の欄についての注記があります。国民健康保険税や国民年金の保険料は、必要経費にならないとそこに示されています4。
所得税や住民税3も、国民健康保険税や国民年金の保険料4も、同じ注記の中に並ぶ内容です。
次に確かめるのは、罰金や科料、過料の扱いです。
6. 罰金や科料、過料も必要経費になりません
罰金や科料、過料も、支払った記録が残っていれば、帳簿に付けたくなるものです。しかし、必要経費になるかどうかは、ここでも確かめる必要があります。
罰金、科料および過料などは、必要経費にならないものとして挙げられています6。
ここまでに確かめてきたのは、所得税や住民税3、国民健康保険税や国民年金の保険料4、罰金や科料、過料6の3つです。必要経費にならないものを、表にまとめました。
| 区分 | 必要経費にならないもの |
|---|---|
| 所得税・住民税 | 所得税及び復興特別所得税、相続税、住民税 |
| 国民健康保険税・国民年金の保険料 | 国民健康保険税、国民年金の保険料 |
| 罰金・科料・過料 | 罰金、科料および過料など |
ここまでで、必要経費にならないものを一通り確かめました。最後に、納付書を仕分ける前に確かめることを整理します。
ここまで確認できたら、登録して案件の条件を確かめる →
7. 納付書を仕分ける前に、3つを確かめます
机に並んだ納付書や通知書を仕分けるとき、確かめる観点は3つあります。租税公課の欄に書く税金かどうか、必要経費にならない税金かどうか、そして住宅と業務の両方にかかわる費用なら、業務の部分が明らかに区分できるかどうかです。
出典:国税庁「令和7年分 収支内訳書(一般用)の書き方」・「No.2210 必要経費の知識」をもとに作成
まず確かめるのは、租税公課の欄に書く税金かどうかです。事業税や固定資産税、印紙税など、1節で見た一覧に含まれているかどうかを見ます2。
一覧に含まれていれば、租税公課の欄に書く税金です2。ただし、店舗兼住宅にかかる固定資産税のように、住宅と業務の両方にかかわるものは、3つ目の観点も確かめます。
2つ目に確かめるのは、必要経費にならない税金かどうかです。所得税及び復興特別所得税、相続税、住民税は、租税公課の欄の注記で必要経費にならないと示されています3。
この注記に当てはまれば、租税公課の欄にも、ほかの経費の欄にも書きません。3つ目は、住宅と業務の両方にかかわる費用のときに確かめる観点です。
3つ目に確かめるのは、住宅と業務の両方にかかわる費用かどうかです。店舗兼住宅について支払った地代家賃や火災保険料、固定資産税、修繕費などのうち、住宅部分に対応する費用は必要経費にならないと示されています1。
家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる金額に限られます5。区分できる記録が残っているかどうかが、ここでの分かれ目です。
出典:国税庁「令和7年分 収支内訳書(一般用)の書き方」・「No.2210 必要経費の知識」をもとに作成
ここまでの3つを合わせると、納付書や通知書の仕分け方が見えてきます。租税公課の欄に書くのは、事業税や固定資産税、印紙税などの税金と、商工会議所や同業者組合などの会費です2。
所得税や住民税3、国民健康保険税や国民年金の保険料4、罰金や科料、過料6は必要経費になりません。店舗兼住宅の固定資産税などのうち、住宅部分に対応する費用も、必要経費になりません1。
租税公課に入れられるかは、その税が業務のためのものかどうかで分かれます。納付書を1枚ずつ、業務の税かどうかで仕分けます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
帳簿の仕分けがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「収支内訳書(一般用)の書き方」(2025年・2026年9月確認)
*2 国税庁「収支内訳書(一般用)の書き方」(2025年・2026年9月確認)
*3 国税庁「収支内訳書(一般用)の書き方」(2025年・2026年9月確認)
*4 国税庁「収支内訳書(一般用)の書き方」(2025年・2026年9月確認)
*5 国税庁「No.2210 必要経費の知識」[令和8年4月1日現在法令等](2026年・2026年9月確認)
*6 国税庁「No.2210 必要経費の知識」(2026年・2026年9月確認)