
廃業届はいつまでに出す?フリーランスエンジニアが事業をやめるときに出す3つの届出と注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 廃業届や青色申告の取りやめ届出書、消費税の事業廃止届出書など、事業をやめるときに出す届出と、それぞれの提出期限
- 個人事業のすべてを法人に引き継いで法人化するときに法人設立ワンストップサービスが使えることと、法人設立届出書を出す期限
- 届出書をe-Taxソフトで作成できることと、事業をやめる前に確かめておきたい3つの届出の期限
法人化を決め、個人事業としての案件の受け方を終えることにしました。開業のときは、税務署に一枚の届出書を出すだけで済みました。今回もそれと同じだろうと思っていました。ところが調べてみると、事業をやめるときの届出は、1枚では終わらないことがあります。
▶ あわせて読みたい
・フリーランスエンジニアの法人化で変わること|税率・保険・消費税の違いを解説
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
1. 事業をやめるときは、届出書を出します
国税庁の「廃業する場合」というページには、事業を廃止するときに提出が必要な主な届出書・申請書等がまとめられています1。
そこに並ぶのは、個人事業の開業・廃業等届出書だけではありません。
青色申告の承認を受けていた人は取りやめの届出を4、消費税の課税事業者は事業廃止届出書を5、それぞれ別に出します。
主な届出の名称と対象、提出期限を一つの表にまとめました。
主な届出を、名称と期限で確認します
対象になるのは、個人事業を廃業する人と、青色申告の承認を受けていた人、消費税の課税事業者です。届出の名称と提出期限は、それぞれ異なります。自分がどれに当てはまるかを、確かめながら見ていきます。
| 届出書の名称 | 対象 | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 個人事業を廃業する人 | 廃業した年分の所得税の確定申告期限3 |
| 所得税の青色申告の取りやめ届出書 | 青色申告の承認を受けていた人 | 取りやめようとする年の所得税の確定申告期限4 |
| 事業廃止届出書(消費税) | 消費税の課税事業者 | 速やかに提出します5 |
次の節から、届出ごとに期限を確認します。
2. 廃業届は、廃業した年分の確定申告期限までに出します
個人事業の開業・廃業等届出書は、廃業した年分の所得税の確定申告期限までに提出します3。
起点になるのは、廃業した日です
「廃業した年分」は、事業をやめた日がふくまれる1年を指します。
廃業した日が分かれば、その年分の所得税の確定申告期限が、届出の期限です3。
廃業した日から提出期限までの流れを、図にまとめました。
出典:国税庁「廃業する場合」をもとに作成
ここまでが、廃業届にあたる個人事業の開業・廃業等届出書の期限です。
青色申告の承認を受けていた人や、消費税の課税事業者にあたる人は、この後の届出もあわせて確認します。
3. 青色申告をしていたなら、取りやめ届出書も出します
まず、青色申告の承認を受けていた人が対象になる届出を確認します。ここでは所得税の青色申告の取りやめ届出書を取り上げます4。
対象になるのは、青色申告の承認を受けていた人です
所得税の青色申告の取りやめ届出書の対象になるのは、青色申告の承認を受けていた人です4。承認を受けていなかった人には、この届出は関わりません。
こうした届出は、ここまでの表にある個人事業の開業・廃業等届出書とは別の書類です。届出書の名称を、提出のときにもう一度確かめておきます。
提出期限は、取りやめようとする年の確定申告期限までです
提出期限は、青色申告を取りやめようとする年の所得税の確定申告期限までです4。
前の節で確認した廃業届の期限は、廃業した年分が基準でした。この届出は、取りやめようとする年が基準になっている点が異なります4。
自分に合うリモート案件をチェックする →
4. 消費税の課税事業者なら、事業廃止届出書を速やかに出します
次に、消費税の課税事業者にあたる人が出す届出を確認します。ここでは事業廃止届出書を取り上げます5。
対象は、消費税の課税事業者です
事業廃止届出書の対象になるのは、消費税の課税事業者です5。課税事業者でない人には、この届出は関わりません。
事業廃止届出書も、事業をやめるときに出す届出の一つです1。自分が消費税の課税事業者にあたるかどうかを、あわせて確かめます。
提出期限は「速やかに」です
事業廃止届出書は、速やかに提出します5。
一方、廃業届や青色申告の取りやめ届出書とは違い、確定申告期限のような決まった時期を指す言葉はありません。この届出の期限にあたるのは、「速やかに」です5。
3つの届出を、期限の違いで並べ直します
ここまで確認した3つの届出を、期限を軸に並べ直して見ます。
個人事業の開業・廃業等届出書は廃業した年分の確定申告期限まで、所得税の青色申告の取りやめ届出書は取りやめようとする年の確定申告期限までです。事業廃止届出書の期限だけは、「速やかに」です。自分がどの届出の対象になるかを確かめながら、期限の違いを表で確認します。
| 提出期限 | 届出書の名称 | 対象になる人 |
|---|---|---|
| 廃業した年分の所得税の確定申告期限3 | 個人事業の開業・廃業等届出書 | 個人事業を廃業する人 |
| 取りやめようとする年の所得税の確定申告期限4 | 所得税の青色申告の取りやめ届出書 | 青色申告の承認を受けていた人 |
| 速やかに提出します5 | 事業廃止届出書(消費税) | 消費税の課税事業者 |
ここまでの3つが、この記事で取り上げる主な届出です1。法人化するときは、これとは別に確認する届出があります。
5. 法人化するなら、法人設立の届出もあります
ここでは、個人事業のすべてを新たに設立した法人に引き継ぐ場合の届出を確認します6。廃業する側の届出とは別に、設立した法人の届出もあります7。
このとき、一部の届出書・申請書等は、マイナポータルを利用して法人設立に関連する手続きをオンラインで行う「法人設立ワンストップサービス」で提出できます6。対象は一部の届出書・申請書等なので、すべての届出がこのサービスで済むわけではありません。
提出する人と、添付するものを確認します
新たに法人を設立する人は、「法人設立届出書」を提出します7。個人事業を廃業する側の届出とは別に、新しくできた法人について出す届出です。
提出のときは、定款等の写しを添付します7。届出書だけを先に出すのではなく、写しとそろえて出します。
提出期限は、法人設立の日以後2か月以内です
法人設立届出書の提出期限は、法人設立の日以後2か月以内です7。個人事業の開業・廃業等届出書が廃業した年分の確定申告期限までだったのに対し、こちらは法人を設立した日を起点に、2か月という期間で区切られています。
出典:国税庁「廃業する場合」をもとに作成
法人として出す届出のうち、この記事で扱うのは法人設立届出書までです。法人を設立したあとの細かな手続きは、ここでは扱いません。
登録して、自分に合う案件の条件を確かめる →
6. 届出書はe-Taxソフトでも作れます
廃業のときの届出書・申請書等は、e-Taxソフトで作成することもできます2。どの届出書を作るかは、ここまでの節で確かめた、自分に当てはまる届出から決めます。
ただし、事業者が亡くなった場合は、この方法から除かれています2。この記事で扱う、本人が事業をやめる場面であれば、e-Taxソフトで作る方法も選べます。
マイナンバーの記載が必要な届出では、本人確認書類を用意します
届出書・申請書等にマイナンバー(個人番号)の記載が必要なときは、提出のときに本人確認書類の提示か、その写しの添付が必要です1。本人確認書類は、提出する届出書と一緒にそろえます。
自分が出す届出書・申請書等にマイナンバーの記載が必要かどうかを、提出する前に様式で確かめます。
作り方と、添えるものを図で整理します
e-Taxソフトで作ることと、マイナンバーの記載が必要な届出で本人確認書類を添えることを、2段の図にまとめました。2つは順番ではなく、別々に確かめる点です。
出典:国税庁「廃業する場合」をもとに作成
ここまでで、届出書の作り方と、マイナンバーが関わる注意点を確認しました。最後に、事業をやめる前に確かめることを、期限の違いとあわせて見直します。
7. 事業をやめる前に、3つを確かめます
ここまで、廃業届にあたる届出と、法人化するときの届出、e-Taxソフトでの作り方を確認してきました。事業をやめる人は廃業届を出します。青色申告の承認を受けていたか、消費税の課税事業者かによって、出す届出が加わることがあります。事業をやめる前に、次の3つを確かめます。
まず確かめるのは、廃業届にあたる個人事業の開業・廃業等届出書の期限です。提出期限は、廃業した年分の所得税の確定申告期限までです3。
この届出の期限は、廃業した日そのものではなく、廃業した年分の確定申告期限で決まります3。自分が廃業した年はいつかを、ここで確かめます。
次に確かめるのは、青色申告の承認を受けていたかどうかです。青色申告の承認を受けていた人は、所得税の青色申告の取りやめ届出書を提出します4。承認を受けていなかった人には、この届出は関わりません。
提出期限は、青色申告を取りやめようとする年の所得税の確定申告期限までです4。基準になるのは、青色申告を取りやめようとする年です4。
最後に確かめるのは、消費税の課税事業者にあたるかどうかです。消費税の課税事業者は、事業廃止届出書を提出します5。課税事業者でない人には、この届出は関わりません。
この届出の期限にあたるのは、「速やかに」です5。廃業届や青色申告の取りやめ届出書のように、確定申告期限を基準にした期限ではありません。
確かめる3つを、表で並べ直します
ここまで確かめた3つを、一つの表にまとめました。廃業届の期限は事業をやめる人に共通し、青色申告の取りやめ届出書と事業廃止届出書は、当てはまる人が出す届出です。自分がどれに当てはまるかを、表で確かめます。
| 当てはまる人 | 出す届出 | 提出期限 |
|---|---|---|
| 事業をやめる人 | 個人事業の開業・廃業等届出書 | 廃業した年分の所得税の確定申告期限まで3 |
| 青色申告の承認を受けていた人 | 所得税の青色申告の取りやめ届出書 | 取りやめようとする年の所得税の確定申告期限まで4 |
| 消費税の課税事業者 | 事業廃止届出書(消費税) | 速やかに5 |
確かめる順番を、図で整理します
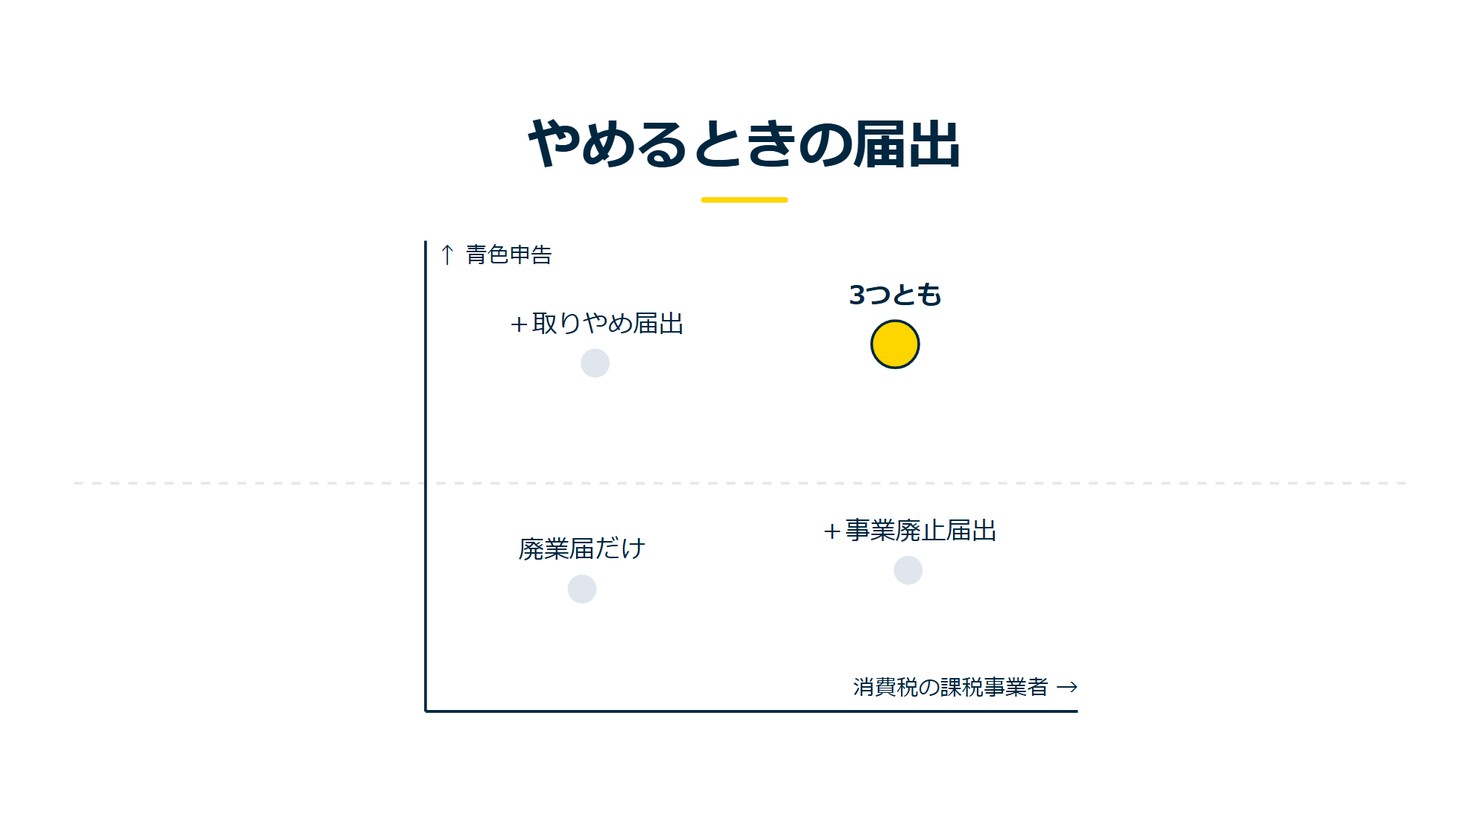
廃業届、青色申告、消費税の3つを確かめる順番を、図にまとめました。
出典:国税庁「廃業する場合」をもとに作成
廃業届にあたる個人事業の開業・廃業等届出書は、廃業した年分の所得税の確定申告期限までに提出します3。青色申告の承認を受けていたなら、青色申告の取りやめ届出書を、取りやめようとする年の確定申告期限までです4。消費税の課税事業者なら、事業廃止届出書を速やかに出します5。事業をやめるときの届出は、1枚では終わらないことがあります。青色申告と消費税の届出も、自分に当てはまるかを確かめてから出します。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
手続きの段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「廃業する場合」(2025年・2026年9月確認)
*2 国税庁「廃業する場合」(2025年・2026年9月確認)
*3 国税庁「廃業する場合」(2025年・2026年9月確認)
*4 国税庁「廃業する場合」(2025年・2026年9月確認)
*5 国税庁「廃業する場合」(2025年・2026年9月確認)
*6 国税庁「廃業する場合」(2025年・2026年9月確認)
*7 国税庁「廃業する場合」(2025年・2026年9月確認)