
一括償却資産は「3年で3分の1」|フリーランスエンジニアが買った機器の経費と40万円未満の特例の違い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 取得価額が10万円未満なら全額がその年の必要経費になることと、10万円以上は3年に分ける方法や青色申告者の特例があること
- 一括償却資産にしたものを途中で手放しても3年間の償却が続くことと、法人成りして事業をやめたときの扱い
- 確定申告書等作成コーナーでの入力の仕方と、申告前に取得価額や取得した日を確かめておきたい3つの点
案件で使う機器を買い替えました。古い機器のままでは、打ち合わせや作業を思うように進められなくなっていたからです。確定申告の準備を始めたとき、買った金額によって、経費にする年が変わると知りました。経費にする年を分けるのは、取得価額です。
▶ あわせて読みたい
・フリーランスエンジニアに償却資産の申告は必要?パソコンが対象になる条件と免税点150万円
・フリーランスエンジニアの法人化で変わること|税率・保険・消費税の違いを解説
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
1. 業務で使う機器は、取得価額で経費にする年が変わります
分割して必要経費にするのが原則です
業務で使う機器や設備は、買った金額がその年にまるごと必要経費になるわけではありません。使用できる期間の全体にわたって分割し、必要経費にしていくのが原則です1。この使用できる期間として、法定耐用年数が定められています1。
償却の方法は、届け出て選びます。新しく業務を始めたときは、翌年3月15日までに税務署へ届け出なければなりません6。届け出がなければ、法定の償却方法(一般的には旧定額法または定額法)で計算します6。
もっとも、すべての機器がこの原則どおりに何年もかけて必要経費になるわけではありません。取得価額によっては、その年のうちに必要経費にできる例外があります。
取得価額によって、3つの扱いに分かれます
取得価額が10万円未満なら、業務に使った年に全額を必要経費とします2。10万円以上20万円未満なら、一括償却資産という3年に分けて必要経費にする仕組みの対象です3。一定の要件を満たす青色申告者であれば、20万円以上40万円未満(令和8年3月31日までの取得は30万円未満)も、特例の対象になり得ます4。
ここで、10万円以上20万円未満には重なりがあります3。一括償却資産の対象であると同時に、青色申告者の特例の対象にもなり得るからです4。重なっている範囲では、条件を確かめたうえでどちらか一方を選びます。
| 取得価額 | 必要経費にする年 |
|---|---|
| 10万円未満(使用可能期間1年未満を含む) | 業務に使った年に全額 |
| 10万円以上20万円未満 | 一括償却資産なら3年間で3分の1ずつ。一定の要件を満たす青色申告者は、特例で業務に使った年に(どちらか一方) |
| 20万円以上40万円未満(令和8年3月31日までの取得は30万円未満) | 一定の要件を満たす青色申告者は、特例で業務に使った年に(年300万円まで) |
まず、10万円未満から確かめます。
2. 10万円未満は、業務に使った年に全額を経費にします
使用可能期間が1年未満か、10万円未満かで決まります
取得価額が10万円未満の機器や設備は、業務に使った年に全額を必要経費とします2。何年かに分ける手間がなく、確定申告の処理はその年限りです。
対象になるのは、金額が10万円未満のものだけではありません。使用できる期間が1年に満たない資産も、同じ扱いです2。金額と期間、どちらか一方に当てはまれば足ります。
次は、10万円という金額が何を指すかです。
取得価額には、購入代金以外の費用も含みます
取得価額は、購入代金だけで決まるわけではありません。引取運賃や運送保険料、購入手数料などを含めた金額と、業務に使うための費用を合わせた金額です7。
図の作成:Remogu編集部。取得価額の内訳を整理したもので、統計データではありません
10万円という基準に消費税を含めるかどうかは、経理方式によって変わります。税込経理なら消費税を含んだ金額で、税抜経理なら含まない金額で判定します5。免税事業者の経理方式は税込経理です5。
次に、10万円を超えたときの扱いを確かめます。
3. 10万円以上20万円未満は、一括償却資産として3年で3分の1ずつにできます
取得価額の合計を一括して、3年に均します
10万円を超えると、何年もかけて少しずつ必要経費にすると考えていた方もいるかもしれません。ですが20万円未満までは、もう少し早く必要経費にできる道があります。それが一括償却資産です。一定の要件の下で、対象になる資産の全部または特定の一部を一括し、取得価額の合計額の3分の1にあたる金額を、業務に使った年以後3年間の各年分で必要経費にできます3。
「一括」は、対象になる資産の全部または一部をまとめて扱うという意味です3。
3年間、毎年3分の1ずつ必要経費にしていきます
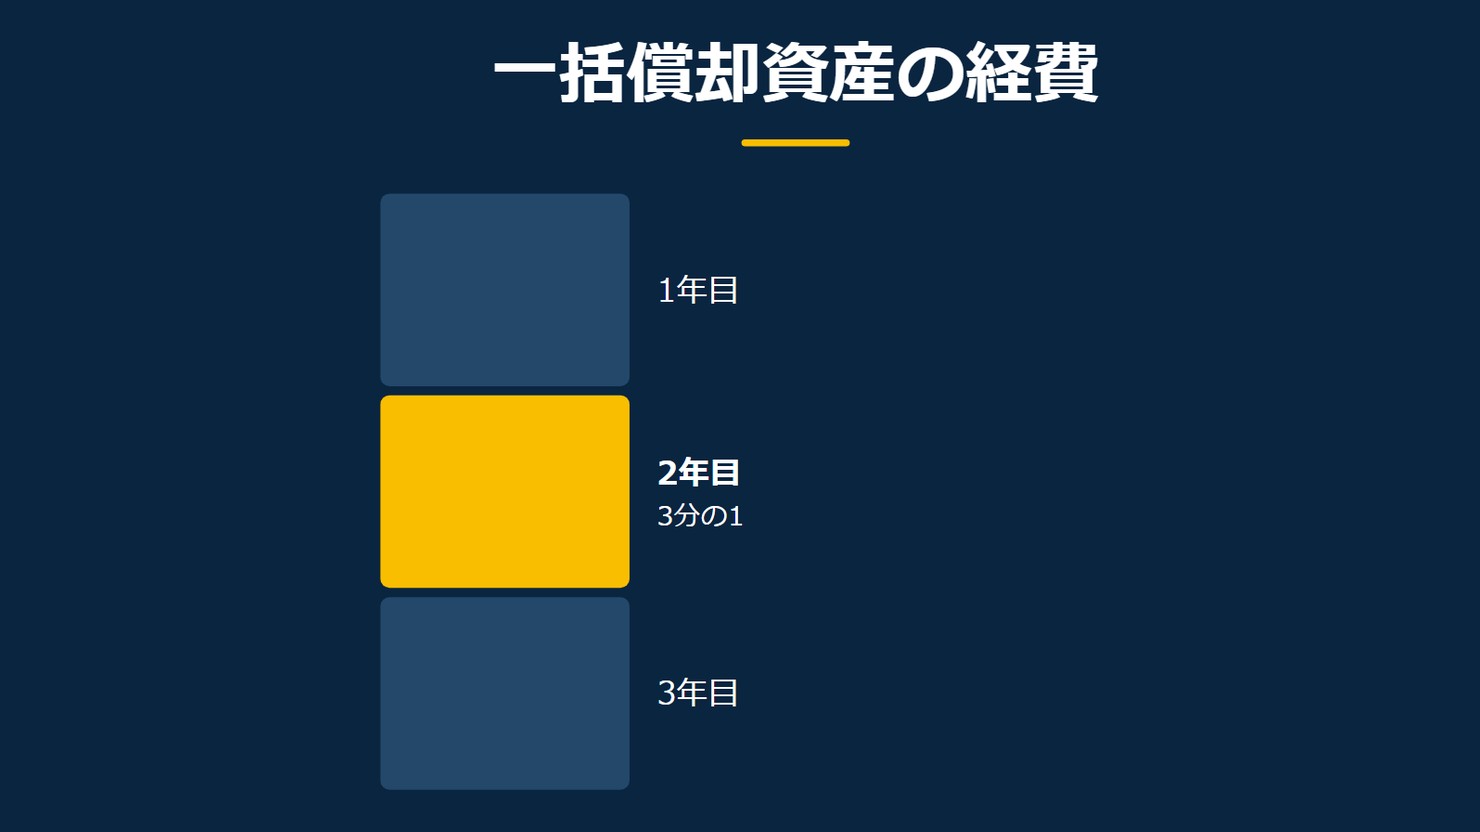
分け方はシンプルです。取得価額の合計額を3等分し、業務に使った年から3年間、毎年その3分の1を必要経費に計上します3。
図で見ると、次のようになります。
図の作成:Remogu編集部。一括償却資産の必要経費算入の考え方を整理したもので、統計データではありません
次に、3年の途中で手放したときの扱いを確かめます。
経費の仕組みが分かったら、自分に合う案件の条件を見る →
4. 一括償却資産にしたものは、途中で手放しても3年間続けます
手放しても、その分を経費や損失にはできません
一括償却資産に含めた機器を、3年の途中で譲渡したり処分したりすることもあります。ここで注意したいのは、手放したからといって、その時点で計算が変わるわけではない点です10。
個々の資産について譲渡や除却があっても、その取得価額にあたる金額を取得費として差し引いたり、損失として計上したりすることはできません10。一括償却資産にした時点で、3年間の均等な償却を続けることが決まっています10。
法人成りで事業をやめたときは、残りをその年にまとめます
法人成りの場合は扱いが変わります。法人成りでは事業が廃止され、その事業を引き継ぐ人もいないので、まだ必要経費にしていない残りの金額は、廃業した日の属する年分の必要経費に算入するのが相当、というのが国税庁の質疑応答事例の回答です11。
法人成りを考えているなら、廃業する年に、まだ必要経費にしていない残りの金額を確かめておきます。
この2つの場面は、図で見るとどう整理できるでしょうか。
図の作成:Remogu編集部。一括償却資産を手放したときの扱いを整理したもので、統計データではありません
次に、青色申告者に用意されている特例を確かめます。
5. 青色申告者には、40万円未満まで業務に使った年の経費にできる特例があります
取得した日によって、上限の金額が変わります
ここで確かめたいのが、青色申告者に用意されている特例です。一定の要件を満たす青色申告者は、取得価額が10万円以上の一定の範囲の減価償却資産を、業務に使った年にまとめて必要経費にできます4。対象になるのは、令和11年3月31日までに取得した減価償却資産です4。
この特例の上限は、一つの金額では決まりません。取得した日によって、対象になる取得価額の範囲が変わります4。令和8年3月31日までの取得なら、10万円以上30万円未満が対象です4。令和8年4月1日以後の取得なら、10万円以上40万円未満まで対象が広がります4。
買った日がどちらに当たるかで、特例を使える範囲が変わります。取得した日による違いを、表にまとめました。
| 取得した日 | 特例の対象になる取得価額 |
|---|---|
| 令和8年3月31日まで | 10万円以上30万円未満 |
| 令和8年4月1日から令和11年3月31日まで | 10万円以上40万円未満 |
300万円という上限と、一括償却資産との重なりがあります
特例には、金額の上限もあります。対象になる資産の取得価額の合計額のうち、300万円に達するまでが、業務に使った年の必要経費にできる範囲です4。
もう一つは、一括償却資産との重なりです。10万円以上20万円未満の範囲は、一括償却資産の対象でもあります3。特例の対象からは、一括償却資産の扱いを受けるものを除きます4。同じ機器について、一括償却資産と特例の両方を重ねて使うことはできません。
次に、確定申告書等作成コーナーでの入力の仕方を確かめます。
取得価額を確かめたら、自分に合う案件の条件をチェックする →
6. 作成コーナーでは、特例の資産を1件ごとに入力します
明細書を別に用意する必要はありません
実際に特例を使うとなると、確定申告書等作成コーナーでの入力の仕方が気になります。ここで確かめるのは、令和7年分のよくある質問に載っている案内です。
令和7年分のよくある質問では、作成コーナーを利用する場合、中小企業者の少額減価償却資産の特例の対象になる資産は1件ごとに入力するとしています8。1件ごとに入力するため、特例の適用を受けるための明細書を別に用意する必要はないとしています8。
「中小企業者の特例対象資産」を選ぶと、摘要欄に表示されます
入力で気をつけるのは、資産の種類を選ぶ欄です。令和7年分のよくある質問では、青色申告決算書の作成時に「減価償却資産の種類等」の欄で「中小企業者の特例対象資産」を選ぶとしています9。
「中小企業者の特例対象資産」を選ぶと、帳票表示で摘要欄に「措置法28の2」と自動で表示されます9。作成コーナーで特例を使うときは、1件ごとの入力と、この選択欄の2点を確かめます。
次に、申告の前に確かめる点を整理します。
7. 買った機器を申告する前に、3つを確かめます
取得価額と取得した日、青色申告かどうかを確かめます
ここまで、取得価額によって3つに分かれる扱いと、作成コーナーでの入力の仕方を見てきました。ここからは、申告書を作る前に確かめる3つの点をたどります。
確かめる点は3つあります。取得価額と、取得した日と、青色申告かどうかです。この3つによって、業務に使った年に全額を必要経費とするか2、一括償却資産として3年に分けるか3、特例で業務に使った年にまとめるか4が変わります。
ただし、この3つがそろえば扱いのすべてが決まるわけではありません。一括償却資産にするには一定の要件を満たす必要があり3、特例も一定の要件を満たす青色申告者が対象です4。この3つのほかに、それぞれの要件を満たしているかどうかも確かめます。
取得価額は、購入代金(引取運賃・運送保険料・購入手数料等を含む)と、業務に使うための費用を合わせた金額です7。消費税を含めるかどうかは経理方式によります5。取得した日は、令和8年3月31日までか、4月1日以後かで特例の上限が変わります4。
3つ目の青色申告かどうかも、確かめる対象です。青色申告者でなければ、特例そのものを使えません4。ここまでの3つを、表にまとめました。
| 確かめること | 見る内容 |
|---|---|
| 取得価額 | 購入代金(引取運賃・運送保険料・購入手数料等を含む)と業務に使うための費用の合計。消費税を含めるかどうかは経理方式で決まります |
| 取得した日 | 令和8年3月31日までか、4月1日以後か |
| 青色申告かどうか | 一定の要件を満たす青色申告者なら、特例の対象です |
確かめる順番をたどると、扱いが決まります
3つを確かめる順番は、取得価額、取得した日、青色申告かどうかの順です。図にすると、次のようになります。
図の作成:Remogu編集部。ここまでの内容を整理したもので、統計データではありません
取得価額でまず扱いが分かれ、10万円以上20万円未満の範囲では、特例の要件を満たす青色申告者なら、一括償却資産にするか3、特例にするか4を選びます。取得した日と青色申告かどうかが、その選び方に関わります。
経費にする年を分けるのは、取得価額です。買った日と取得価額を確かめてから、どの扱いにするかを決めます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
経費の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*2 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*3 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*4 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*5 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*6 国税庁「No.2100 減価償却のあらまし」(2026年・2026年9月確認)
*7 国税庁「No.2106 定額法と定率法による減価償却」(2026年・2026年9月確認)
*8 国税庁「中小企業者の少額減価償却資産の取得価額の必要経費算入の特例制度とは」(2025年・2026年9月確認)
*9 国税庁「中小企業者の少額減価償却資産の取得価額の必要経費算入の特例制度とは」(2025年・2026年9月確認)
*10 国税庁「法人成りした場合の一括償却資産の必要経費算入」(2025年・2026年9月確認)
*11 国税庁「法人成りした場合の一括償却資産の必要経費算入」(2025年・2026年9月確認)