
フリーランスエンジニアのひとり親控除は所得500万円まで?3つの要件と寡婦控除との違い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- ひとり親控除がその年12月31日の現況で判断される35万円の所得控除であることと、対象となるための3つの要件
- 子の総所得金額等の線が令和8年分から62万円以下に変わることと、自分の合計所得金額500万円以下という基準
- ひとり親に当てはまらない人が対象になる場合がある27万円の寡婦控除と、申告前に確かめておきたい3つの点
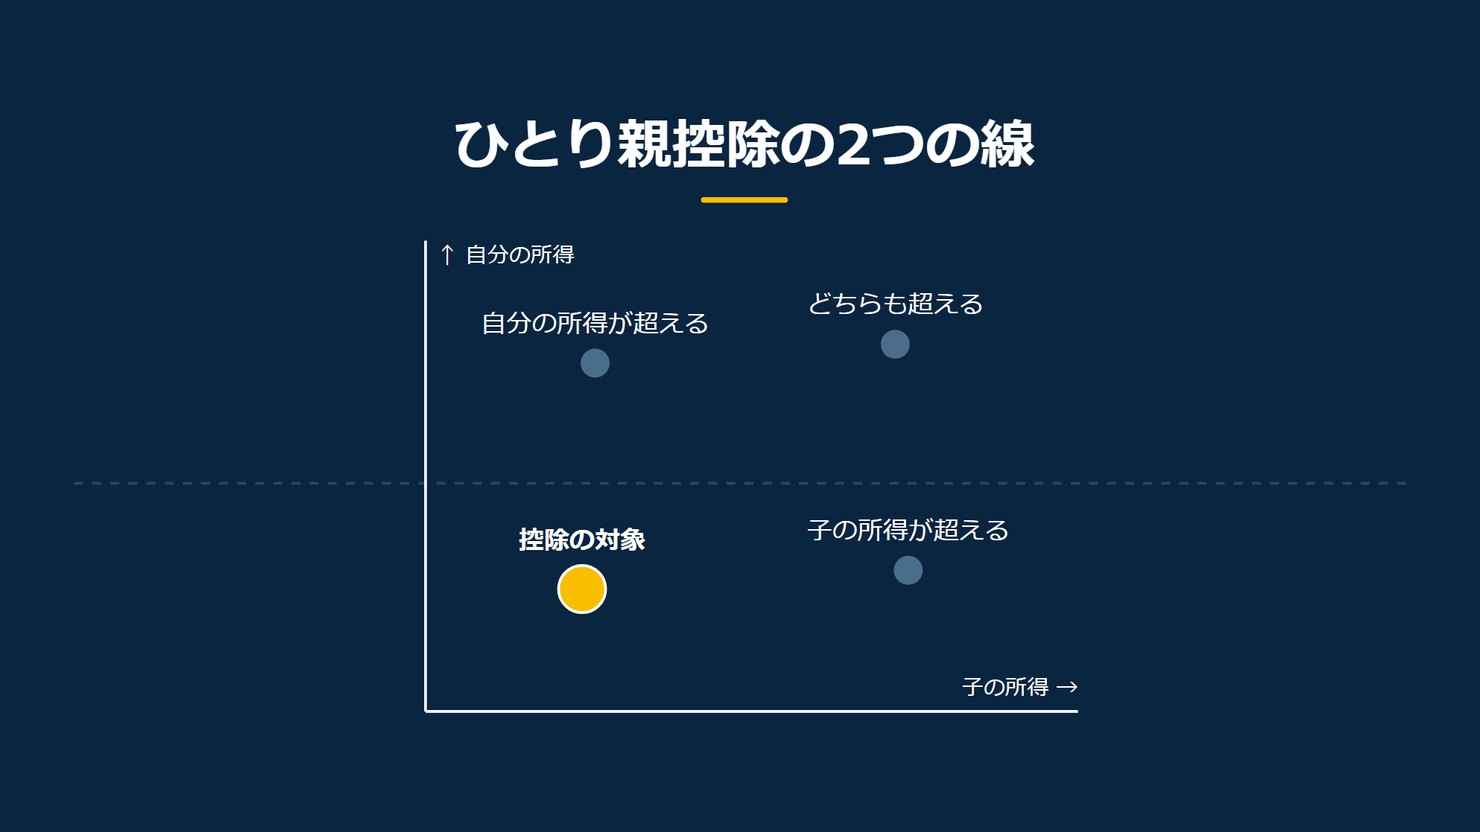
子と2人で暮らしながら案件を受けてきて、確定申告の準備を始めたとき、ひとり親控除という所得控除があると知りました。今年は担当した案件の報酬が伸びていて、この控除の所得の線を超えてしまうのではないかと気になっていました。この控除には、所得の線が2つあります。
▶ あわせて読みたい
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
・フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
1. ひとり親控除は、その年の12月31日の現況で見る35万円の所得控除です
確定申告で使える所得控除の1つに、ひとり親控除があります1。令和2年分の所得税から適用されている控除で、暮らし方だけでなく、自分の所得によっても対象になるかどうかが変わります。報酬が伸びた年ほど、早めに要件を確かめます。
控除額は35万円です2。確定申告では、この金額を所得から差し引きます。対象になるかどうかは、これから見ていく3つの要件で決まります。
判断の基準は、その年12月31日の状況です
ひとり親に当てはまるかどうかは、原則としてその年12月31日の現況で見ます3。年の途中で暮らし方が変わったときも、原則として判断の基準になるのはその時点です。
対象になるのは、婚姻をしていない人、または配偶者の生死の明らかでない一定の人のうち、3つの要件のすべてに当てはまる人です3。1つでも当てはまらなければ、この控除は受けられません。
控除額・判断の時点・要件の数を、3つの軸で整理します
ここまでの内容を、控除額と判断の時点、要件の数の3つの軸で整理します。
| 項目 | 内容 |
|---|---|
| 控除額 | 35万円2 |
| 判断の時点 | その年12月31日の現況3 |
| 要件の数 | 3つ(すべてに当てはまる人が対象)3 |
控除額や判断の時点が分かっても、対象になるかどうかを決めるのは、3つの要件をすべて満たしているかどうかです3。では、その3つの要件とは何でしょうか。
2. ひとり親の要件は3つです
ひとり親控除の対象になるには、3つの要件のすべてに当てはまる必要があります3。内訳は、暮らし方に関わる要件が2つ、所得に関わる要件が1つです。
暮らし方に関わる要件が2つあります
1つ目は、事実上婚姻関係と同様の事情にあると認められる一定の人がいないことです4。
2つ目は、生計を一にする子がいることです5。
所得に関わる要件は、合計所得金額500万円以下です
3つ目は、自分の合計所得金額が500万円以下であることです6。案件の報酬が伸びた年ほど、この要件に当てはまるかどうかが焦点になります。
3つの要件は、どれか1つではなく、すべてに当てはまって初めて対象になります3。図にまとめると、次のようになります。
図の作成:Remogu編集部。ひとり親控除の要件を整理したもので、統計データではありません
3つのうち、生計を一にする子の要件には、もう1つ確かめる点があります5。子の所得は、いくらまでなら要件に当てはまるのでしょうか。
3. 子の所得の線は、令和8年分から62万円以下です
2つ目の「生計を一にする子」の要件には、もう1段階、子自身の所得についての基準が重なります5。子の総所得金額等が基準を超える場合や、子が他の人の同一生計配偶者や扶養親族になっている場合は、この要件に当てはまりません5。
子の総所得金額等は、58万円以下が基準です
資料の記載では、子の総所得金額等が58万円以下で、かつ他の人の同一生計配偶者や扶養親族になっていない人が対象です5。生計を一にしていることに加えて、子自身の所得も基準に含まれる仕組みです。
この基準は、令和2年分から令和6年分までは48万円以下でした5。同じ「生計を一にする子」という条件でも、判定に使う所得の線は年分によって違います。
令和8年分からは、62万円以下に変わります
子の総所得金額等の線は、62万円以下に変わります。施行は令和8年12月1日、適用は令和8年分からです7。資料の記載の58万円以下と比べると、対象になる子の所得の幅が広がる方向の変更です。
ここで、資料にある子の総所得金額等の線を、表に整理します。
| 区分 | 子の総所得金額等の線 |
|---|---|
| 資料の記載 | 58万円以下5 |
| 令和2年分から令和6年分 | 48万円以下5 |
| 令和8年分から | 62万円以下7 |
申告する年分の線は、申告のときに国税庁の案内であらためて確かめます。
自分の報酬や条件に近いリモート案件を見る →
4. 自分の合計所得金額は、500万円以下が線です
3つの要件のうち、残る1つが自分の合計所得金額です6。子の所得だけでなく、自分の所得にも500万円以下の線が引かれています。
事業所得は、総収入金額から必要経費を引いた額です
案件の報酬を事業所得として申告している場合は、総収入金額から必要経費を引いた額が事業所得です10。総収入金額には、事業から生ずる売上金額などが含まれます。
つまり、報酬の総額そのものより、必要経費を引いたあとの事業所得で考える仕組みです。ここで求めた事業所得が、次に見る合計所得金額につながっていきます。
事業所得を含む合計所得金額を、500万円と比べます
合計所得金額は、事業所得を含む各所得の合計額などを足した金額です11。この合計所得金額を、500万円以下の線と比べます6。
報酬が増えた年でも、合計所得金額が500万円を超えなければ、この要件は満たされます6。ここまでの流れを、図にまとめます。
図の作成:Remogu編集部。事業所得と合計所得金額のつながりを整理したもので、統計データではありません
合計所得金額500万円以下は、ひとり親控除の3つ目の要件です6。
5. 寡婦控除は、ひとり親に当てはまらない人の27万円の控除です
ただし、3つの要件のどれかに当てはまらないときでも、別の所得控除を受けられる場合があります8。その1つが寡婦控除で、令和2年分以後の控除額は27万円です8。ひとり親控除の35万円とは、金額が異なります2。
寡婦控除は、ひとり親に該当しない人のための控除です
この2つは、同時に受けられる控除ではありません9。寡婦とは、原則としてその年12月31日の現況で「ひとり親」に該当しない人のうち、一定の要件に当てはまる人を指します9。
ひとり親に当てはまる年は、寡婦控除ではなくひとり親控除が対象です。寡婦控除が関わってくるのは、ひとり親の要件を満たさなかった年です。
要件は、離婚した後か死別した後かで分かれます
寡婦の要件は、離婚した後か死別した後かで内容が分かれます9。夫と離婚した後に婚姻をしておらず、扶養親族がいる人は、合計所得金額が500万円以下であれば対象です9。
夫と死別した後に婚姻をしていない人、または夫の生死が明らかでない一定の人も、合計所得金額500万円以下が対象の線です9。こちらは、扶養親族がいるかどうかを要件にしていません9。
合計所得金額500万円以下の線は、ひとり親の3つ目の要件と同じ基準です6。
ひとり親の3つの要件と、寡婦の要件を並べると、自分がどちらに当たるかを図で確かめられます。
図の作成:Remogu編集部。ひとり親控除と寡婦控除の関係を整理したもので、統計データではありません
ひとり親の要件に当てはまらない年は、次に寡婦の要件を確かめます。
控除の条件を確かめながら、自分に合う案件を見る →
6. 事実上婚姻関係と同様の事情にある人がいると、どちらも対象外です
ここまで見てきたひとり親の要件と、寡婦の要件には、共通する条件が1つあります。
ひとり親の要件にも、この条件があります
ひとり親の要件の1つ目として、事実上婚姻関係と同様の事情にあると認められる一定の人がいないことを挙げました4。
子の所得の線や、自分の合計所得金額のように、金額を確かめて判断する要件ではありません4。当てはまる人がいるかどうかを見る、暮らし方そのものに関わる要件です。
所得の金額とは別に、この条件も確かめておきます4。
寡婦の範囲にも、同じ条件があります
この条件は、寡婦の範囲にも含まれています9。事実上婚姻関係と同様の事情にあると認められる一定の人がいる場合は、寡婦の対象にもなりません9。
つまり、この条件に当てはまると、ひとり親控除の対象から外れるだけでなく4、寡婦控除の対象からも外れます9。
ここまでで、ひとり親控除と寡婦控除に関わる条件がそろいました。次に、申告の前に確かめる点を整理します。
7. 申告の前に、3つを確かめます
12月31日の現況と、2つの所得の線を確かめます
ひとり親控除の対象は、3つの要件のすべてに当てはまる人です3。寡婦控除にも、複数の条件が重なって対象になる仕組みがあります9。申告書を書く前に、次の3つを確かめます。
1つ目の12月31日の現況は、婚姻をしていない人、または配偶者の生死が明らかでない一定の人であるかどうかです3。2つ目の子の総所得金額等は、資料の記載では58万円以下5、令和8年分からは62万円以下の線と比べます7。3つ目の自分の合計所得金額は、500万円以下に収まっているかどうかを確かめます。この500万円以下の線は、寡婦の要件にもあります9。
ただし、この3つのほかに、事実上婚姻関係と同様の事情にあると認められる一定の人がいないことも、ひとり親控除の要件です4。前の節で見たとおり、この条件は寡婦の範囲にも重なります9。
ここまでの3つを、表に整理します。
| 確かめること | 内容 |
|---|---|
| 12月31日の現況 | 婚姻をしていない人、または配偶者の生死が明らかでない一定の人であること3 |
| 子の総所得金額等 | 資料の記載では58万円以下5、令和8年分からは62万円以下7 |
| 自分の合計所得金額 | 500万円以下6 |
確かめる順番を、図で整理します
3つを確かめる順番も、図にまとめます。12月31日の現況から始めて、子の総所得金額等、自分の合計所得金額へと進む順番です。
図の作成:Remogu編集部。申告前に確かめる事柄の順番を整理したもので、統計データではありません
確定申告の準備を始めたときに気になっていたのは、この2つの所得の線でした。1つは子の総所得金額等で、資料の記載では58万円以下5、令和8年分からは62万円以下です7。もう1つは自分の合計所得金額で、500万円以下の線です6。
案件の報酬を事業所得として申告している場合は、総収入金額から必要経費を引いた額が事業所得になり10、その事業所得を含む金額が合計所得金額です11。
ひとり親控除の所得の線は、子の総所得金額等と、自分の合計所得金額の2つです。申告の前には、自分の合計所得金額が500万円以下に収まっているかを先に確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の見通しが立ったら、暮らしに合わせて働ける案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*2 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*3 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*4 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*5 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*6 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*7 国税庁「ひとり親控除」(2026年4月・2026年9月確認)
*8 国税庁「寡婦控除」(2026年4月・2026年9月確認)
*9 国税庁「寡婦控除」(2026年4月・2026年9月確認)
*10 国税庁「事業所得の課税のしくみ(事業所得)」(2026年4月・2026年9月確認)
*11 国税庁「合計所得金額とは」(2026年1月・2026年9月確認)