
フリーランスエンジニアの住宅ローン控除|自宅を事務所と併用するときの条件と「床面積の2分の1」
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 住宅ローン控除は所得税額から差し引く税額控除であることと、新築等の認定住宅等では年末残高等の0.7%を13年間控除できること
- 控除には入居や居住の継続、床面積と所得の要件があることと、事務所と併用の住宅は床面積を建物全体で判断すること
- 年分ごとに合計所得金額が2,000万円以下かを確かめることと、最初の年分は書類を添えて確定申告し、2年目以後も確定申告で控除を受けること
家を建てるにあたって、家の1部屋を事務所として使うと決めました。フリーランスエンジニアとして受けている案件は、打ち合わせも作業もすべて自宅で完結していました。住宅ローン控除は当然受けられるものと思っていましたが、事務所と併用の家だと対象から外れるのではないかと気になりました。見るのは、事務所があるかどうかではなく、床面積のうち自分が住む部分の割合です。
▶ あわせて読みたい
・フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
1. 住宅ローン控除は、所得税額から差し引く税額控除です
住宅ローン控除は、正式には「住宅借入金等特別控除」といい、住宅ローンなどを利用してマイホームを新築等したときに、一定の要件の下で受けられる控除です1。
事務所と併用の家だからといって、それだけで対象から外れるわけではありません。見るのは、床面積のうち自分が住むために使っている部分の割合です6。この点は第4節で確かめ、まず制度の骨組みを見ます。
住宅ローン控除は、所得税額から差し引く控除です1。医療費控除のような所得控除とは、差し引く段階が違います。
対象になるのは、令和4年1月1日から令和12年12月31日までの間に、住宅の新築等をして実際に住み始めた場合です1。この期間に居住の用に供すると、年末残高の合計額等をもとに計算した金額を、居住した年分以後の各年分の所得税額から控除できます。住み始めた時期がこの期間に入っているかを、まず確かめます。
住宅ローン控除の対象になる時期と、控除の受け方
控除の金額や期間は、住宅等の区分と居住した年によって変わります2。ここでは、居住の時期・控除のしかた・区分で変わるものの3点を表にまとめます。
| 項目 | 内容 |
|---|---|
| 対象になる居住の時期 | 令和4年1月1日から令和12年12月31日までの間に、新築等をして居住の用に供したとき1 |
| 控除のしかた | 年末残高の合計額等をもとに計算した金額を、各年分の所得税額から控除1 |
| 区分で変わるもの | 住宅等の区分と居住年による借入限度額・控除期間の違い2 |
ここまでで、住宅ローン控除は所得税額から差し引く税額控除で、区分や居住年によって条件が変わると確かめました。次は、控除額の計算のしかたを見ます。
2. 控除額は、年末残高等に0.7%をかけて計算します
控除額を決めるもとになるのは、その年の年末時点での住宅ローンの残高です。新築等の認定住宅等では、各年の控除額は、この年末残高等に0.7%をかけて計算し、控除を受けられる期間は13年間です3。毎年の残高が変わっても、かける率そのものは変わりません。
ただし、この0.7%という率と13年間という期間は、新築等の認定住宅等の数字です。住宅の区分によって借入限度額や控除期間は異なるため2、すべての住宅に同じ数字が当てはまるわけではありません。控除限度額も、住宅の区分と居住年で異なります3。
計算のもとは毎年の年末残高等なので、返済が進んで残高が減れば、各年の控除額も変わります3。
この計算の流れを、図にまとめます。
出典:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとに作成
区分ごとの借入限度額や控除限度額は、住宅の種類によって細かく分かれています。計算の前提になるのは、控除を受けるための要件です。次の節で見ます。事務所と併用の家に関わる床面積の条件も、この要件の中にあります。
3. 受けるための要件は、入居・居住・床面積と所得・返済期間です
ここから、住宅ローン控除を受けるための要件を1つずつ確かめていきます。住宅を新築等して住み始めれば自動的に控除の対象になるわけではなく、入居の時期、居住の継続、床面積、所得、返済の期間という複数の要件を同時に満たしている必要があります。
入居の時期と、住み続けているかが問われます
まず問われるのは、いつ住み始めたかです。新築等の日から6か月以内に居住の用に供していることが、共通の要件の1つに挙げられています4。新築等の日から住み始めるまでが6か月を超えると、この要件に当てはまりません。
住み始めたあとも、その状態を保つ必要があります。控除を受ける年分の12月31日まで、引き続き居住の用に供していることも要件の1つです5。その年の12月31日までに住まなくなると、その年分はこの要件に当てはまりません。
床面積・所得・返済の期間にも条件があります
床面積にも線が引かれています。床面積が50平方メートル以上で、その床面積の2分の1以上を専ら自己の居住の用に供していることが要件です6。事務所と併用の家がこの床面積をどう判断するかは、この先で詳しく確かめます。
所得にも上限があります。控除を受ける年分の合計所得金額が2,000万円以下であることも、床面積とあわせて求められる要件です6。年分ごとの所得の見方は、第5節で取り上げます。
返済の方法にも条件があります。10年以上にわたり分割して返済する方法になっている借入金または債務があることも、要件の1つに挙げられています7。10年以上にわたる分割返済の方法でない借入金は、この要件に当てはまりません。
ここまでの要件を表に整理しました。入居の時期、居住の継続、床面積と所得、返済の方法のどれか1つでも外れると、その年分の控除は受けられません。
| 要件 | 内容 |
|---|---|
| 入居の時期 | 新築等の日から6か月以内に居住の用に供していること4 |
| 居住の継続 | 控除を受ける年分の12月31日まで引き続き居住の用に供していること5 |
| 床面積と所得 | 床面積が50平方メートル以上で、かつ、床面積の2分の1以上を専ら自己の居住の用に供していること、控除を受ける年分の合計所得金額が2,000万円以下であること6 |
| 返済の方法 | 10年以上にわたり分割して返済する方法になっている借入金または債務があること7 |
次に、事務所と併用の家が床面積の要件をどう満たすのかを確かめます。
自分の経験に近いリモート案件をチェックする →
4. 事務所と併用の家は、床面積を建物全体で見ます
ここでは、1部屋を事務所として使う家について、床面積の要件をどう確かめればよいのかを具体的に見ていきます。焦点になるのは、床面積をどこまでの範囲で数えるかです。
床面積は、建物全体で判断します
床面積は、登記事項証明書に表示されている床面積で判断します8。自分の感覚で測った広さではなく、登記上の数字が基準になります。
店舗や事務所などと併用になっている住宅の場合は、その部分も含めた建物全体の床面積によって判断します8。1部屋を事務所として使っていても、その部屋の面積を除いて考えるわけではありません。
50平方メートルと2分の1は、別々に確かめます
ここで分けて考えるのが、50平方メートルという広さと、2分の1という割合です。50平方メートルは建物全体の床面積で確かめ、2分の1は、そのうち自己の居住の用に供している部分の割合で確かめます6。
1部屋を事務所として使っている家でも、建物全体の床面積が50平方メートル以上あり、そのうち2分の1以上を自分の居住のために使っていれば、床面積の要件は満たされます。逆に、事務所として使う部分が床面積の半分を超えると、この要件から外れます。
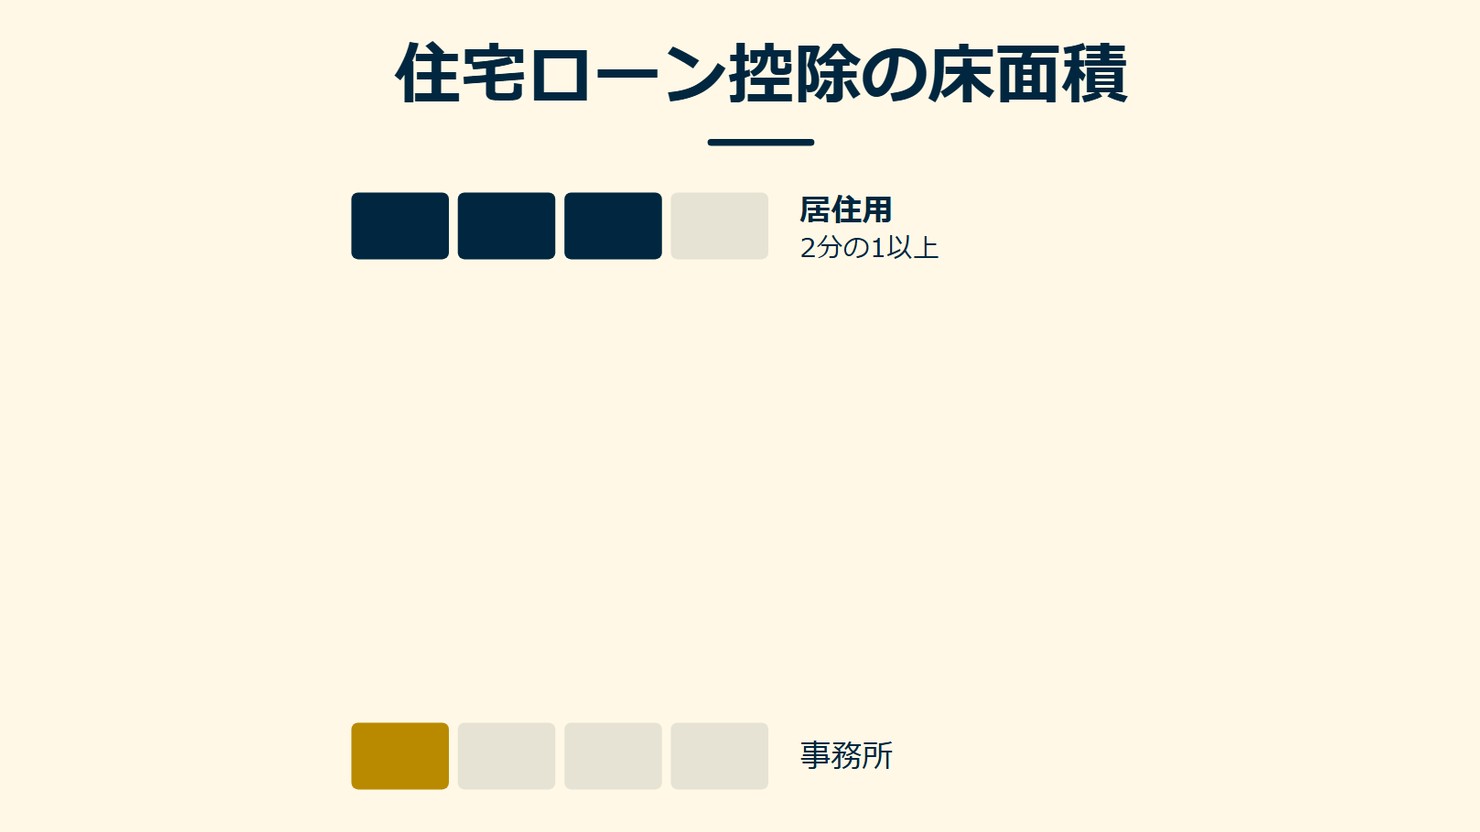
この関係を図にまとめます。建物全体の床面積のうち、居住のために使う部分が2分の1以上あるかを見ます。
出典:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとに作成
床面積の要件は、事務所があるかどうかではなく、建物全体のうちどれだけを自分の居住のために使っているかで決まります。
床面積の要件を満たしていても、もう1つ確かめるのが、控除を受ける年分の所得です。次の節で、所得の要件を年分ごとに見ます。
5. 合計所得金額の線は、年分ごとに2,000万円で見ます
床面積とあわせて、控除を受ける年分の合計所得金額が2,000万円以下という要件もありました6。この要件は一度満たせばそれで終わるものではありません。ここからは、判定がどの範囲で行われているのかを確かめます。焦点になるのは、判定の単位が「年分ごと」である点です。
この特別控除を受ける年分ごとに、2,000万円以下かどうかを見ます
この特別控除の要件の1つは、「この特別控除を受ける年分の合計所得金額が2,000万円以下であること」です6。控除を受けられる年分は複数にわたるため、この所得の基準も、控除を受けるそれぞれの年分について確かめます。
つまり、所得の基準は、控除の対象になる期間全体で一度だけ確かめるものではありません。ある年分の合計所得金額が2,000万円を超えれば、その年分は、この所得の要件を満たしません。
案件の報酬を事業所得として申告している場合は、事業所得が合計所得金額に入ります
ここで関わってくるのが、所得の種類です。案件の報酬を事業所得として申告している場合は、報酬などの総収入金額から必要経費を差し引いた額が事業所得です。総収入金額には、事業から生じる売上金額などが含まれます11。
そして、合計所得金額は、事業所得を含むいくつかの所得を合計した額です12。その事業所得の額が増えれば、合計所得金額もそのぶん増えていきます。
報酬が伸びて、合計所得金額が2,000万円を超えた年分は、所得の要件を満たしません。前の年分でこの要件を満たしていても、判定は年分ごとです。
出典:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「事業所得の課税のしくみ(事業所得)」をもとに作成
次に、この特別控除を受ける手続きを、最初の年分と2年目以後に分けて確かめます。
条件に合うリモート案件を見てみる →
6. 最初の年分は確定申告書に書類を付け、2年目以後も確定申告で受けます
ここでは、この特別控除を受けるための手続きを、最初の年分と2年目以後の年分に分けて確かめます。
最初の年分は、確定申告書に書類を添付して提出します
控除を受ける最初の年分は、必要事項を記載した確定申告書に、定められた書類を添付し、納税地の所轄税務署長に提出します9。納税地は、原則として住所地です9。
2年目以後の年分では、添付する書類が変わります。
2年目以後は、計算明細書と年末残高等証明書を添付します
2年目以後の年分は、確定申告書に「住宅借入金等特別控除額の計算明細書」を添付します。あわせて、「住宅取得資金に係る借入金の年末残高等証明書」も添付します10。この2つの書類は、2年目以後の年分ごとに、確定申告書とともに提出します。
2年目以後は、この2つの書類を確定申告書に添えれば手続きが済みます。
次に、申告書を出す前に確かめる点を整理します。
7. 申告の前に、3つを確かめます
ここで整理する点は、入居の時期、床面積、その年分の合計所得金額の3つです。ここまでの各要件を、申告書を提出する前にもう一度、この3つにまとめて確かめます。
3つの基準を、もう一度並べます
入居の時期は、新築等の日から6か月以内に住み始めているかでした4。床面積は、事務所の部分も含めた建物全体で50平方メートル以上か8、そのうち2分の1以上が自己の居住用かの2点で見ます6。所得は、その年分の合計所得金額が2,000万円以下であるかどうかです6。次の表に、3つの基準をまとめました。
| 確かめること | 基準 |
|---|---|
| 入居の時期 | 新築等の日から6か月以内に居住の用に供していること4 |
| 床面積 | 事務所の部分も含めた建物全体で50平方メートル以上であること8、かつ、そのうち2分の1以上を自己の居住の用に供していること6 |
| その年分の合計所得金額 | 2,000万円以下であること6 |
3つのうち、床面積だけは2つの基準が重なっています。建物全体で50平方メートル以上という広さの基準8と、そのうち2分の1以上が居住用という割合の基準6を、あわせて確かめます。次に、この3つを確かめる順番を図に整理しました。
3つを確かめる順番を、図にしました
入居の時期、床面積、合計所得金額の3つは、どれか1つを確かめれば済むものではなく、3つとも満たしているかを順番に見ていきます。申告書を提出する前の最終確認として、次の図の順番で確かめると整理しやすくなります。
出典:国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」をもとに作成
この3つのほかに、控除を受ける年分の12月31日まで引き続き住んでいること5や、10年以上にわたり分割して返済する借入金があること7も要件です。ここからは、事務所と併用の家についてよくある疑問を、あわせて確認します。
建物全体の床面積には、事務所として使う部屋も含みますか
含みます。床面積は、登記事項証明書に表示されている床面積で判断します8。店舗や事務所などと併用になっている住宅は、その部分も含めた建物全体の床面積で見ます8。1部屋を事務所として使っていても、その部屋の面積を除いて数えるわけではありません。
新築等の日から6か月を過ぎてから住み始めた場合はどうなりますか
共通の要件の1つが、新築等の日から6か月以内に居住の用に供していることです4。この期間を過ぎてから住み始めると、この要件を満たしません。入居の時期は、あとから動かせない基準なので、新築等の日をもとに早めに確かめておきたい点です。
ある年分の合計所得金額が2,000万円を超えたら、その後の年分も控除を受けられなくなりますか
合計所得金額の要件は、控除を受ける年分ごとに確かめます6。ある年分で2,000万円を超えれば、その年分は所得の要件を満たしません。ただし、判定は年分ごとに行われるため、翌年分の判定は、その年分の合計所得金額で、あらためて確かめます。
家を建てて事務所と併用にする場合、住宅ローン控除が受けられるかどうかは、事務所の部屋があるかどうかでは決まりません。要件の1つは、床面積が50平方メートル以上で、その2分の1以上を専ら自己の居住の用に供していることです6。ここまで確かめてきた入居の時期と合計所得金額もあわせて、要件を満たしているかどうかを、申告前に見直しておきたいところです。
事務所と併用の家でも、床面積の2分の1以上を自分が住むために使っているかどうかが、要件の分かれ目です。広さは、事務所の部分も含めた建物全体で見ます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
住まいと仕事部屋の段取りがついたら、在宅で進められる案件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*2 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*3 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*4 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*5 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*6 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*7 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*8 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*9 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*10 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年4月・2026年9月確認)
*11 国税庁「事業所得の課税のしくみ(事業所得)」(2026年4月・2026年9月確認)
*12 国税庁「合計所得金額とは」(2026年1月・2026年9月確認)