
フリーランスエンジニアの税務調査|申告漏れ額の上位10業種と調査の流れを解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 所得税の調査等が1年で73万6千件にのぼることと、申告漏れ所得金額の上位10業種に含まれるシステムエンジニアの位置づけ
- 税務署からの電話が調査か行政指導かを見分ける手がかりと、実地調査の前に原則として知らされる日時や税目などの内容
- 帳簿が電子データのときの見せ方と出し方の違いと、調査を終えた税目・期間のその後の扱い
平日の午後、見覚えのない番号から着信が入り、出てみると税務署の担当者でした。「確定申告の内容について、確認させていただきたい点があります」と告げられると、何がこれから起きるのか分からないまま、受話器を握りしめてしまいます。ただし、その電話が何なのかは、最初に確かめられます。業務委託で案件を受けている個人事業主にも、知っておくと落ち着いて動ける流れと順番があります。
▶ あわせて読みたい
・案件の報酬から源泉徴収されるのはどんなときか|範囲の決まり方を解説
・2026年税制改正でフリーランスエンジニアの確定申告はここが変わった——基礎控除95万円・少額減価償却40万円未満・経費として認められないNG項目について
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
1. 所得税の調査等は、1年で73万6千件ありました
内訳を件数で見ると、実地調査と簡易な接触に分かれます
実際に、税務署が令和6事務年度に行った所得税の「調査等」の件数は、合計73万6千件にのぼります1。前の事務年度は60万5千件だったので、1年で件数が大きく増えました1。このうち、申告漏れなどの非違があった件数は36万9千件です1。数字だけを見ると身構えてしまいますが、まずは何がどれだけ行われているのかを、落ち着いて確認していきます。
内訳を見ると、実地調査は4万7千件、簡易な接触は68万9千件です2。前の事務年度は、それぞれ4万8千件、55万8千件でした2。件数の大部分を、簡易な接触が占めていると分かります。表1に、両方の件数をまとめました。
| 区分 | 令和6事務年度 | 前事務年度 |
|---|---|---|
| 実地調査 | 4万7千件 | 4万8千件 |
| 簡易な接触 | 68万9千件 | 55万8千件 |
| 合計(調査等) | 73万6千件 | 60万5千件 |
この数字は、令和6年7月から令和7年6月までの間の実績で、対象となったすべての年分を合計したものです13。件数の規模から、連絡を受ける割合は計算できません。ただし、これだけの数の「調査等」が実際に行われているという事実は、軽く見過ごせるものではありません。業務委託で案件を受けている個人事業主も、この対象から外れているわけではないと考えておく方が、落ち着いて備えられます。
実地調査より、簡易な接触の件数が上回っています
ここで、実地調査と簡易な接触の件数を並べてみると、差がはっきり見えます。実地調査の件数よりも、簡易な接触の件数の方が、大きく上回っています2。図1は、この2つの件数を横棒で比べたものです。件数の差を、まず目で確かめてみます。
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月)をもとに作成
簡易な接触とは、文書や電話でのやり取り、税務署に来るよう求められての面談などで、申告内容を正すものを指します14。実地に担当者が訪れる調査だけが「調査等」ではないと分かります。書面のやり取りであっても、申告の内容を確かめられる機会に変わりはありません。
これだけの件数の中には、業種ごとに集計された申告漏れの内容も含まれています。どの業種が、どのような形で数字に表れているのでしょうか。次に、その内訳を見ていきます。
2. 申告漏れ所得金額の上位10業種に、システムエンジニアが入っています
10位に入るのは、システムエンジニアです
では、どの業種で申告漏れの額が大きかったのでしょうか。国税庁が公表した統計には、事業所得を有する個人の1件当たりの申告漏れ所得金額が高い業種の順位が示されています4。
この順位の10位に入っているのが、システムエンジニアです。1件当たりの申告漏れ所得金額は1,631万円で、これは特別調査・一般調査によって申告漏れが見つかった人の1件当たりの額です4。システムエンジニア全体の平均ではなく、調査の対象になった一部の事例を集計した数字だという点をおさえておきます。
同じ順位の中で4位に位置するのは経営コンサルタントで、1件当たりの申告漏れ所得金額は2,734万円です5。表2に、2つの業種の位置をまとめました。
| 順位 | 業種 | 1件当たりの申告漏れ所得金額 |
|---|---|---|
| 4位 | 経営コンサルタント | 2,734万円 |
| 10位 | システムエンジニア | 1,631万円 |
統計の対象は、事業所得を有する個人です
この統計が対象にしているのは「事業所得を有する個人」で、業種名も「システムエンジニア」という、資料そのものの言葉です。業務委託で案件を受けている人がみな同じ条件に当てはまるとは限りません。数字を自分に当てはめるよりも、資料の言葉のまま受け止める方が、読み違いを防げます。
この順位から、システムエンジニアという職業そのものについて何かを結論づける必要はありません。分かるのは、「事業所得を有する個人」の統計に、業種として「システムエンジニア」が載っている点です。だからこそ、税務署から連絡があったときにどう対応すればよいかを、あらかじめ知っておく価値があります。
ここまでで分かるのは、1年間の件数の規模と、統計に表れる業種ごとの位置づけです。では、税務署はどのようにして調査の対象を選んでいるのでしょうか。
自分の経験を活かせるリモート案件を確認する →
3. 調査の選定には、AIも使われています
選び方が変わっても、確かめられる中身は同じです
国税庁は、令和6事務年度の調査等で、対象の選定にAIを活用するなどしたとしています3。
その結果、調査等による追徴税額の総額は、過去最高になりました3。
ただし、AIが何を見ているかは、この資料には書かれていません。どんな申告が選ばれやすいかを決めつけることはできず、確かめられるのは、選定にAIも使われていることまでです。
選び方の変化より、記録を整える構えのほうが役に立ちます
選ばれる基準を推測するよりも、申告の中身をいつでも説明できる状態にしておくほうが、実務では役に立ちます。基準が変わっても、確認されて困る点が無ければ、身構える理由は小さくなります。
たとえば、請求書や入出金の記録をすぐに取り出せる状態にしておけば、確認の連絡が来たときも慌てずに答えられます。特別な準備ではなく、日頃の整理の延長で十分です。
選び方が変わったとしても、実際に連絡が来た場面でまず確かめることは、決まっています。次に、その中身を見ていきます。
4. 電話が来たら、調査か行政指導かを確かめます
調査とは別に、行政指導という対応があります
税務当局は、税務調査のほかに、行政指導として、申告書の誤りを自発的に見直すことを求め、必要に応じて修正申告書の自発的な提出を求めることがあります9。
この求めに応じて自主的に修正申告書を提出した場合、過少申告加算税はかかりません9。延滞税は、納める場合があります9。
つまり、行政指導は、税務調査とは別の対応です。同じ「税務署からの連絡」でも、この段階かどうかで、その後の進み方が変わります。
調査か行政指導か、担当者が最初に伝えます
税務署の担当者は、具体的な手続に入る前に、調査と行政指導のどちらに当たるかを納税者に明示することになっています10。
この一点さえ確認できれば、電話を受けた直後でも、その後の見通しが立ちます。分からないまま話を進めるよりも、「これは調査ですか、行政指導ですか」とその場で尋ねるほうが、落ち着いて対応できます。
ここまでの内容を整理すると、行政指導と調査という2つの言葉が、それぞれ違うものを指しているとわかります。目的も、その後の進み方も、自主的に修正申告したときの扱いも異なります。表3に、この2つの違いを書き出しました。
| 区分 | 目的 | 進み方 | 自主的に修正申告したとき |
|---|---|---|---|
| 行政指導 | 申告書の誤りを自発的に見直してもらうこと | 必要に応じて修正申告書の自発的な提出を求められます | 過少申告加算税はかかりません(延滞税は納める場合があります) |
| 調査 | 申告内容を確認すること | 担当者が、手続に入る前にどちらであるかを明示します | 行政指導とは別の手続で進みます |
では、実際に調査だと分かった場合、どのように知らされるのでしょうか。次に、その通知の中身を確かめます。
5. 実地の調査は、原則として電話で前もって知らされます
通知は、余裕を持って電話で行われます
実地の調査を行う場合、原則として、調査を始める前に相当な時間的余裕を置いて、日時・場所・税目・課税期間・目的などが通知されます6。
この通知は、原則として電話により、口頭で行われます8。書面での通知を希望しても、交付されないのが原則です8。
ここで、実際に知らされる中身を見てみます。通知されるのは、日時・場所・税目・課税期間・目的の5つです6。図2に並べています。
出典:国税庁「税務調査手続に関するFAQ(一般納税者向け)」(2026年7月)をもとに作成
原則のほかに、通知が無い例外もあります
ただし、申告内容や過去の調査結果などから、事前に知らせると正確な把握が難しくなるおそれがあると判断された場合は、通知をしないこともあります7。
原則のほかに例外もあると知っておくだけで、電話を受けたときの構えは変わります。通知が無い場合も、行き当たりばったりの対応ではなく、決まった手続の一部だと分かるからです。
では、通知を受けて調査が始まったあと、実際に確認される帳簿は、どのように示せばよいのでしょうか。次に、その方法を見ていきます。
6. 帳簿が電子データなら、画面で見せ、データで出せます
確認してもらう方法と、渡す方法は分かれています
確定申告のために使っている帳簿を、紙ではなくデータの形で保存している方もいます。こうしたデータの帳簿にも、確認してもらうための仕組みが用意されています。
見せる(提示する)ときは、内容をディスプレイの画面上で担当者が確かめられる状態にして示します11。
一方、データそのものを渡す場面では、選べる方法が複数あります。プリントアウトのほか、記録媒体へのコピー、e-Tax、オンラインストレージサービス、メールなどの中から、渡しやすい方法を選べます11。図3に、この2つの場面を並べました。
出典:国税庁「税務調査手続に関するFAQ(一般納税者向け)」(2026年7月)をもとに作成
使っている保存先や送り方が、そのまま役に立ちます
渡し方として、オンラインストレージサービスやメールも挙げられています11。
ふだんファイルをやり取りしている方法が、提出の方法として示されています。
帳簿の示し方が分かれば、次に気になるのは、調査を受けたあとの扱いです。同じ税目や期間が、また調査の対象になるのかどうかという点です。次に、その先を見ていきます。
自分に合う条件のリモート案件を確認する →
7. 調査が終わった期間は、原則として再び調査されません
同じ税目・期間は、原則として重ねて調査されません
実地の調査が一度行われた税目・課税期間については、その後の扱いも決まっています。調査の結果がどうであったかにかかわらず、原則として同じ税目・課税期間を重ねて調査することはありません12。
ただし、この原則には例外があります。新たに得られた情報から非違があると認められたときは、この原則には当たりません12。一度確認された税目・期間が、どの場面でも対象から外れるわけではないと分かります。
つまり、一度実地の調査を受けた税目や期間は、新しい情報が出てこない限り、原則として同じところを重ねて調べられません。ここまでの流れを、電話を受けた場面から順にたどってみます。
電話を受けてから調査が終わるまでを、通して見てみます
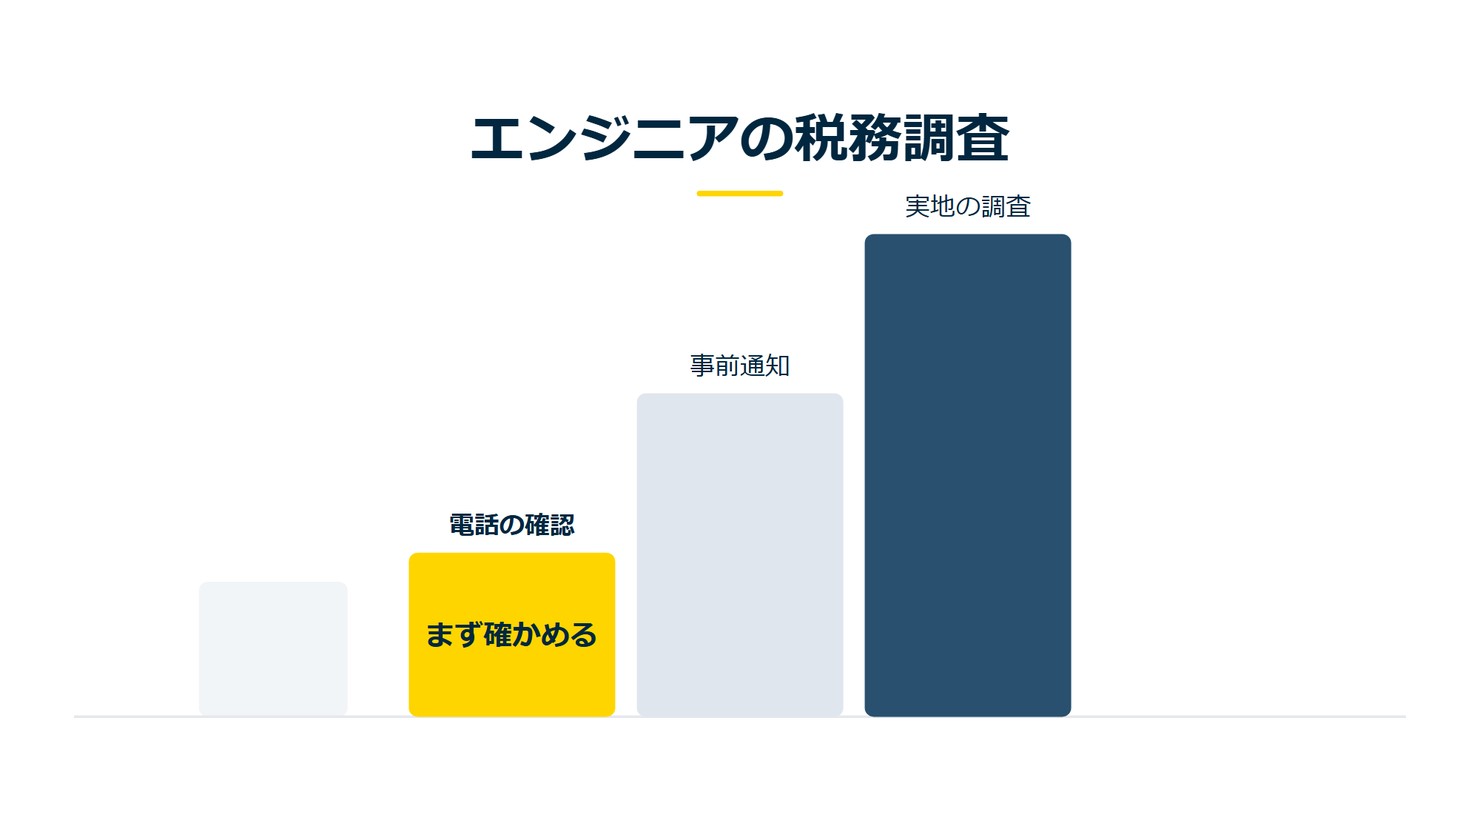
電話を受けた瞬間から、調査が終わったあとまでを、一つの流れとして見るとつながりが分かりやすくなります。図4に、4つの場面を順に並べました。
出典:国税庁「税務調査手続に関するFAQ(一般納税者向け)」(2026年7月)をもとに作成
こうして見ると、税務署からの連絡には、それぞれの場面で確認できる中身があると分かります。行政指導か調査か、何を事前に知らされるか、帳簿をどう示すか、そして調査が終わった期間がどう扱われるか——どの場面にも、あらかじめ知っておける仕組みがあります。
平日の午後に見覚えのない番号から電話がかかってきても、その電話が何なのかは、最初に確かめられます。受話器を握りしめる前に、ひとつだけ聞けばよいのです。「これは調査ですか、行政指導ですか」。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の流れが分かっていれば、案件の仕事にも落ち着いて向き合えます。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「令和6事務年度 所得税及び消費税調査等の状況」調査等の件数(2025年12月・2026年9月確認)
*2 国税庁「令和6事務年度 所得税及び消費税調査等の状況」調査等の内訳(2025年12月・2026年9月確認)
*3 国税庁「令和6事務年度 所得税及び消費税調査等の状況」AIによる選定(2025年12月・2026年9月確認)
*4 国税庁「令和6事務年度 所得税及び消費税調査等の状況」参考計表(上位10業種)(2025年12月・2026年9月確認)
*5 国税庁「令和6事務年度 所得税及び消費税調査等の状況」近い業種の順位(2025年12月・2026年9月確認)
*6 国税庁「税務調査手続に関するFAQ(一般納税者向け)」事前通知(2026年7月・2026年9月確認)
*7 国税庁「税務調査手続に関するFAQ(一般納税者向け)」事前通知の例外(2026年7月・2026年9月確認)
*8 国税庁「税務調査手続に関するFAQ(一般納税者向け)」通知の方法(2026年7月・2026年9月確認)
*9 国税庁「税務調査手続に関するFAQ(一般納税者向け)」調査と行政指導の違い(2026年7月・2026年9月確認)
*10 国税庁「税務調査手続に関するFAQ(一般納税者向け)」どちらかは知らされる(2026年7月・2026年9月確認)
*11 国税庁「税務調査手続に関するFAQ(一般納税者向け)」電子データの見せ方(2026年7月・2026年9月確認)
*12 国税庁「税務調査手続に関するFAQ(一般納税者向け)」調査の終わり方(2026年7月・2026年9月確認)
*13 国税庁「令和6事務年度 所得税及び消費税調査等の状況」事務年度の期間(2025年12月・2026年9月確認)
*14 国税庁「令和6事務年度 所得税及び消費税調査等の状況」簡易な接触の定義(2025年12月・2026年9月確認)