
修繕費と資本的支出の違い|フリーランスエンジニアが機材の修理で確かめる20万円と3年の基準を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 通常の維持管理や原状回復の修理は支出した年の必要経費になることと、使用可能期間を延ばしたり価値を高めたりする部分は資本的支出になること
- 一つの修理・改良が20万円未満か、おおむね3年以内の周期なら、修繕費として確定申告をすれば必要経費にできること
- 資本的支出になる具体的な例と、資本的支出になったときにどう減価償却していくかということ
仕事で使っているパソコンの調子が悪くなり、修理に出しました。ついでに、傷んでいた一部の部品も取り替えました。確定申告のとき、この費用をその年の経費にしてよいのか、減価償却しないといけないのかが分かりませんでした。修繕費か資本的支出かは、名目ではなく実質で判定します1。
▶ あわせて読みたい
・定率法は届け出ないと使えない?フリーランスエンジニアの減価償却と定額法との違い
・一括償却資産は「3年で3分の1」|フリーランスエンジニアが買った機器の経費と40万円未満の特例の違い
・中古パソコンの減価償却はどう計算する?フリーランスエンジニアが確かめる簡便法の使い方と私物の注意点
1. 修繕費として必要経費になる維持管理・修理の費用
業務で使うパソコンや周辺機器は、使っているうちにどうしても傷みます。事業に使う建物・機械装置・車両運搬具・器具備品などの修繕費のうち、通常の維持管理や修理のためのものは必要経費になります1。一方で、資産の価値を高めたり使える期間を延ばしたりする部分は、性質が違う支出として扱われます。
支出した年の必要経費になる維持管理・原状回復
修理に出した理由が、壊れた部分をもとの状態に戻すことや、日常の手入れであれば、その支出は通常の維持管理または原状回復に当たり、支出した年分の必要経費になります2。
事業に使う建物や機械装置、車両運搬具、器具備品などの修繕費のうち、通常の維持管理や修理のためのものも、同じように必要経費として扱われます1。
資本的支出に当たる部分
一方で、修理や改良によって資産の使用可能期間が延びたり、価値が高まったりする部分は、資本的支出として区別されます1。名目が「修繕」であっても、中身がこの性質を持てば資本的支出に当たります。
そのため、資本的支出とされた金額は、その年に一度で必要経費にするのではなく、減価償却の方法で各年分に分けて必要経費に算入します1。修理と改良のどちらの性質が強いかで迷ったときに、知っておきたい分かれ方です。
修繕費と資本的支出の違いの一覧
区分・中身・必要経費にする時期で分けると、違いは次のとおりです。修繕費は通常の維持管理や原状回復に当たる支出で、支出した年分の必要経費になります2。資本的支出は使用可能期間を延ばしたり価値を高めたりする部分で、減価償却の方法で各年分の必要経費に算入します1。自分が出した費用がどちらに近いか、次の表で確かめます。
| 区分 | 中身 | 必要経費にする時期 |
|---|---|---|
| 修繕費 | 通常の維持管理・原状回復 | 支出した年分 |
| 資本的支出 | 使用可能期間を延ばす・価値を高める部分 | 減価償却の方法で各年分 |
次に、この境目をもう少し詳しく見て、名目ではなく実質でどう判定するのかを確かめます。
2. 修繕費と資本的支出の実質による判定
ここで、前の節で見た「価値を高める」「期間を延ばす」という言葉は、実際にはどう判定するのでしょうか。ここでは、その境目の考え方を確かめます。
名目ではなく実質による判定
支出に「修繕」という名前がついていても、それだけで修繕費になるわけではありません。修繕費と資本的支出の区別は、名目ではなく、その実質によって判定します1。
一般に修繕費と言われる支出でも、資産の使用可能期間を延ばしたり、資産の価値を高めたりする部分があれば、その部分は資本的支出として修繕費と区別されます1。
延ばす部分と高める部分の多い方の金額
修理や改良など名目を問わず、業務に使う固定資産について支出する金額のうち、使用可能期間を延長させる部分、または価値を増加させる部分に当たる金額を資本的支出とします2。
もっとも、両方の性質を持つ支出もあります。その場合は、どちらか一方ではなく、金額の多い方を資本的支出として扱います2。少ない方の金額まで資本的支出に含める必要はありません。
図の作成:Remogu編集部。判定の考え方を整理したもので、統計データではありません
こうした分かれ方を踏まえて、次は資本的支出になる具体的な例を見ていきます。
3. 資本的支出になる例:付け加え・改造・性能の高い部品への取替え
修理や改良のうち、どのようなものが資本的支出になりやすいのでしょうか。国税庁のタックスアンサーは、原則として資本的支出になる例をいくつか挙げています1。
原則として資本的支出になる例
物理的に付け加えた部分の金額、用途変更のための改造・改装に直接要した金額、機械の部分品を特に品質または性能の高いものに取り替えた場合の、通常の取替えの金額を超える部分の金額が、原則として資本的支出になる例として挙げられています1。
いずれも、もとの状態に戻すだけの修理とは違い、資産に何かを足したり、性能や用途を変えたりする支出という共通点があります。
資料の例(建物や機械)とパソコンの修理の違い
もっとも、資料が挙げる例は機械の部分品の取り替えなどで、パソコンの作業を名指ししたものではありません1。パソコンの修理や部品の取り替えが、この例のどれかにそのまま当てはまるとは、資料からは判断できません。
そのため、自分の支出がどちらに当たるかは、個別の内容を見て、実質で判定する考え方に沿って確かめる必要があります1。次の節で見る20万円やおおむね3年という目安も、あわせて確認する材料になります。
資本的支出になる例の一覧
例を支出の内容で分けると、物理的に付け加える支出、用途変更のための改造・改装に要する支出、通常の取替えを超える高性能な部品への交換に要する支出の3つです1。表2で、それぞれがどのような金額に当たるかを確かめます。
| 例 | 資本的支出になる金額 |
|---|---|
| 物理的に付け加える | 付け加えた部分の金額 |
| 用途変更のための改造・改装 | 改造・改装に直接要した金額 |
| 性能の高い部品への取り替え | 通常の取替えの金額を超える部分の金額 |
自分の経験に合うリモート案件を見てみる →
4. 修繕費にできる目安:20万円未満とおおむね3年以内の周期
「実質で判定する」という考え方は、迷ったときの拠りどころにはなりますが、それだけで金額を確定できるとは限りません。そこで、判断を後押しする具体的な目安が示されています。
一つの修理・改良が20万円未満のとき
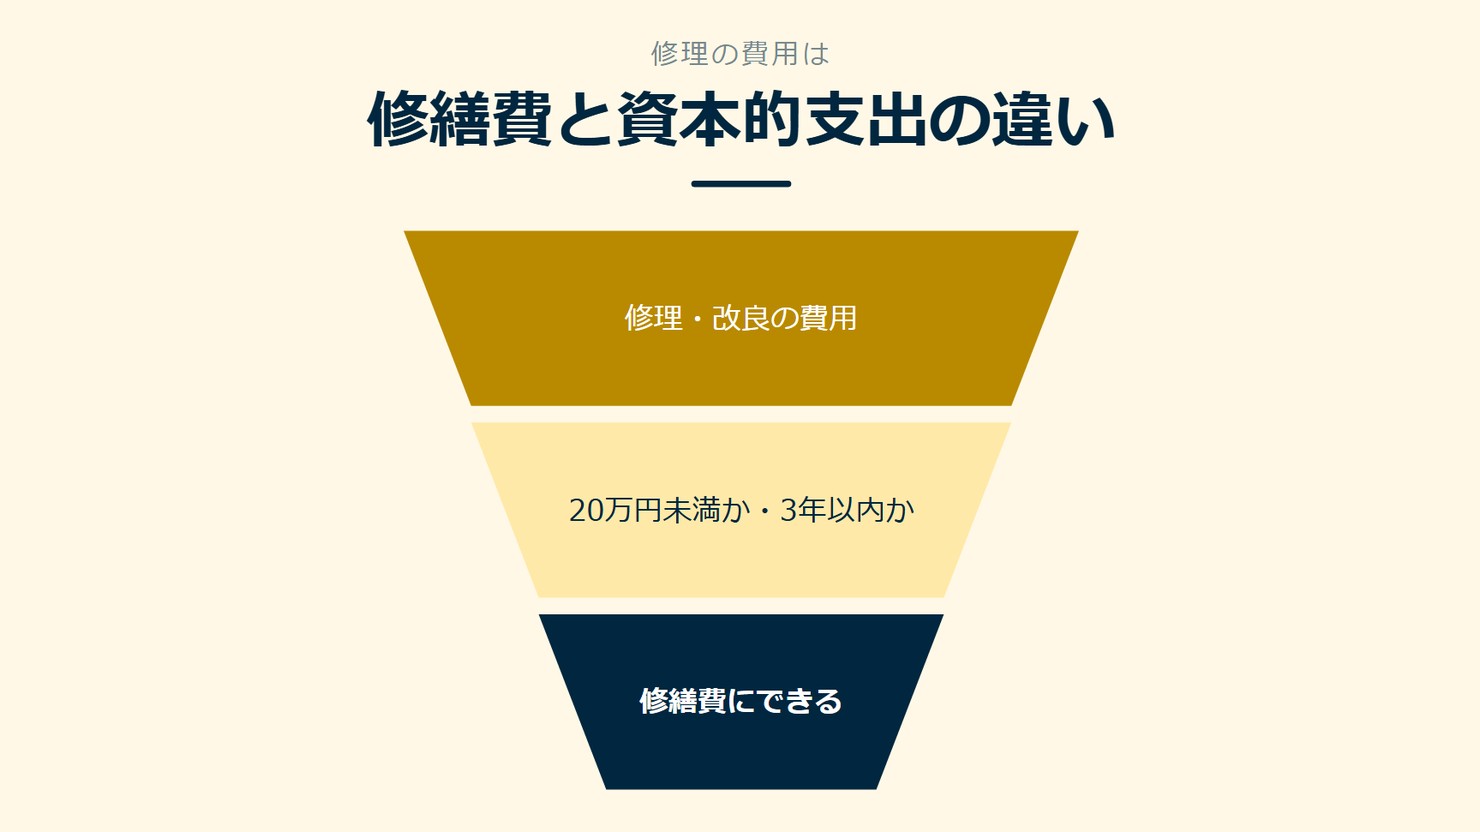
一つの修理・改良などの金額が20万円未満であるときは、修繕費として確定申告をすれば、その年分の必要経費に算入できます1。修理の内容が資本的支出に近いと感じても、金額がこの線に収まっていれば、この目安を使えます。
この目安は「一つの修理・改良」ごとの金額で見ます。
おおむね3年以内の周期でくり返す修理・改良
もう一つの目安が、修理・改良の周期です。おおむね3年以内の期間を周期として行われる修理・改良であるときも、修繕費として確定申告をすれば、その年分の必要経費に算入できます1。
金額の大きさだけでなく、くり返しの間隔も見る目安があると分かると、判断の幅が広がります。次の図で、この2つの目安を確かめます。
出典:国税庁「修繕費とならないものの判定」をもとに作成
この2つの目安のどちらかに当たれば、修繕費として確定申告をすれば必要経費にできます1。では、どちらの目安にも当たらない金額は、どう扱うのでしょうか。
5. 区分が明らかでない金額の目安:60万円未満か取得価額のおおむね10パーセント以下
ここで、前の節で見た20万円やおおむね3年以内の周期に当てはまらない金額を考えます。その場合に確かめるのが、もう一段階別の目安です。
対象は資本的支出か修繕費か明らかでない金額
一つの修理・改良などの金額のうち、資本的支出に当たるか修繕費に当たるか明らかでない金額がある場合を考えます1。実質で判定しようとしても、線引きがはっきりしない金額は、実務のうえでも出てきます。
この場合は、次の2つの基準のどちらかに当てはまれば、修繕費として必要経費に算入できます1。
60万円未満か前年末の取得価額のおおむね10パーセント以下
明らかでない金額が60万円未満であるとき、またはその資産の前年末の取得価額のおおむね10パーセント相当額以下であるときは、修繕費として必要経費に算入できます1。
出典:国税庁「修繕費とならないものの判定」「資本的支出を行った場合の減価償却」をもとに作成
これらの目安を順にたどれば、修繕費として扱える金額かどうかを確かめられます。
経理の見通しを立てながら、自分に合うリモート案件を見てみる →
6. 資本的支出の減価償却
では、資本的支出とされた金額は、その後どう処理していくのでしょうか。ここからは、減価償却の進め方を確かめます。
減価償却の方法による必要経費への算入
資本的支出とされた金額は、その年に一度で必要経費にするのではなく、減価償却の方法によって各年分の必要経費に算入します1。通常の修理費と違い、支出した年だけで完結しない点が、資本的支出の大きな特徴です。
そのため、資本的支出と判定した時点で、その金額をどう償却していくかまで見通しておく必要があります。次に確かめるのは、その具体的な進め方です。
元の資産と種類・耐用年数が同じ資産を新たに取得した扱い
平成19年4月1日以後に行った資本的支出は、原則として、その資本的支出を行った資産と種類および耐用年数を同じくする資産を新たに取得したものとして、資本的支出とされた金額を取得価額として減価償却を行います2。もとの資産に手を加えたというより、同じ種類の資産をもう一つ持ったと考える形です。
この考え方に沿うと、資本的支出をした金額は、もとの資産の取得価額に上乗せするのではなく、独立した取得価額として扱われます。減価償却の計算も、この新たな資産として進めます。
定率法で償却している資産の合算
平成19年4月1日以後に取得した資産を定率法で償却している場合で、その資産に資本的支出を行ったときは、翌年1月1日において、元の資産と資本的支出の部分の期首未償却残高の合計額を取得価額とする一つの資産を新たに取得したものとして、減価償却を行えます2。
もとの資産と資本的支出の部分を、別々の帳簿で追い続けなくても、翌年からはまとめて一つの資産として計算する仕組みです。
7. 修理の費用を記帳する前に確かめる3点
最後に、パソコンの修理費を記帳する前に確かめる3点を挙げます。
1つ目:通常の維持管理・原状回復に当たるか
まず確かめるのは、その修理が通常の維持管理または原状回復に当たるかどうかです。資産の通常の維持管理または原状回復のいずれかに当たる金額は、修繕費として支出した年分の必要経費に算入します2。壊れた部分をもとどおりに戻す修理であれば、この時点で修繕費として扱える見通しが立ちます。
2つ目と3つ目:金額と周期、明らかでない金額の基準
次に確かめるのは、一つの修理・改良の金額と周期です。金額が20万円未満であるとき、またはおおむね3年以内の周期で行う修理・改良であるときは、修繕費として確定申告をすれば、その年分の必要経費に算入できます1。
この2つの目安に当てはまらない場合は、資本的支出か修繕費か明らかでない金額を確かめます。その金額が60万円未満であるとき、またはその資産の前年末の取得価額のおおむね10パーセント相当額以下であるときは、修繕費として必要経費に算入できます1。
3つを確かめても迷うときの実質による判断
そこで思い出したいのが、最初に確かめた考え方です。修繕費と資本的支出の区別は、修繕や改良という名目によるのではなく、その実質によって判定します1。金額や周期の目安は、この実質の判定を後押しする材料です。
記帳の前に、順番に当てはめて確かめます。
| 確認 | 内容 | 当てはまるとき |
|---|---|---|
| 1つ目 | 通常の維持管理・原状回復か | 修繕費として支出した年分の必要経費 |
| 2つ目 | 20万円未満か、おおむね3年以内の周期か | 修繕費として必要経費に算入できる |
| 3つ目 | 明らかでない金額が60万円未満か、前年末の取得価額のおおむね10パーセント以下か | 修繕費として必要経費に算入できる |
上から一つずつ当てはめていき、どれにも当たらないときは、実質に立ち返って判定します。
出典:国税庁「修繕費とならないものの判定」「資本的支出を行った場合の減価償却」をもとに作成
3つの確認を順番にたどれば、その修理費が修繕費として必要経費になるか、資本的支出として減価償却するかを見分けられます。修繕費か資本的支出かは、名目ではなく実質で判定します1。迷ったら、20万円未満か、おおむね3年以内の周期かから確かめます。
8. よくある質問
「修繕」という名目の支出なら、修繕費になりますか
修繕費と資本的支出の区別は、修繕や改良という名目ではなく、その実質で判定します1。修繕費といわれるものでも、使用可能期間を延ばしたり価値を高めたりする部分は資本的支出です1。
20万円以上の修理は、すべて資本的支出ですか
おおむね3年以内の期間を周期として行われる修理・改良であれば、修繕費として確定申告をすれば、その年分の必要経費に算入できます1。資本的支出か修繕費か明らかでない金額が60万円未満のときや、前年末の取得価額のおおむね10パーセント相当額以下のときも、修繕費として必要経費に算入できます1。
期間の延長と価値の増加の両方に当たるときは、どちらの金額を資本的支出にしますか
使用可能期間を延長させる部分と価値を増加させる部分のどちらにも当たるときは、多い方の金額を資本的支出とします2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
仕事の道具を整えて働くなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「修繕費とならないものの判定」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「資本的支出を行った場合の減価償却」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)