
フリーランスエンジニアの賃貸は保証会社が前提?登録制度と契約書の型の違い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 保証会社を通す契約が増えている背景と、国のひな形に用意された2つの契約書の型の違い
- 連帯保証人を立てるときに決める極度額の位置づけと、その判断材料となる参考資料の存在
- 家賃債務保証業者の登録が任意である点と、登録された業者に対して定められている措置基準
内見まで話が進み、契約が目前になったところで「保証会社の審査があります」と告げられます。独立したばかりのフリーランスエンジニアには、この一言が重く響きます。何を基準に見られるのかを尋ねても、はっきりした答えが返ってくるとは限りません。国が公表しているのは、その基準ではなく、別の仕組みのほうです。
▶ あわせて読みたい
・案件の契約書と収入印紙|請負に当たる契約書と、継続的な基本契約の違いを解説
・業務委託で立て替えた費用は何を渡せば足りる?精算書と領収書の扱いの違い
・案件の報酬で消費税の免税事業者でいられるのはどんなときか?例外も解説
1. 保証会社を通す契約が増えています
保証会社の名前を挙げられて身構える理由
内見のあとに保証会社の名前を挙げられると、独立したばかりのフリーランスエンジニアほど身構えてしまいます。独立する前には意識しなかった審査の話が急に目の前に現れ、何を確かめられているのかも分からないまま契約の話が進んでいくからです。不動産会社に重ねて尋ねても、審査の中身は各社の内部の判断だからと、それ以上は踏み込んだ説明が返ってこない場合があります。分からないまま契約日だけが近づいてくる感覚は、独立して間もない時期ほど強く残ります。
実際のところ、この戸惑いは、フリーランスだから生じているわけではありません。賃貸借契約の結び方そのものが変わってきた背景があり、個人を頼りにしてきた契約の形に、保証会社を介した契約が加わってきているのです。つまり、目の前の審査は、個人の状況だけを見て急に設けられた壁ではなく、契約の仕組み全体の変化の一部です。この変化を知っておけば、審査の一言に必要以上に身構えずに済みます。
標準契約書が見直された背景
国土交通省が公表している賃貸住宅標準契約書は、民法改正や、家賃債務保証業者を利用する契約が増えてきた状況などを踏まえて作られています2。家賃債務保証業者とは、入居者に代わって家賃の支払いを保証する会社です。この標準契約書は、賃貸借契約を結ぶときに参考にできるひな形として、国が用意しています。保証会社をはじめて耳にした場合でも、まずはこの1文書を軸に、制度の輪郭をつかめます。
こうした変化を踏まえて、標準契約書には「家賃債務保証業者型」と、極度額の記載欄を設けた「連帯保証人型」という2つの型が用意されています2。契約の入り口で、どちらの型にもとづいて話が進んでいるのかを知っておくだけでも、そのあとに確かめる点の見通しが立ちやすくなります。
むしろ、保証会社を通す契約が増えたため、契約の当事者がどちらの型を選ぶかが問われる場面が増えました。個人の連帯保証人を用意する道が閉じたわけではなく、2つの型が並んで用意されるようになっただけです。どちらの型で契約が進むかは、物件ごとの案内にしたがって確認していきます。
では、2つの型は具体的に何が違うのでしょうか。
2. 国のひな形には2つの型があります
標準契約書はどんな目的で作られているか
保証会社について考える前に、そもそも標準契約書とは何かをここで確認します。国土交通省が公表している賃貸住宅標準契約書は、賃貸借契約をめぐる紛争の防止と、借主の居住の安定、そして貸主の経営の合理化の3つを目的に作られた契約書のひな形です1。
ここで押さえておきたいのは、標準契約書はあくまでひな形である点です。使用が法令で義務づけられているわけではなく、実際の契約書がこれと異なっていても、それだけで問題があるとは限りません1。むしろ手がかりになるのは、目の前の契約書がこの型からどれだけ外れているかではなく、極度額や保証の範囲といった中身が明確かどうかです。
では、この標準契約書に用意されている2つの型は、それぞれどんな契約なのでしょうか。
「家賃債務保証業者型」と「連帯保証人型」の違い
標準契約書には、家賃債務保証業者型と、連帯保証人型の2つの型が用意されています。これは、民法改正や、家賃債務保証業者を利用する契約が近年増えてきた状況などを踏まえて設けられました2。契約書に押される型がどちらであっても、賃貸借契約を結ぶ目的そのものは変わりません。
家賃債務保証業者型は、個人ではなく家賃債務保証業者が保証人の役割を担う契約に対応した型です。連帯保証人型には、極度額の記載欄が設けられています2。どちらの型を選ぶかによって、そのあとに向き合う手続きの中身も変わってきます。
| 型 | 標準契約書における位置づけ |
|---|---|
| 連帯保証人型 | 極度額の記載欄が設けられています |
| 家賃債務保証業者型 | 家賃債務保証業者を利用する契約に対応した型です |
図の作成:Remogu編集部。国土交通省「賃貸住宅標準契約書」の記載内容を整理したもので、統計データではありません
2つの型があるのは、保証の形が、個人が担う連帯保証人の形と、事業者が担う保証会社の形の、どちらか一方に決まっているわけではないからです。連帯保証人型を選んだとき、次に欠かせない手続きとは何でしょうか。
3. 連帯保証人を立てるなら極度額を決めます
極度額とは何か、なぜ必要なのか
連帯保証人を立てる契約を選ぶと、そのあとに極度額をあらかじめ決めておく必要があります。極度額とは、連帯保証人が支払いの責任を負う金額の上限です。令和2年4月1日に施行された改正民法によって、連帯保証人については極度額の設定が必要になりました3。この極度額は、契約の当事者どうしが個別に取り決める内容です。
極度額が契約書に記載されていなければ、連帯保証人が負う可能性のある金額に上限がない状態になってしまいます。改正民法は、連帯保証人型の契約にこの記載を求めるルールを加えました3。上限の有無は、連帯保証人になる個人が背負うリスクの大きさに直接関わる部分です。
| 項目 | 内容 |
|---|---|
| 根拠となる法律 | 改正民法(令和2年4月1日施行) |
| 定める内容 | 連帯保証人の極度額 |
では、この極度額は、契約のどの段階で、誰が決めるのでしょうか。
契約のどの段階で極度額が決まるのか
極度額は、契約書を取り交わす前の段階で、当事者どうしがすり合わせて決めます。標準契約書の連帯保証人型には、あらかじめ極度額を記載する欄が設けられています2。この欄をどう埋めるかが、連帯保証人になる方にとっても、貸主にとっても、話し合いの具体的な中身になります。
つまり、極度額は契約が成立したあとから追加されるのではなく、契約を結ぶ手続きの一部として、最初から組み込まれています。
図の作成:Remogu編集部。国土交通省「賃貸住宅標準契約書」の記載内容を整理したもので、統計データではありません
ここまでで、極度額の決定が連帯保証人型を選ぶ際の手続きの一部だと確認できました。では、その金額を判断するための材料は、どこにあるのでしょうか。
4. 極度額を決めるための参考資料があります
参考資料には何がまとめられているのか
極度額をいくらにするか、当事者だけで一から考えるのは難しい面があります。国土交通省では、その判断にあたって参考となるデータを取りまとめています4。参考にできる情報がまったくない状態で金額を決めるのと、公的な取りまとめがある状態で決めるのとでは、話し合いの進め方も変わってきます。
具体的には、家賃債務保証業者が実際にどれくらいの損害を受けてきたかといったデータが、参考資料として整理されています4。極度額を検討する当事者にとって、根拠のない金額より話し合いやすい材料になります。この資料の存在を知っているかどうかだけでも、話し合いに臨む姿勢は変わります。
ただし、この記事では、参考資料に含まれる具体的な金額には触れません。
この記事で金額を示さない理由
理由は単純です。参考資料の中身、つまり実際の損害額や目安となる水準は、この記事が参照している国土交通省のページ自体には掲載されていません4。載っていない数字を、まるで載っているかのように書くわけにはいきません。分からない点を分かったふりで書けば、あとで実態と食い違う可能性が残ります。
だからこそ、この記事で示せるのは、参考資料が存在する事実までです。実際の金額を確かめたい場合は、当事者どうしの話し合いのなかで、この参考資料を持ち出します。
参考資料そのものを確認したい場合は、この記事が出典として示している国土交通省のページから確認できます。ここで示せるのは、その入り口を示す案内までです。
極度額をめぐる1つの論点だけでも、公表されている部分と、公表されていない部分があります。この線引きは、この先で取り上げる保証会社そのものについても、同じように存在します。
5. 保証会社の登録制度は「任意」です
何のためにできた登録の仕組みか
ここまで見てきた極度額は、連帯保証人を立てる契約に関わる話でした。家賃債務保証業者型を選ぶ場合には、今度は保証会社そのものについて、公的に確かめられる仕組みがもう一つ用意されています。家賃債務保証業者の登録制度です5。
この登録制度は、家賃債務保証の業務を適正化するために、国土交通省の告示にもとづいて作られました5。個々の保証会社がどのような審査をしているかを定める制度ではなく、業務の進め方そのものを適正化する目的でできた仕組みである点は、混同しやすいところです。
つまり、登録制度が答えているのは「この保証会社は業務を適正に行っているか」であって、「この保証会社がどう判断するか」ではありません。契約の前に知りたい審査の中身とは、そもそも尋ねている対象が違います。
登録していない業者も営業できる仕組み
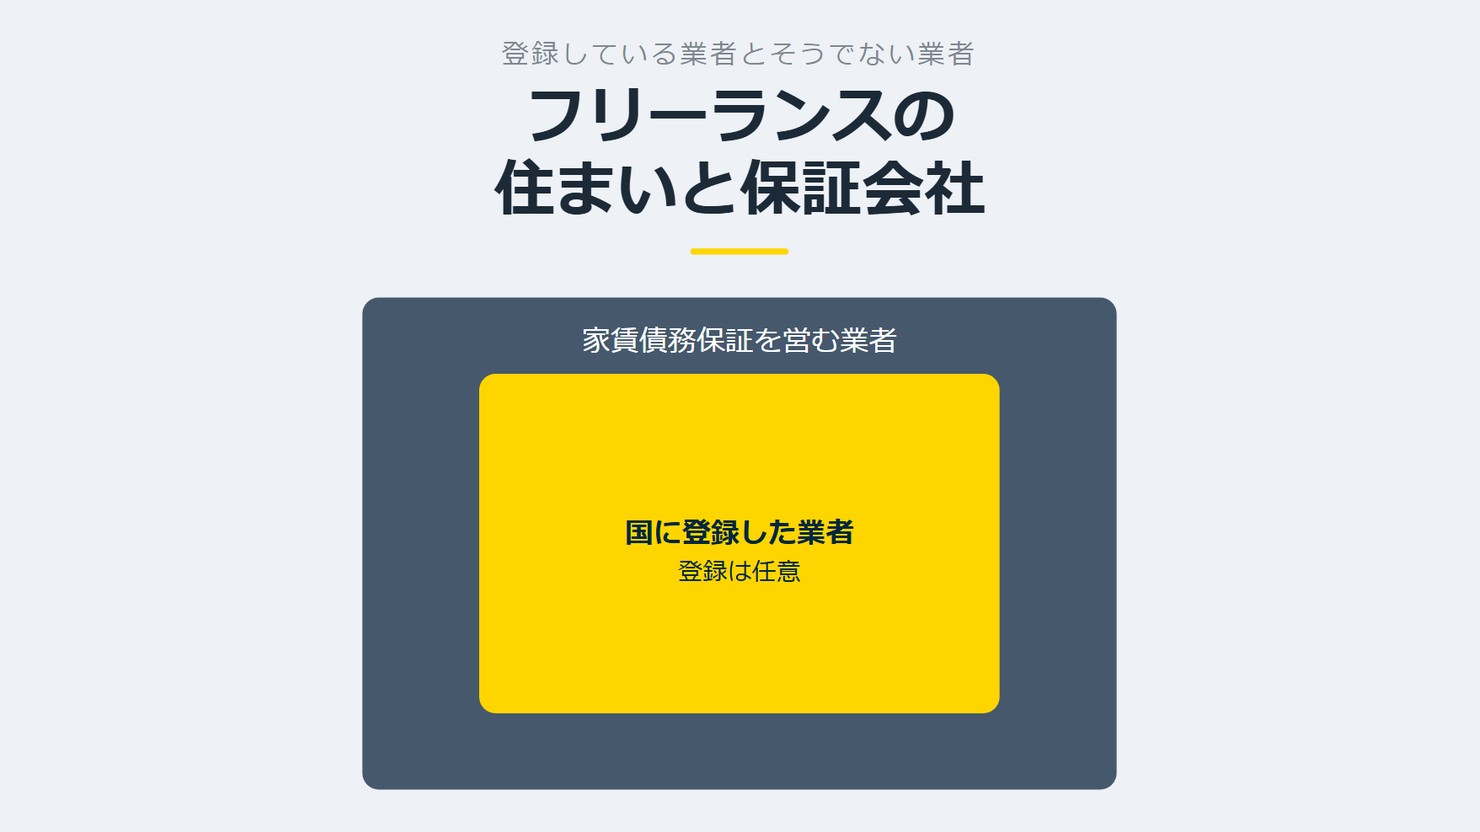
ここで押さえておきたいのは、登録が任意である点です。登録をしなくても、家賃債務保証業を営業できます7。義務ではなく、業者ごとの選択に委ねられている制度です。
登録済みの業者と、登録していない業者が、どちらも実際に契約の場に並びます。登録の有無は、その業務を続けられるかどうかを分ける条件ではありません。どちらも同じように、保証会社としての選択肢に含まれています。
だからこそ、登録の有無だけで、良し悪しを判断できません7。登録は国が用意した一つの仕組みですが、それがすべての保証会社に当てはまる線引きではない点が、ここでの出発点です。
図の作成:Remogu編集部。国土交通省「家賃債務保証業者登録制度」の記載内容を整理したもので、統計データではありません
案件の90%以上がフルリモート可能です。暮らしの条件に合う案件を確認する →
では、登録された業者については、どのような情報が公表されているのでしょうか。
6. 登録されていると何が分かるのか
公表される情報は、選ぶときの判断材料になります
ここで、登録された業者について何が公表されているのかを確かめていきます。一定の要件を満たした家賃債務保証業者を国が登録し、その情報を公表し、業者を選ぶときの判断材料として活用できるようにしています6。
ここで公表されるのは、業者を選ぶ際の判断材料であって、審査の合否を左右する基準ではありません。登録された業者だからといって話が通りやすくなるわけではない点は、ここでも変わりません6。
登録された業者の一覧が公表されています
実際に、登録された家賃債務保証業者の一覧そのものも公表されています8。契約を検討している保証会社が登録済みかどうかは、この一覧を確かめれば把握できます。名前が挙がっているかどうかを見るだけの、単純な確かめ方です。
一覧に載っている業者の数は、このページには示されていません。件数の多さや少なさを云々するための資料ではなく、個々の業者について登録の有無を確かめるための一覧だと考えておくのが実務的です8。
| 公表される内容 | 分かる点 |
|---|---|
| 登録された業者の一覧 | 契約を検討している業者が登録済みかどうか8 |
| 業者に関する情報 | 業者を選ぶときの判断材料6 |
こうした公表の仕組みは、契約の相手を丸ごと信頼して進めるのではなく、確かめてから進めるための材料です。極度額のときと同じで、判断の材料は用意されていても、最終的に決めるのは契約の当事者どうしである点は変わりません。
自分の経験に合うリモート案件を確認する →
では、登録をした業者に対しては、その後どのような決まりが用意されているのでしょうか。
7. 登録した業者には措置基準があります
登録後にも、業者を律する基準があります
実際、登録をした家賃債務保証業者に対しては、登録の取消しなどの措置基準が定められています9。登録は一度きりの手続きで終わるのではなく、その後も業者を律する仕組みへとつながっています。
どのような行為が取消しの対象になるのか、その具体的な中身は、この記事が参照している資料には示されていません。ここで確かめられるのは、そうした基準があらかじめ用意されている事実までです9。
公表されているのは、審査の基準ではありません
冒頭で触れたとおり、保証会社が何を基準に審査しているのかは、公表されていません。ここまで確かめてきたのは、その手前にある仕組みのほうです。契約書の型、極度額を記載する義務、登録制度、そして登録後の措置基準——公表されているのは、これらの仕組みです。
図の作成:Remogu編集部。国土交通省「賃貸住宅標準契約書」「家賃債務保証業者登録制度」の記載内容を整理したもので、統計データではありません
それでも、審査の中身が分からないまま契約に向き合う心もとなさが、消えてなくなるわけではありません。基準そのものは分からなくても、契約のどこに、どんな仕組みが用意されているかを先に知っておくと、契約に向き合う一つの備えになります。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
契約の形が見えていれば、住まいを決めるときも落ち着いて読めます。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国土交通省「賃貸住宅標準契約書」標準契約書の位置づけ(2024年12月・2026年9月確認)
*2 国土交通省「賃貸住宅標準契約書」平成30年3月改定の内容(2024年12月・2026年9月確認)
*3 国土交通省「賃貸住宅標準契約書」改正民法関係(令和2年4月1日施行)(2024年12月・2026年9月確認)
*4 国土交通省「賃貸住宅標準契約書」極度額に関する参考資料(2024年12月・2026年9月確認)
*5 国土交通省「家賃債務保証業者登録制度」制度の目的(2025年7月・2026年9月確認)
*6 国土交通省「家賃債務保証業者登録制度」登録と情報公表のねらい(2025年7月・2026年9月確認)
*7 国土交通省「家賃債務保証業者登録制度」登録は任意である(2025年7月・2026年9月確認)
*8 国土交通省「家賃債務保証業者登録制度」公表されている情報(2025年7月・2026年9月確認)
*9 国土交通省「家賃債務保証業者登録制度」登録した業者に対する措置(2025年7月・2026年9月確認)