
個人事業主の所得控除一覧|フリーランスエンジニアが国保や国民年金も差し引ける16種類の控除を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
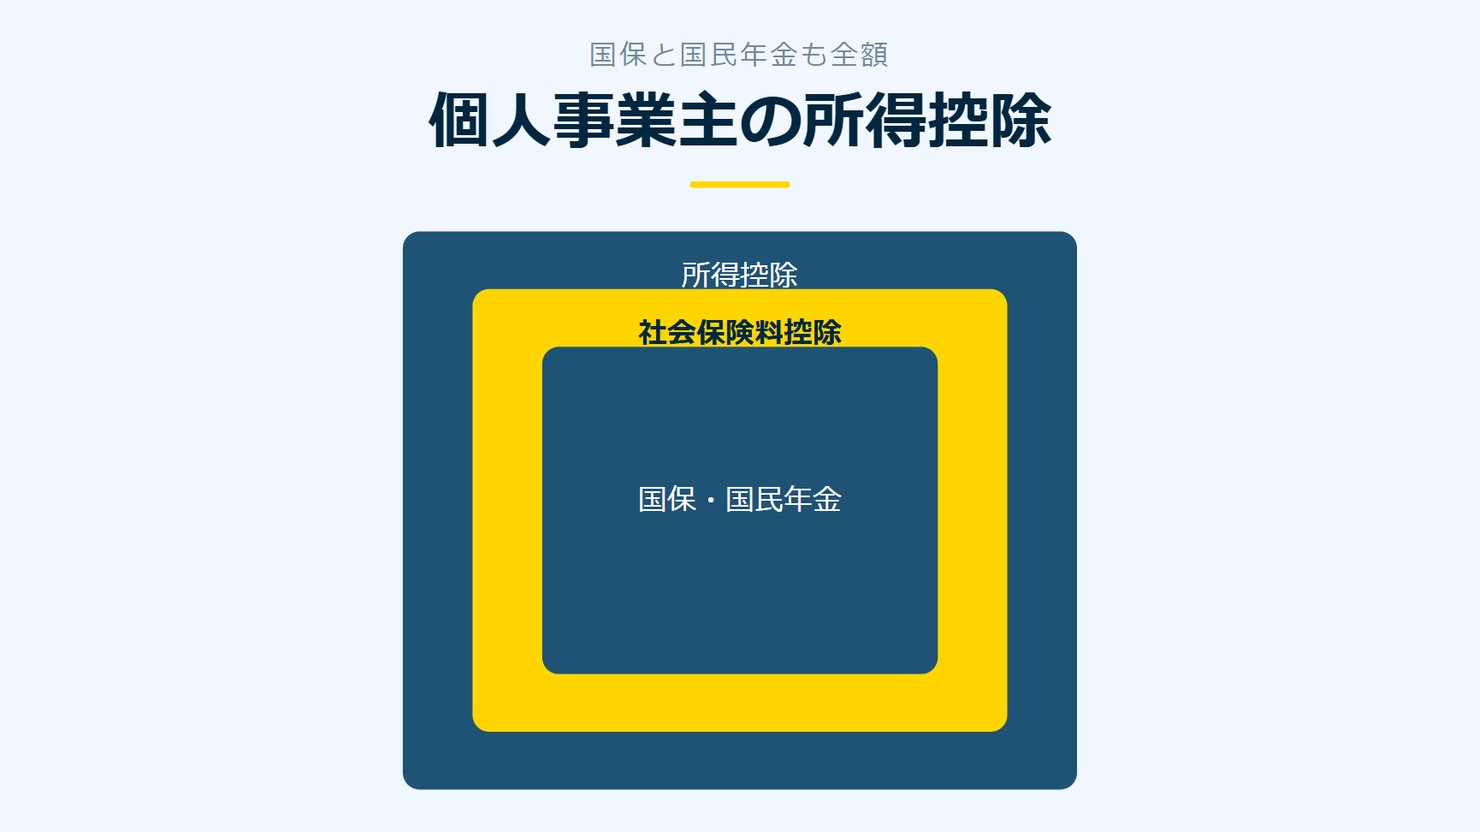
📘 この記事でわかること
- 所得控除は16種類あり、支払ったお金・本人や親族の事情・だれにでも関わる控除の3つに分けて見渡せること
- 国民健康保険と国民年金の保険料は、その年に支払った全額を社会保険料控除として差し引けること
- 小規模企業共済の掛金も全額差し引けることと、基礎控除は合計所得金額に応じて額が決まること
確定申告の書類をそろえていて、所得控除の欄がいくつも並んでいることに気づきました。国民健康保険や国民年金の保険料も差し引けるのか、自分に使える控除がどれなのかが分かりませんでした。国民健康保険の保険料も国民年金の保険料も、その年に支払った全額を社会保険料控除として差し引けます45。
▶ あわせて読みたい
・社会保険料控除はいくら?フリーランスエンジニアが確定申告で差し引ける国民年金と国保の保険料
・【小規模企業共済等掛金控除】フリーランスエンジニアのiDeCoと共済の掛金が全額控除になる仕組み
・扶養控除を確定申告で受けるには?フリーランスエンジニアが確かめる親族の4つの条件と控除額
1. 所得控除は16種類あり、所得から差し引いて税負担を調整します
所得控除は、税負担を調整するための仕組みです
所得税の所得控除は、社会政策上の要請や、納税者ひとりひとりの事情への考慮、最低生活費の保障などの趣旨から、税負担を調整するために設けられている制度です1。
支払ったお金による控除・本人や親族の事情による控除・だれにでも関わる控除の3つに分けられます
所得控除の種類は、雑損控除・医療費控除・社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除・寄附金控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除・配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除・基礎控除の16種類です2。このうち特定親族特別控除は、令和7年分以降の年分に適用されます2。
この記事では、16種類を3つに分けて見渡します。この分け方は国税庁が定めたものではなく、内容を整理するためにこの記事で使うものです。
ひとつ目は、社会保険料や共済の掛金、生命保険料など、実際に支払ったお金に応じて決まる控除です。ふたつ目には、障害者控除やひとり親控除のように、本人や親族の事情に応じて決まるものが入ります。みっつ目は基礎控除です。
表1にまとめます。
| この記事での分け方 | 控除 |
|---|---|
| 支払ったお金による控除 | 社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除・医療費控除・寄附金控除・雑損控除 |
| 本人や親族の事情による控除 | 障害者控除・寡婦控除・ひとり親控除・勤労学生控除・配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除 |
| だれにでも関わる控除 | 基礎控除 |
2. 国民健康保険と国民年金は、社会保険料控除で全額差し引けます
自分や親族が負担すべき社会保険料は、支払った全額を控除できます
自分や、生計を一にする配偶者・親族が負担すべき社会保険料を支払った場合は、その年に実際に支払った金額の全額を、社会保険料控除として差し引けます4。
国民健康保険や国民年金の保険料、介護保険料、国民年金基金の掛金が対象です
社会保険料控除の対象には、国民年金の保険料、国民健康保険の保険料(国民健康保険税)、介護保険料、国民年金基金の掛金などが含まれます5。
図1に整理します。
出典:社会保険料控除(国税庁)をもとに作成
3. 小規模企業共済の掛金も、支払った全額を差し引けます
小規模企業共済等掛金控除は、その年に支払った掛金の全額です
小規模企業共済等掛金控除として控除できる金額は、その年に支払った掛金の全額です6。
小規模企業共済等掛金控除の中身は、【小規模企業共済等掛金控除】フリーランスエンジニアのiDeCoと共済の掛金が全額控除になる仕組みで確かめられます。
リモートで参画できる案件を見てみる →
4. 基礎控除は、合計所得金額によって額が変わります
基礎控除は、合計所得金額に応じて額が決まります
基礎控除は、これまで見てきた社会保険料控除や小規模企業共済等掛金控除とは違い、支払った金額ではなく、納税者本人の合計所得金額に応じて額が決まる控除です7。
合計所得金額が2,500万円を超えると、基礎控除の額は0円になります7。このうち、令和8年分の基礎控除に関する規定は、令和8年12月1日に施行されます7。
額が決まる順番を、図で確かめます
基礎控除は、まず自分の合計所得金額を出し、その金額に応じて控除の額が決まるという順番で考えます7。図2に整理します。
出典:基礎控除(国税庁)をもとに作成
5. 医療費控除と寄附金控除は、計算式で控除額が決まります
医療費控除は、支払った医療費から補てん額と一定額を差し引いて計算します
医療費控除の金額は、実際に支払った医療費の合計額から、保険金などで補てんされる金額と一定額を差し引いて計算し、最高で200万円です8。
医療費控除の計算方法や、対象になる医療費の範囲は、フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書で確かめられます。
寄附金控除は、低いほうの金額から2,000円を差し引きます
寄附金控除の金額は、その年に支出した特定寄附金の額の合計額と、その年の総所得金額等の40パーセント相当額の、いずれか低い金額から2,000円を差し引いた額です9。
図3で、2つの計算式を並べて確かめます。
出典:医療費控除・寄附金控除(国税庁)をもとに作成
フルリモート案件の一覧を見てみる →
6. 本人や親族の事情による控除は、決まった額を差し引きます
ここまでの控除は、支払った金額や計算式から額が決まっていました。ここから見る控除は違います。障害の有無やひとり親であるかどうかなど、本人や親族の事情に当てはまれば、あらかじめ決まった額を差し引けます。
障害者控除・寡婦控除・ひとり親控除・勤労学生控除は、当てはまれば決まった額です
障害者控除の控除額は、障害者27万円、特別障害者40万円、同居特別障害者75万円に分かれています10。
寡婦控除の控除額は27万円です11。ひとり親控除は35万円12、勤労学生控除は27万円です13。いずれも要件に当てはまるかどうかで使えるかが決まり、使える場合の額はあらかじめ固定されています。
配偶者や扶養に関わる控除は、それぞれの記事で確かめます
配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除の要件と額は、ここでは書かず、それぞれの記事で確かめます。扶養控除は扶養控除を確定申告で受けるには?フリーランスエンジニアが確かめる親族の4つの条件と控除額にまとめています。
配偶者控除と配偶者特別控除の分かれ目は、フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)で確かめられます。特定親族特別控除は、特定親族特別控除は最高63万円|フリーランスエンジニアが確かめる「子の所得」と要件の注意点にまとめています。
表2にまとめます。
| 控除 | 控除額 |
|---|---|
| 障害者控除 | 障害者27万円・特別障害者40万円・同居特別障害者75万円10 |
| 寡婦控除 | 27万円11 |
| ひとり親控除 | 35万円12 |
| 勤労学生控除 | 27万円13 |
7. 確定申告の前に、3つを確かめます
支払った保険料と掛金の額、自分の合計所得金額を確かめます
ここまで見てきた16種類の中で、確定申告の前に手元の数字を確かめておきたい控除が3つあります。ひとつは、1年間に支払った国民健康保険・国民年金の保険料です。実際に支払った全額が社会保険料控除になります4。
ふたつ目は、小規模企業共済に1年間で支払った掛金です。こちらも支払った全額が小規模企業共済等掛金控除になります6。みっつ目は、自分の合計所得金額です。基礎控除の額は、この合計所得金額に応じて決まります7。
日本に住所がない場合に使える所得控除は3種類です
日本国内に住所などがない非居住者の場合は、使える所得控除が雑損控除・寄附金控除・基礎控除の3種類に絞られます3。海外に住所を移す予定があるときは、この範囲を先に確かめます。
表3に、確定申告の前に確かめることをまとめます。
| 確かめること | 何を見るか |
|---|---|
| 国民健康保険・国民年金の保険料 | 1年間に実際に支払った保険料の全額 |
| 小規模企業共済の掛金 | 1年間に実際に支払った掛金の全額 |
| 自分の合計所得金額 | 基礎控除の額が決まるもとになる金額 |
図4に、確かめる順番を並べます。
出典:社会保険料控除・小規模企業共済等掛金控除・基礎控除(国税庁)をもとに作成
所得控除は、社会政策上の要請や個人的な事情への考慮、最低生活費の保障などの趣旨から、税負担を調整するために設けられている制度で1、16種類あります2。国民健康保険・国民年金は社会保険料控除で全額4、小規模企業共済の掛金も全額を差し引けます6。基礎控除は、自分の合計所得金額に応じて額が決まります7。
国民健康保険の保険料も国民年金の保険料も、その年に支払った全額を社会保険料控除として差し引けます45。確定申告の前に、1年間に支払った保険料と掛金の額を確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
控除を見渡して収入の土台を整えるなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「所得控除のあらまし」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「所得控除のあらまし」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*3 国税庁「所得控除のあらまし」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*4 国税庁「社会保険料控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*5 国税庁「社会保険料控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*6 国税庁「小規模企業共済等掛金控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*7 国税庁「基礎控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*8 国税庁「医療費控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*9 国税庁「寄附金控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*10 国税庁「障害者控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*11 国税庁「寡婦控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*12 国税庁「ひとり親控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*13 国税庁「勤労学生控除」国税庁タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)