
【障害者控除】27万円・40万円・75万円の違い|フリーランスエンジニアの確定申告で確かめる対象
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 16歳未満の扶養親族にも及ぶ対象の範囲と、同居の有無で27万円から75万円まで変わる控除額
- 手帳の種類や等級で特別障害者になるかどうかと、要介護認定だけでは決まらない市町村長等の認定基準
- 手帳を申請している間でも控除の対象になり得ることと、申告のときに添付か提示が必要な書類の範囲
同居している親が身体障害者手帳の交付を受けていて、確定申告で控除を受けられるかもしれないと聞きました。
27万円なのか40万円なのか、手帳を申告書に添えるのかも分かりませんでした。
控除額は、障害の程度と、同居しているかどうかで変わります。
▶ あわせて読みたい
・フリーランスエンジニアの障害年金は2級まで?初診日と保険料の納付要件、3級がない理由
・フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
・フリーランスエンジニアの扶養は所得62万円まで?配偶者控除と配偶者特別控除の違い(令和8年分)
1. 障害者控除は、本人・同一生計配偶者・扶養親族が障害者のときの控除です
対象になるのは、本人・配偶者・扶養している親族
障害者控除は、所得税法上の障害者に当てはまる人がいるときに受けられる所得控除です1。当てはまるのは、納税者自身、同一生計配偶者、扶養親族のいずれかです1。
16歳未満の扶養親族も、対象に含まれます
扶養控除の適用がない16歳未満の扶養親族がいるときにも、障害者控除は適用されます2。
| 対象になる人 | 内容 |
|---|---|
| 納税者自身 | 所得税法上の障害者に当てはまるとき、本人の申告で控除を受けられます |
| 同一生計配偶者 | 同一生計配偶者が所得税法上の障害者に当てはまるときも、対象になります |
| 扶養親族(16歳未満の扶養親族を含む) | 扶養控除の対象にならない16歳未満の扶養親族がいる場合も、障害者控除の対象になります |
次は、控除額です。
2. 控除額は、障害者27万円・特別障害者40万円・同居特別障害者75万円です
障害の程度で、控除額が3段階に分かれます
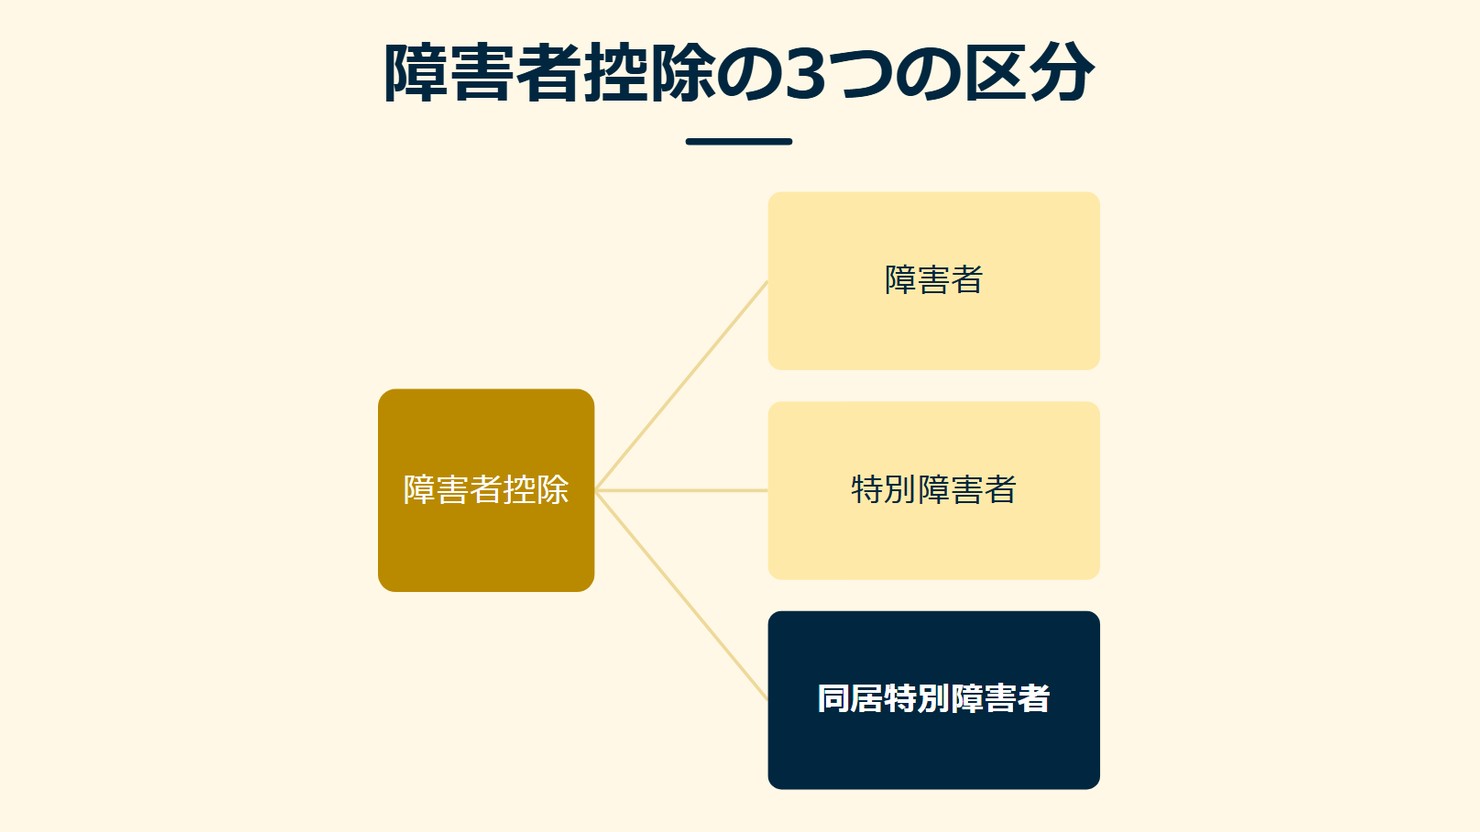
障害者控除の控除額は一律ではありません。障害者は27万円、特別障害者は40万円、同居特別障害者は75万円です3。
同居特別障害者は、同居を常況としている人です
同居特別障害者とは、特別障害者に当てはまる同一生計配偶者または扶養親族のうち、納税者自身、配偶者、生計を一にするその他の親族のいずれかと同居を常況としている人を指します4。同居しているかどうかが、75万円になるかどうかを分けます。
出典:国税庁「障害者控除」(2026年4月1日)をもとに作成
次は、どの手帳や判定がどの区分に当たるかです。
3. 対象になるかどうかは、手帳や判定の区分で決まります
精神の障害や知的障害は、どのように区分されるか
精神上の障害により事理を弁識する能力を欠く常況にある人は、特別障害者に当たります5。
児童相談所や精神保健指定医などの判定で知的障害者と判定された人も対象です。このうち重度と判定された人は、特別障害者になります6。
手帳の種類と等級が、区分を決めます
精神障害者保健福祉手帳の交付を受けている人は対象で、障害等級が1級と記載されていれば特別障害者に当たります7。
身体障害者手帳に身体上の障害がある人として記載されている人も対象です。程度が1級または2級と記載されていれば、特別障害者に当たります8。
こうした手帳のほかに、戦傷病者手帳の交付を受けている人や、厚生労働大臣の認定を受けた原子爆弾被爆者なども、障害者控除の対象に含まれます10。
ここまでの区分を、表で整理します。
| 区分 | 対象になる人 | 特別障害者になる人 |
|---|---|---|
| 精神上の障害 | 事理を弁識する能力を欠く常況にある人 | この人は特別障害者 |
| 知的障害 | 児童相談所や精神保健指定医などの判定で知的障害者と判定された人 | このうち重度と判定された人 |
| 精神障害者保健福祉手帳 | 手帳の交付を受けている人 | 障害等級が1級と記載されている人 |
| 身体障害者手帳 | 手帳に身体上の障害がある人として記載されている人 | 程度が1級または2級と記載されている人 |
| 戦傷病者手帳・原爆被爆者等 | 戦傷病者手帳の交付を受けている人、厚生労働大臣の認定を受けた原子爆弾被爆者など | 国税庁の案内(障害者控除)で区分を確かめる |
次は、要介護認定との関係です。
フルリモートの案件一覧を見る →
4. 要介護認定だけでは決まらず、市町村長等の認定が基準です
要介護認定を受けているかどうかより、市町村長等の認定が基準です
所得税法上、障害者控除の対象になる障害者は、所得税法施行令第10条に限定列挙されています。介護保険法の要介護認定を受けた人について、この条文は規定していません15。
要介護認定を受けているかどうかにかかわらず、市町村長等の認定を受けたときに、障害者控除の対象です15。
寝たきりで複雑な介護を必要とする人も、特別障害者です
対象になる人の区分には、寝たきりの状態も含まれます。その年の12月31日の現況で、引き続き6か月以上にわたって身体の障害により寝たきりの状態にあり、複雑な介護を必要とする人です9。
この人は、特別障害者に当たります9。
出典:国税庁「市町村長等の障害者認定と介護保険法の要介護認定について」(2025年)をもとに作成
次は、手帳を申請中のときの要件です。
5. 手帳を申請中でも、控除を受けられる場合があります
手帳の交付を受けていなくても、申請中なら対象になり得ます
身体障害者手帳や戦傷病者手帳の交付を受けていないときでも、障害者控除の対象になり得ます11。確定申告書などを提出するときに、手帳の交付を申請中であること、または交付を受けるための医師の診断書を持っていることのいずれかに当てはまることが要件です11。
もう一つの要件は、12月31日の現況で障害の程度が明らかなことです
手帳の交付を申請中なら、もう一つの要件があります。その年の12月31日などの判定のときの現況で、明らかに手帳に記載され、またはその交付を受けられる程度の障害があると認められることです12。
申請中であることに加えて、この要件も満たす必要があります12。
出典:国税庁「身体障害者手帳等の交付を申請中である場合の障害者控除の適用について」(2026年4月1日)をもとに作成
次は、申告書に添える書類です。
フルリモートの案件一覧を見る →
6. 申告書に添付する書類は、手引きの表で確かめます
区分に応じて、書類を添付するか提示します
障害者控除の適用を受けるときは、申告書を提出する際に、区分に応じて書類を添付するか、提示します14。必要な書類は、確定申告の手引きの表に示されています。
令和7年分の確定申告の手引きにある「申告書に添付・提示する書類」の表で、障害者控除の欄に挙げられている書類は、国外居住親族について控除の適用を受ける場合の「親族関係書類」と「送金関係書類」です13。申告のときは、この表と照らし合わせて確かめます。
所得税の控除のほかにも、税の特例があります
地方公共団体が条例によって実施する心身障害者扶養共済制度に基づいて支給される給付金(脱退一時金を除く)は、所得税がかかりません16。
身体障害者手帳等の交付を受けている人などが受け取る一定の預貯金等の利子等は、一定の手続を要件に非課税になります。マル優と特別マル優のことで、非課税貯蓄限度額はそれぞれ350万円です17。利用するときは、最初に預け入れ等をする日までに、金融機関の窓口などで手帳などの書類を提示して確認を受けます17。
特定障害者の生活費などに充てるために、一定の信託契約に基づいて特定障害者を受益者とする財産の信託があったときは、贈与税がかかりません。信託受益権の価額のうち、特別障害者である特定障害者は6,000万円まで、それ以外の特定障害者は3,000万円までです18。
相続人が障害者であるときは、相続税の障害者控除として、一定の年数1年につき10万円が相続税額から差し引かれます。特別障害者のときは20万円です19。
7. 確定申告の前に、3つを確かめます
一つ目は、だれが障害者に当てはまるかです。納税者自身、同一生計配偶者、扶養親族のいずれかが、所得税法上の障害者に当てはまるかを確かめます1。
二つ目は、障害の程度と同居の状況です。控除額が27万円、40万円、75万円のどれになるかは、障害の程度(手帳の等級など)と、同居しているかどうかで変わります3。身体障害者手帳の場合、程度が1級または2級と記載されていれば特別障害者に当たります8。
三つ目は、手帳を申請中なら要件を満たすかどうかです。確定申告書などを提出するときに、手帳の交付を申請中であること、または交付を受けるための医師の診断書を有していることなどの要件に当てはまるかを確かめます11。
| 確かめること | 内容 |
|---|---|
| だれが障害者に当てはまるか | 納税者自身、同一生計配偶者、扶養親族のいずれかが、所得税法上の障害者に当てはまるかを確かめます |
| 障害の程度と同居の状況 | 控除額が27万円、40万円、75万円のどれになるかは、障害の程度(手帳の等級など)と同居の状況で変わります |
| 手帳を申請中なら要件を満たすか | 申請中であること、または医師の診断書があること、かつ12月31日の現況で障害の程度が明らかなことです |
確かめる順番を、図4にまとめます。
図の作成:Remogu編集部。障害者控除を確かめる観点を整理したもので、統計データではありません
障害者控除は、納税者自身、同一生計配偶者または扶養親族が、所得税法上の障害者に当てはまるときの所得控除です1。控除額は、障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です3。同居特別障害者は、特別障害者である同一生計配偶者または扶養親族のうち、納税者自身、配偶者、生計を一にするその他の親族のいずれかと同居を常況としている人です4。
控除額は、障害の程度と、同居しているかどうかで変わります。手帳の等級と同居の状況を、12月31日の時点で確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
控除の対象を確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「障害者控除」概要(2026年4月1日・2026年9月確認)
*2 国税庁「障害者控除」概要(2026年4月1日・2026年9月確認)
*3 国税庁「障害者控除」障害者控除の金額(2026年4月1日・2026年9月確認)
*4 国税庁「障害者控除」障害者控除の金額(注)(2026年4月1日・2026年9月確認)
*5 国税庁「障害者控除」対象となる人の範囲(1)(2026年4月1日・2026年9月確認)
*6 国税庁「障害者控除」対象となる人の範囲(2)(2026年4月1日・2026年9月確認)
*7 国税庁「障害者控除」対象となる人の範囲(3)(2026年4月1日・2026年9月確認)
*8 国税庁「障害者控除」対象となる人の範囲(4)(2026年4月1日・2026年9月確認)
*9 国税庁「障害者控除」対象となる人の範囲(8)(2026年4月1日・2026年9月確認)
*10 国税庁「障害者控除」対象となる人の範囲(6)(7)(2026年4月1日・2026年9月確認)
*11 国税庁「身体障害者手帳等の交付を申請中である場合の障害者控除の適用について」概要(1)(2026年4月1日・2026年9月確認)
*12 国税庁「身体障害者手帳等の交付を申請中である場合の障害者控除の適用について」概要(2)(2026年4月1日・2026年9月確認)
*13 国税庁「申告書に添付・提示する書類」申告書に添付・提示する書類の表(2025年・2026年9月確認)
*14 国税庁「申告書に添付・提示する書類」冒頭(2025年・2026年9月確認)
*15 国税庁「市町村長等の障害者認定と介護保険法の要介護認定について」令和7年分よくある質問(2025年・2026年9月確認)
*16 国税庁「障害者と税(暮らしの税情報 令和8年度版)」心身障害者扶養共済制度に基づく給付金の非課税(2026年・2026年9月確認)
*17 国税庁「障害者と税(暮らしの税情報 令和8年度版)」少額貯蓄の利子等の非課税(2026年・2026年9月確認)
*18 国税庁「障害者と税(暮らしの税情報 令和8年度版)」特定障害者に対する贈与税の非課税(2026年・2026年9月確認)
*19 国税庁「障害者と税(暮らしの税情報 令和8年度版)」相続税の障害者控除(2026年・2026年9月確認)