
【内税と外税の違い】フリーランスの請求書の書き方と源泉徴収の対象額
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 内税(税込)と外税(税抜+消費税)で、報酬の金額欄の見え方と請求書での扱いがどう違うか
- 総額表示の決まりが消費者に対する価格表示にかかることと、インボイスでは税抜と税込のどちらでも書けること
- 請求書で報酬と消費税を明確に区分すると源泉徴収の対象額が報酬額のみになる場合があることと、内税と外税が混在したときのそろえ方や外税に変えるときの伝え方
初めての請求書を作るとき、合意した報酬の金額欄で手が止まったことはありませんか。「税込」と書くのか、「税抜」に消費税を足して書くのか。どちらでもよさそうに見えて、請求書での扱いや源泉徴収の対象額が変わるのではと心配になります。内税か外税かより、報酬と消費税を分けて書けているかが大事です。1枚の請求書に両方が混在したときや、途中で外税に変えたいときの書き方も確かめます。
▶ あわせて読みたい
・案件の報酬から源泉徴収されるのはどんなときか|範囲の決まり方を解説
・消費税の端数処理はインボイス1枚に1回|切捨て・四捨五入と積上げ計算の比較
・インボイスの登録番号とは?フリーランスエンジニアが公表される情報と取引先の番号の確認方法と注意点
1. フリーランスの報酬を内税と外税で考える理由
内税と外税の意味
内税と外税は、報酬に消費税をどう含めて書くかの違いです。内税は消費税を含めた1つの金額で書く形、外税は税抜の報酬と消費税を分けて書く形を指します。
業務委託で案件を受けるフリーランスは、見積や請求書を自分で作ります。そのため、合意した報酬をどちらの形で書くかは、案件ごとに自分で決める場面になります。
書き方で変わる場面
書き方で扱いが変わる代表例が、源泉徴収の対象額です。国税庁のタックスアンサーNo.2795は、報酬・料金等の額の中に消費税等の額が含まれている場合は、原則として消費税等の額を含めた金額を源泉徴収の対象とするとしています1。
一方、請求書等で報酬・料金等の額と消費税等の額が明確に区分されているときは、報酬・料金等の額のみを源泉徴収の対象とする金額として差し支えないとしています1。内税か外税かという名前の違いより、請求書の上で両者が区分されているかどうかが分かれ目です。
ただし、これは源泉徴収の対象になる報酬の場合の話です。自分の報酬が対象になるかどうかは別の問いなので、案件ごとに確かめます。
インボイスでも見方は同じです。適格請求書の記載事項として、税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率と、税率ごとに区分した消費税額等が挙げられています2。では、2つの書き方は金額欄でどう違って見えるのでしょうか。
2. 内税と外税の違い
金額欄での見え方
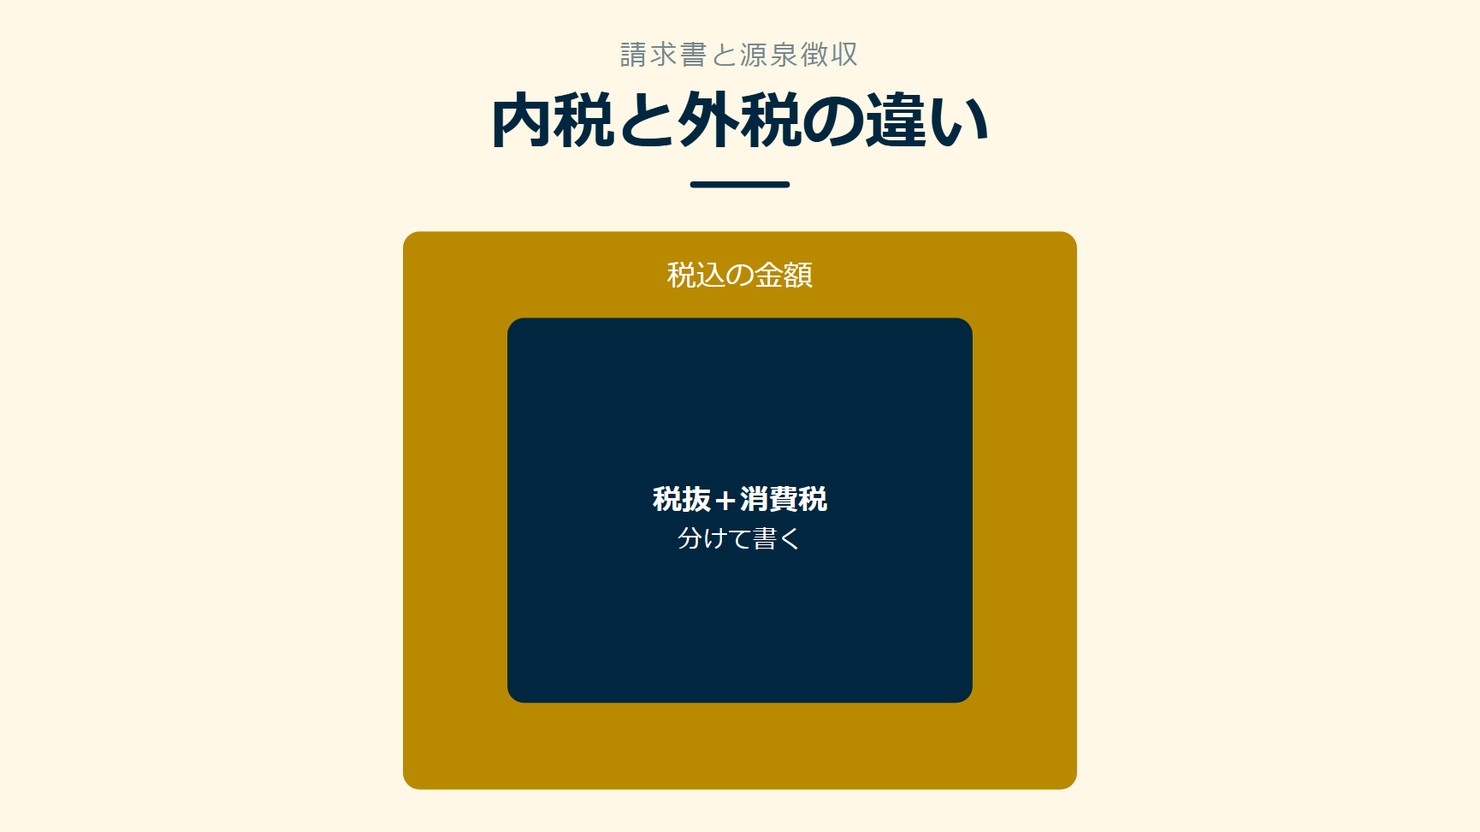
内税の請求書は、金額欄に消費税を含んだ金額が1つだけ載ります。外税の請求書は、税抜の報酬の金額と消費税の額が別々に並びます。
図の作成:Remogu編集部。書き方の違いを整理したもので、統計データではありません
図1が示すのは、金額欄に載る数が1つか、2つに分かれているかという違いです。金額欄が1つだと、報酬と消費税の内訳は請求書の別の箇所で示さない限り読み取れません。
請求書での扱いの違い
請求書での扱いは、インボイスの記載事項と源泉徴収の対象額の2つで見比べると整理できます。インボイスでは、税抜価額又は税込価額のどちらを書いてもよく、そのうえで税率ごとに区分した消費税額等を示します2。源泉徴収の対象になる報酬では、請求書等で報酬の額と消費税等の額が明確に区分されていれば、報酬の額のみが対象です1。
つまり、内税で書いても、請求書等のどこかで消費税等の額を明確に区分していれば、扱いは外税に近づきます。初めての請求書の準備に追われる時期は、案件探しまで手が回らないこともあります。Remoguでは、希望条件を伝えておくと、エージェントが代わりに案件を探して営業します。次の表は、2つの書き方を3つの観点で並べています。
| 書き方 | 金額の見え方 | 請求書での扱い |
|---|---|---|
| 内税(税込) | 報酬と消費税を含めた1つの金額が載ります | インボイスでは税込価額を書く形です。消費税額等は税率ごとに区分して示します。報酬の額と消費税等の額が明確に区分されていれば、源泉徴収の対象額は報酬の額のみです |
| 外税(税抜+消費税) | 税抜の報酬と消費税の額が別々に載ります | インボイスでは税抜価額を書く形です。消費税額等は税率ごとに区分して示します。報酬の額と消費税等の額が最初から区分されています |
案件探しをエージェントに任せて、リモート案件を見てみる →
3. 総額表示は消費者向けの決まり
総額表示の対象
内税を調べると、総額表示という言葉に行き当たります。国税庁のタックスアンサーNo.6902によると、総額表示義務とは、事業者が消費者に対してあらかじめ価格を表示する場合に、消費税額(地方消費税額を含む。)を含めた価格を表示することを義務付けるものです3。
対象は、消費者に対する価格の表示です。このページは事業者間の取引について触れていないので、事業者に出す見積や請求書にこの決まりがどう当てはまるかは、この資料からは分かりません。
対象にならない価格
同じページは、価格を表示していない場合にまで税込価格の表示を義務付けるものではないとしています3。口頭で伝えるような価格も、総額表示義務の対象にならないと示されています3。
総額表示は消費者向けの表示の決まりであり、フリーランスが請求書に報酬を書く場面の書き方を直接定めたものではありません。請求書の書き方は、次のインボイスの記載事項で確かめます。
4. 請求書(インボイス)に書くこと
金額と税に関わる記載事項
国税庁の適格請求書等保存方式に関するQ&Aは、適格請求書の記載事項を挙げています2。そのうち金額と税に関わるのは、税抜価額又は税込価額を税率ごとに区分して合計した金額、適用税率、税率ごとに区分した消費税額等の3つです。
注目したいのは、税抜と税込のどちらで書いてもよい点です。内税でも外税でも、消費税額等を区分して書く点は変わりません。次の表に、3つの項目を並べます。
| 項目 | 内容 | 書き方のポイント |
|---|---|---|
| 税抜価額又は税込価額 | 税率ごとに区分して合計した金額 | 税抜と税込のどちらで書いても記載事項を満たします |
| 適用税率 | その金額に当てはまる税率 | 税率ごとの金額とそろえて書きます |
| 消費税額等 | 税率ごとに区分した消費税額等 | 金額欄とは別に区分して書きます |
請求書を交付する場面
同じQ&Aでは、適格請求書発行事業者は、国内において課税資産の譲渡等を行った場合に、相手方(課税事業者に限る)から適格請求書の交付を求められたときは、交付義務が課されているとしています2。
交付を求めるのは課税事業者の相手方です。そのため、取引先から求められたときに、記載事項をそろえた請求書を出せる形にしておきます。では、報酬と消費税を区分して書くと、源泉徴収の対象額はどう変わるのでしょうか。
5. 源泉徴収の対象額との関係
区分の有無で変わる範囲
源泉徴収の対象になる報酬では、請求書等で報酬の額と消費税等の額が区分されているかどうかで、対象額の範囲が変わります1。区分されていない場合は、原則として消費税等の額を含めた金額が対象です。区分されている場合は、報酬の額のみを対象とする金額として差し支えないとしています1。
図の作成:Remogu編集部。No.2795の取扱いを整理したもので、統計データではありません
内税で金額を1つだけ載せ、消費税等の額をどこにも示さない請求書は、区分がない形です。反対に、内税で書いても消費税等の額を明確に区分して示せば、区分がある形になります。
インボイス制度開始後の扱い
制度が変わった後はどうなのか、と気になる人もいるでしょう。No.2795は、この取扱いがインボイス制度(適格請求書等保存方式)の開始後も変更されないとしています1。インボイスの導入で、区分して書けば報酬の額のみが対象になる、という見方が変わったわけではありません。
消費税額等を区分して書く点は、インボイスの記載事項と、源泉徴収の区分の両方に関わります。請求書を作るときは、この1点を押さえておけば足ります。
ただし、自分の報酬が源泉徴収の対象になるかどうかは、国税庁のこのページからは分かりません。ここまで述べたのは、対象になる報酬の場合に、書き方で対象額が変わるという話です。対象になるかは、契約の内容や支払う側の説明で確かめます。契約の相手が誰になるかも、あわせて確かめておきたい点です。Remoguで参画する案件は、運営会社の株式会社LASSICと準委任契約を結ぶ形です。次は、こうした書き方を契約や見積の段階でそろえる場面です。
契約の相手を確かめたうえで、リモート案件を見てみる →
6. 契約や見積で決めておくこと
見積と契約の表記
請求書の書き方は、請求の段階になって急に決まるものではありません。見積や契約で報酬を「税込」と書いたのか、「税抜」に消費税を加える形で書いたのかが、そのまま請求書の金額欄につながります。
そのため、見積を出す時点で、報酬の金額が税込なのか、税抜に消費税を加えるのかを書いておきます。取引先と金額の読み方が食い違わないようにするためです。
請求書まで同じ書き方で
合意した書き方は、請求書にも引き継ぎます。たとえば見積と契約で「税抜の報酬に消費税を加える」と決めたなら、請求書でも税抜の報酬と消費税の額を分けて書きます。
図の作成:Remogu編集部。書類をまたぐ流れを整理したもので、統計データではありません
書き方が途中で変わると、請求書を受け取る側が合意した金額と見比べにくくなります。源泉徴収の対象になる報酬では、報酬の額と消費税等の額が明確に区分されているかが対象額を左右します1。契約の段階から、区分して書く前提にしておきます。
国税庁の資料は契約書の書式までは示していないため、ここで言えるのは書き方をそろえるところまでです。契約書の文言そのものは、取引先との合意に合わせて決めます。では、1枚の請求書に内税と外税が混ざったときや、続いている案件で外税に変えたいときは、どう書けばよいのでしょうか。
7. 内税と外税が混在するとき、外税に変更するとき
1枚の請求書に内税と外税が混在するとき
請求書の行ごとに、税抜で書いた金額と税込で書いた金額が混ざることがあります。たとえば、契約の報酬は税抜で書き、あとから頼まれた追加の作業は税込で書いた、という請求書です。
国税庁の適格請求書等保存方式に関するQ&Aは、小売店のレシート(適格簡易請求書)を例に、税抜価額を記載した商品と税込価額を記載した商品が混在する場合は、いずれかに統一して税率ごとの合計額を記載し、それに基づいて消費税額等を算出して記載する必要があるとしています2。
消費税額等に1円未満の端数が出るときは、1枚の適格請求書につき、税率ごとに1回の端数処理を行います2。行ごとに内税と外税が混ざったままでは、どの金額から消費税額等を出したのかが読み取りにくくなります。報酬の請求書でも、税抜か税込のどちらかにそろえてから合計し、消費税額等を出すと、Q&Aの考え方に沿った形になります。
| そろえ方 | 合計する金額 | 消費税額等 |
|---|---|---|
| 税抜にそろえる | 税込で書いた行を税抜にしてから、税率ごとの税抜価額を合計します2 | 合計した税抜価額をもとに出し、端数処理は税率ごとに1回です2 |
| 税込にそろえる | 税抜で書いた行に消費税を加えてから、税率ごとの税込価額を合計します2 | 合計した税込価額をもとに出し、端数処理は税率ごとに1回です2 |
端数を切り捨てるか四捨五入するかといった処理のしかたは、関連する記事で扱っています。
途中で内税から外税に変更するとき
続いている案件で、内税で書いてきた請求書を外税に変えたい場面もあります。先に確かめたいのは、インボイスのために外税へ変える必要はないという点です。適格請求書の記載事項は、税抜価額又は税込価額のどちらかを税率ごとに区分して合計した金額と、税率ごとに区分した消費税額等です2。
変える前に見ておくのは、合意した報酬の総額です。「税込11万円」と「税抜11万円に消費税を加える」では、消費税の分だけ受け取る総額が違います。同じ数字のまま書き方だけを外税に変えると、請求額が合意した金額からずれます。外税に変えるなら、税抜の報酬と消費税の額を足した総額がこれまでの税込の金額と同じになるように書き直すか、報酬の額そのものを取引先と話し合って決め直します。
源泉徴収の対象になる報酬では、請求書等で報酬の額と消費税等の額を明確に区分すると、報酬の額のみを源泉徴収の対象とする金額として差し支えないとされています1。書き方を変えると、取引先が計算する源泉徴収の額が変わることがあります。そのため、請求書を出す前に、次の3点を取引先に伝えて確かめます。
| 伝えること | 確かめる理由 |
|---|---|
| いつの請求分から書き方を変えるか | 請求書を受け取る側が、合意した金額と見比べられるようにするため |
| 報酬の総額が変わるかどうか | 税込の金額と、税抜に消費税を加えた金額では総額が違うため |
| 源泉徴収の計算に関わるか | 報酬の額と消費税等の額を区分すると、報酬の額だけを対象にできる場合があるため1 |
あわせて、6章で見たとおり見積と契約の表記も外税にそろえておくと、書類の間で金額の読み方が食い違いません。では、迷ったときは何から決めればよいのでしょうか。
8. 内税と外税を決める順番
順番ごとの確かめること
決める順番は4つです。最初に相手が消費者か事業者かを見ます。次に、請求書で報酬と消費税を分けて書くかを決めます。3番目は、その報酬が源泉徴収の対象になるかどうかです。最後に、見積や契約の表記を請求書に合わせてそろえます。内税か外税かを先に選ぶのではなく、この順に見ると、書き方が自然に定まります。
| 順番 | 確かめること | 根拠の資料 |
|---|---|---|
| 1 | 相手が消費者か事業者かを見ます。総額表示は、消費者に対する価格の表示にかかる決まりです | 国税庁 タックスアンサーNo.6902 |
| 2 | 請求書で報酬と消費税を分けて書きます。インボイスは税抜と税込のどちらでも書けて、消費税額等は区分して示します | 国税庁 適格請求書等保存方式に関するQ&A |
| 3 | 源泉徴収の対象になる報酬かを見ます。対象なら、区分の有無で対象額の範囲が変わります | 国税庁 タックスアンサーNo.2795 |
| 4 | 見積と契約の表記を、請求書の書き方にそろえます | 書き方をそろえる実務の確認 |
1番目の消費者向けの決まりは、No.6902の記述にもとづきます3。2番目の区分は、インボイスの記載事項にあたります2。3番目は、No.2795に書かれた取扱いです1。4番目だけは資料に基づく決まりではなく、6章で述べた実務上の整え方です。
図の作成:Remogu編集部。決める順を整理したもので、統計データではありません
迷ったときの考え方
初めての請求書で金額欄の前に手が止まったときは、内税か外税かを先に決めようとしなくてかまいません。まず相手が誰か、請求書で消費税を分けて書くか、源泉徴収の対象かを順に見ていきます。
内税か外税かより、報酬と消費税を分けて書けているかが大事です。分けて書いてあれば、インボイスの記載事項にも、源泉徴収の区分にも対応する書き方になります。
書き方が決まれば、次は受ける案件です。Remogu(株式会社LASSIC運営)は、リモートワーク案件に特化したエンジニアマッチングで、案件の90%以上がフルリモート可能です4。報酬の条件を一人で詰めにくいときも、Remoguでは、スケジュールの調整や報酬などの条件交渉を、エンジニアの立場に立ってエージェントがクライアントと行います。
9. よくある質問
内税で請求すると源泉徴収はどうなりますか
源泉徴収の対象になる報酬の場合、請求書等で報酬の額と消費税等の額が区分されていなければ、原則として消費税等の額を含めた金額が対象です1。内税で書いても、請求書等で両者を明確に区分していれば、報酬の額のみを対象とする金額として差し支えないとしています1。この取扱いは、インボイス制度の開始後も変更されません1。
インボイスは税抜で書かないといけませんか
税抜に限られません。適格請求書の記載事項は、税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率と、税率ごとに区分した消費税額等です2。税込でも書けますが、消費税額等は区分して示します。
事業者に出す見積も税込で書く決まりがありますか
国税庁のNo.6902が示すのは、事業者が消費者に対してあらかじめ価格を表示する場合の総額表示です3。事業者間の取引の見積については触れていないため、このページだけでは決まりの有無は言えません。口頭で伝える価格は総額表示義務の対象にならないとも示されています3。事業者に出す見積の書き方は、取引先と合意した形に合わせます。
1枚の請求書に内税と外税が混在してもよいですか
国税庁のQ&Aは、税抜価額と税込価額が混在する場合は、いずれかに統一して税率ごとの合計額を記載し、それに基づいて消費税額等を算出して記載する必要があるとしています2。どちらかにそろえてから合計し、消費税額等の端数処理は税率ごとに1回にします2。
請求書を内税から外税に変更するときは、取引先に知らせますか
知らせます。書き方を変えると、報酬の総額や、取引先が計算する源泉徴収の額が変わることがあります1。いつの請求分から変えるか、総額が変わるかどうかを、請求書を出す前に伝えて確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
請求書の書き方が決まったら、条件の合う案件を探してみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2795 原稿料や講演料等を支払ったとき」(2026年・2026年11月確認)
*2 国税庁「適格請求書等保存方式に関するQ&A」(2026年5月・2026年11月確認)
*3 国税庁「No.6902 「総額表示」の義務付け」(2026年・2026年11月確認)
*4 Remogu(株式会社LASSIC運営・2026年11月確認)公開情報:扱う案件の90%以上がフルリモート可能