
インボイスの登録番号とは?フリーランスエンジニアが公表される情報と取引先の番号の確認方法と注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 自分の登録番号が「T」と13桁の数字で作られる仕組みと、マイナンバーを使わないこと
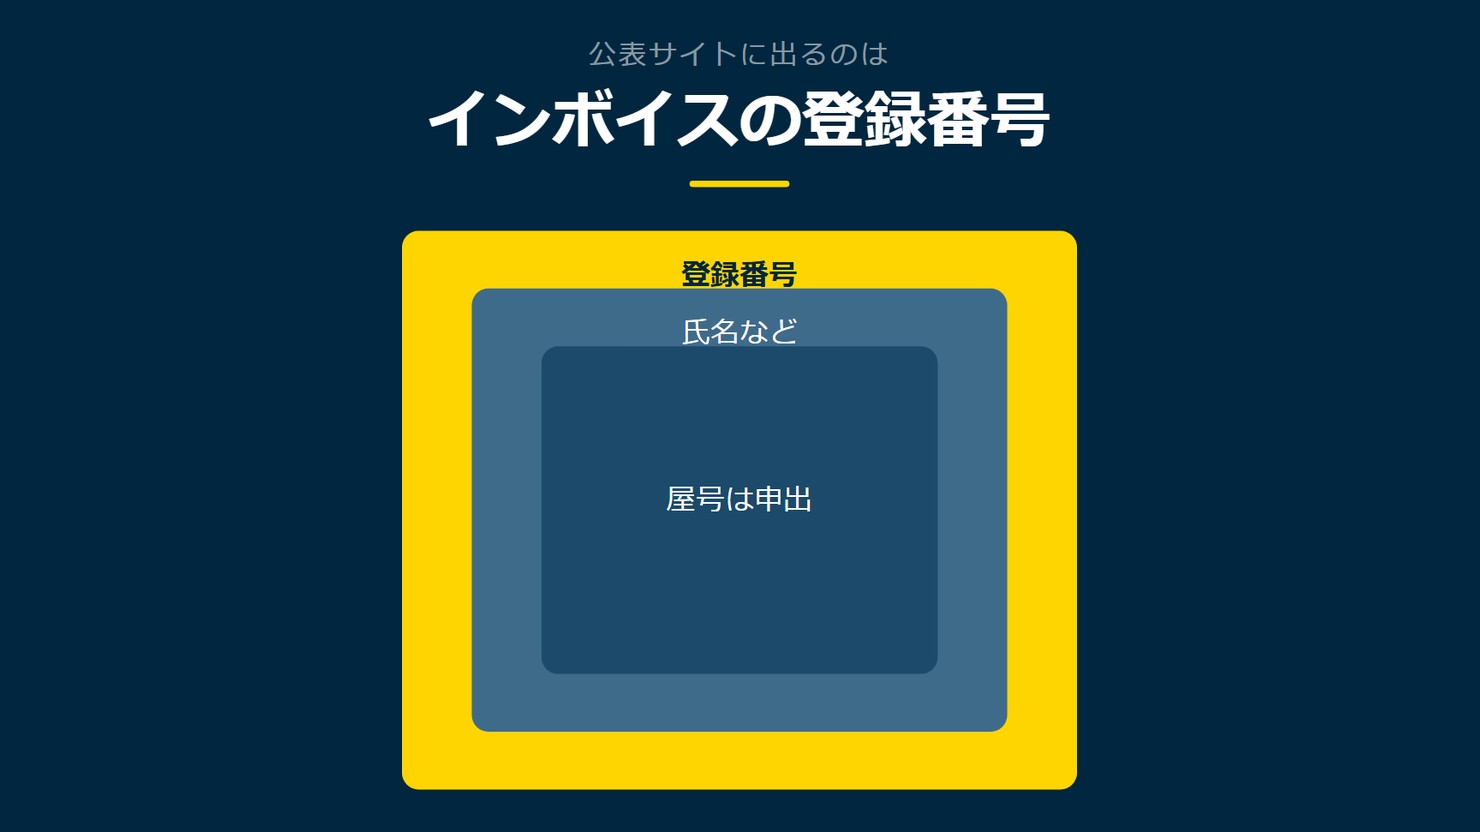
- 公表サイトに氏名や登録年月日などが公表事項として並ぶことと、屋号や所在地は申し出たときだけ足せること
- 取引先の登録番号を確かめる頻度が、取引先の規模や関係性、継続性によって変わってくること
インボイス発行事業者の登録が済み、請求書に登録番号を書く番になりました。この番号がマイナンバーと関係しているのか、公表サイトに自分のどんな情報が出るのか、取引先から受け取る番号はどのくらいの頻度で確かめればよいのか、分からないままでした。個人事業者の登録番号は、「T」と13桁の数字で、マイナンバーは使われません。自分の公表情報の範囲と、取引先の番号の確かめ方を、ここで順にそろえていきます。
▶ あわせて読みたい
・インボイスの登録は案件にどう関わるのか|確かめる期限と注意点を解説
・インボイスの取りやめは15日前まで|フリーランスエンジニアが登録を取り消すときの届出と注意点を解説
・仕入税額控除の要件とは?フリーランスエンジニアが経費で確かめる帳簿と請求書の保存と注意点
1. 個人事業者の登録番号の形:「T」と13桁の数字
インボイス発行事業者の登録が完了すると、請求書や納品書に書き込む登録番号が届きます。番号の形には決まりがあり、法人と個人事業者などとでは組み立て方が違います1。
「T」のあとの13桁とマイナンバーの違い
登録番号は、法人番号を持つ課税事業者であれば「T」に続けて、その法人番号をそのまま13桁として並べた形になります1。
一方、個人事業者などの法人番号を持たない課税事業者は、「T」に続く13桁の数字が新たに割り振られます1。この13桁にはマイナンバー(個人番号)は用いられず、法人番号とも重ならない、事業者ごとの番号です1。
そのため、登録番号を見ただけでマイナンバーの一部を読み取られる心配はありません。
一度決まると変えられない番号
登録番号は、いったん付番されると変更できません1。事業内容や取引先が変わっても、番号自体は最初に受け取ったものをそのまま使い続けます。
請求書等への表記は、半角・全角のどちらでも構いません1。書式ソフトの都合で数字の幅が変わっても、番号としての扱いに違いは出ません。
区分ごとに変わる登録番号の並び方
登録番号の並び方は、課税事業者の区分によって変わります。法人番号を持つ課税事業者は「T」に続けてその法人番号をそのまま13桁として使い、個人事業者などの法人番号を持たない事業者は、新たに割り振られた13桁の数字を「T」に続けます1。区分ごとの違いを整理すると、次のとおりです。
| 区分 | 登録番号の構成 |
|---|---|
| 法人番号を持つ課税事業者 | 「T」+法人番号(13桁) |
| 個人事業者など(法人番号を持たない課税事業者) | 「T」+数字13桁(マイナンバーは使用しない) |
次は公表サイトに何が出るのかを確かめます。
2. 公表サイトに出る氏名・登録番号・登録年月日
登録番号を受け取ると、その番号は国税庁の公表サイトに掲載されます。ここで公表される事項は、あらかじめ定められた項目に限られています1。
法定の公表事項に並ぶ4つの項目
公表サイトに載るのは、氏名または名称、登録番号、登録年月日、登録取消年月日・登録失効年月日などです1。法人の場合は、これに本店または主たる事務所の所在地も加わります1。
個人事業者の場合、この4項目に含まれるのは氏名・登録番号・登録年月日までで、事務所の所在地や屋号はここには入りません。含めたいときは、別の申出が必要になります。
登録を取り消したときの年月日の公表
登録が取り消された場合や、登録の効力を失った場合は、その年月日も公表サイトに反映されます1。
つまり、取引先が公表サイトを確かめたときには、番号が現在も有効な状態かどうかも合わせて分かる仕組みになっています。
出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」をもとに作成
次の節では、申出をしたときだけ追加できる事項を扱います。
登録番号の扱いを確かめながら、リモートで参画できる案件を見てみる →
3. 申し出たときだけ公表される屋号と事務所の所在地
公表サイトに出る情報を増やしたいときは、別の手続きがあります。個人事業者の主たる屋号や主たる事務所の所在地等は、本人の申出に基づいて追加で公表できます1。
申出書を出したときだけ載る屋号や所在地
追加したい場合は、公表事項の公表(変更)申出書を提出します1。申出をしなければ、これらの項目は公表サイトには出ません。
つまり、屋号や事務所の所在地が公表されるかどうかは、登録した事業者自身が申出をしたかどうかで決まります。
通称や旧姓での表記にも使う同じ申出書
住民票に併記されている通称や旧姓(旧氏)で氏名を公表したい場合も、登録申請書とは別に、公表事項の公表(変更)申出書を提出します1。
この申出書は、屋号や所在地を追加するときにも使う共通の書式です1。通称や旧姓の表記も、同じ申出の枠組みで扱われます1。
出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」をもとに作成
では、受け取る側は、取引先の登録番号をどう確かめればよいのでしょうか。
4. 取引先の登録番号の有効性の確認
請求書やインボイスを受け取る側になると、今度は自分が確かめる番になります。書かれている登録番号の有効性は、受け取った事業者自身が確かめる必要があります2。
受け取った側の確認が前提となる番号の有効性
受け取ったインボイスに書かれた登録番号が有効かどうか、いわゆるインボイスの適正性は、受け取った事業者において確認する必要があるとされています2。取引先から届いた請求書をそのまま経理に回す前に、番号の状態を公表サイトで照らし合わせる工程が入ります。
屋号とインボイスの名称が違うとき
公表サイトで検索した結果の名称と、受け取ったインボイスに書かれた名称(屋号)が食い違っていることがあります。ここで公表サイトが担っているのは、受け取った請求書等の番号が取引時点で有効な登録番号かどうかを確かめる役割です2。
そのため、名称の表記が一致していなくても、番号そのものが取引時点で有効だと確認できれば、一義的には正しいインボイスとして扱ってよいとされています2。屋号の書き方の違いだけで、インボイス自体を疑う必要はありません。
自分から取りやめない限り続く登録
取引先の登録が、こちらの知らないうちに途切れていないかも気になるところです。登録は事業者自身が届出等をしない限り有効な状態が続き、取消しも課税期間(原則1年)という単位でしか動きません2。
この性質も、確認のタイミングを考えるうえでの手がかりになります。
受け取った側が確かめる観点を、場面ごとに整理すると次のとおりです。
| 場面 | 扱い |
|---|---|
| 受け取った番号が有効かどうか | 受け取った事業者側で確認する必要があります2 |
| 公表サイトの名称とインボイスの名称が違う | 取引時点で番号が有効だと確認できれば、一義的には正しいインボイスとして扱えます2 |
| 登録が続いているかどうか | 取引先が自ら届出等をしない限り有効で、取消しも課税期間単位です2 |
次は、その確認をどのくらいの頻度で行うかです。
5. 取引先の規模や継続性で決める確認の頻度
登録番号の有効性を確かめる必要があると分かると、今度は「取引のたびに毎回確かめるのか」という疑問が出てきます。ここは資料が示す考え方に沿って、頻度を決められます。
取引の都度の確認は不要
登録番号は、取引の都度確認しなくてもよく、取引先の規模・関係性・取引の継続性などを踏まえて判断するとされています2。継続して受けている案件なのか、初めて取引する相手なのかによって、確かめる回数の考え方が変わってきます。
この判断は、確認そのものを省いてよいという話ではありません。どのタイミングで確かめれば取りこぼしがないかを、関係の続き方に合わせて決めるという考え方です。
資料が例として示す3つの目安
資料は例として、継続的な取引をしている大手の取引先であれば最初の1回、継続的な取引をしている小規模の取引先であれば年1回、新規・単発の取引先であれば取引のたびに確認する、という目安を挙げています2。
この3つは、どれか一つを選ぶための正解ではなく、あくまで例として示されているものです2。自分が受けている案件の相手が、この3つのうちどれに近いかを当てはめて、確認の間隔を決める材料にします。
出典:国税庁「インボイス制度(応用編)」をもとに作成
確認の手間も含めて、リモートで参画できる案件の条件を見てみる →
登録の通知がまだ届いていない場面では、交付の仕方が変わります。
6. 登録の通知が届く前の請求書の交付
登録申請を済ませても、通知がすぐに届くとは限りません。請求書を発行する日が先に来てしまい、登録番号をどう書けばよいのか迷う場面が出てきます。
通知が届かない間の請求書の発行
登録申請をしたのに通知が届かない場合の対応について、資料はいくつかの例を挙げています2。
取引先との関係や、請求のタイミングに合わせて、次に挙げる例のうち近いものを選べます。
資料が挙げる3つの例
1つ目は、通知を受け取る前にインボイスの交付が遅れる旨を取引先へ伝えておき、通知を受け取ったあとに登録番号を書いたインボイスを交付する例です2。
2つ目は、通知が届くまでは登録番号のない請求書等を交付しておき、通知を受け取ったあとに、登録番号を書いたインボイスへ交付し直す例です2。
3つ目は、通知を受け取ったあとに、それより前へ交付した請求書等との関連を明らかにしたうえで、不足していた登録番号を書類やメール等で知らせる例です2。
資料はこの3つを、考えられる対応の例として挙げています2。案件の進み方や取引先との関係に合わせて、近い形を選べます。
最後に、請求書へ登録番号を書く前に確かめる3つをまとめます。
7. 請求書に番号を書く前に確かめる3点
請求書へ登録番号を書き込む前に確かめるのは、登録番号の形、公表サイトに出る事項、取引先の番号を確かめる頻度の3つです。
まず、自分の番号の形
自分の登録番号が、「T」に続く13桁の数字として正しく書かれているかを見直します1。個人事業者などの13桁にはマイナンバーは使われていません1。
この番号は、いったん決まると変更できません1。請求書のひな形に登録番号を組み込むなら、最初に確かめた番号をそのまま使い続けられる形にしておきます。
次に、公表サイトに出している情報
公表サイトに常に出るのは、氏名または名称・登録番号・登録年月日などです1。屋号や事務所の所在地を載せたい場合は、申出をしているかどうかを見直します1。
申出をしていなければ、屋号は公表サイトには出ません。
最後に、取引先の番号を確かめる頻度
取引先から受け取る登録番号は、取引の都度確かめる必要はなく、相手の規模や関係性、取引の継続性を踏まえて頻度を決められます2。継続している相手か、初めての相手かで、次に確かめるタイミングを分けておきます。
3つをそろえておけば、請求書を発行するたびに、自分の番号と取引先の番号のどちらも迷わず書き進められます。
3つの確かめる項目を、一覧にすると次のとおりです。
| 確かめること | 内容 |
|---|---|
| 自分の番号の形 | 「T」に続く13桁の数字です1。マイナンバーは使われません1。 |
| 公表サイトに出す内容 | 氏名・登録番号・登録年月日などは常に公表されます1。屋号や所在地は申出をしたときだけ追加されます1。 |
| 取引先の番号を確かめる頻度 | 取引の都度ではなく、規模や関係性、継続性を踏まえて決めます2。 |
図の作成:Remogu編集部。この記事の内容を確認の順番として整理したもので、統計データではありません
個人事業者の登録番号は、「T」に続く13桁の数字です1。この数字にマイナンバーは使われておらず、いったん決まると変更もできません1。
公表サイトには、氏名または名称・登録番号・登録年月日などが常に出ます1。屋号や主たる事務所の所在地等は、申出をしたときだけ追加で公表されます1。
取引先から受け取る番号は、取引の都度ではなく、相手の規模や関係性、取引の継続性を踏まえて確かめる頻度を決められます2。
個人事業者の登録番号は、「T」と13桁の数字で、マイナンバーは使われません。自分の公表情報と、取引先の番号の確かめ方をそろえておきます。
8. よくある質問
登録番号は、全角と半角のどちらで書けばよいですか
請求書等に登録番号を表記するときは、半角・全角を問いません1。
登録番号の13桁は、マイナンバーと同じですか
個人事業者などの13桁の数字にはマイナンバー(個人番号)は用いられず、法人番号とも重複しない事業者ごとの番号です1。
取引先の登録番号は、取引のたびに確認しますか
取引の都度確認する必要はなく、取引先の規模・関係性・取引の継続性などを踏まえて判断します。例として、継続的な大手の取引先は最初の1回、継続的な小規模の取引先は年1回、新規・単発の取引先は取引時が示されています2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
取引先とのやり取りまで見通して働くなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」国税庁 軽減税率・インボイス制度対応室(令和8年5月改訂)(2026年5月・2026年9月確認)
*2 国税庁「インボイス制度(応用編)」国税庁 軽減税率・インボイス制度対応室の説明資料(令和8年5月)(2026年5月・2026年9月確認)