
個人事業主の経費計上のタイミング|フリーランスエンジニアが確かめる債務確定の条件と注意点を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 必要経費に算入できる費用の範囲と、家事上の費用は必要経費にならない一方で家事関連費というものがあること
- 経費になる年は支払った日ではなく債務が確定した年で決まることと、債務確定の3つの要件をすべて満たす必要があること
- 12月31日をまたぐ支出を確かめる考え方と、判断の材料になる日々の記帳、支払日以外の決まりがある費用
12月に使ったクラウドサービスの代金が、翌年の1月に引き落とされました。今年の経費にしてよいのか、支払った来年の経費にするのか、どちらで決めればよいのかが分かりませんでした。経費になる年を決めるのは、お金を払った日ではなく、債務が確定した年です1。
▶ あわせて読みたい
・中古パソコンの減価償却はどう計算する?フリーランスエンジニアが確かめる簡便法の使い方と私物の注意点
・修繕費と資本的支出の違い|フリーランスエンジニアが機材の修理で確かめる20万円と3年の基準を解説
・事業主貸と事業主借の違いは?フリーランスエンジニアの貸借対照表と元入金の書き方
1. 必要経費に算入できる費用
算入できる費用の範囲
事業所得などの金額を計算するうえで、必要経費に算入できるのは次の2つです。総収入金額に対応する売上原価などの費用と、その年に生じた販売費、一般管理費その他業務上の費用の額です1。
ここで目を向けたいのは「その年に生じた」という言い方です。年末に使ったサービスの代金が、どの年に生じた費用として扱われるのか。それを決める基準が、次の節で見る債務の確定です。
家事上の費用と家事関連費
一方、家事上の費用は必要経費になりません。ただし、個人の業務では、一つの支出が家事上と業務上の両方にかかわりがある費用、つまり家事関連費となるものがあります1。
按分の割合や計算は、この記事では扱いません。では、その年に生じた費用かどうかは、何で決まるのでしょうか。
2. 経費になる年は債務が確定した年
必要経費となる金額の決まり方
必要経費となる金額は、その年において債務の確定した金額です1。資料が基準に置いているのは、支払ったかどうかではなく、債務が確定したかどうかです。
そのため、冒頭の場面のように代金が翌年に引き落とされた場合、引き落とされた日を見るだけでは経費にする年を決められません。見る対象は、12月末の時点で債務が確定していたかどうかです。
なお、債務の確定によらない費用もあります。減価償却費などがその例です1。この点は、あとの節で改めて触れます。
支払った年と債務が確定した年のずれ
資料は、支払いと債務の確定が食い違う場合を2つの向きで示しています。1つ目は、その年に支払った場合でも、その年に債務の確定していないものは、その年の必要経費にならないという向きです1。
2つ目は逆の向きです。支払っていない場合でも、その年に債務の確定しているものは、その年の必要経費になります1。
支払と債務の確定による違い
どちらの行でも、必要経費になるかどうかを分けているのは債務の確定です。支払いの有無は、結論を左右していません。
| 場合 | その年の必要経費になるか | 資料の言い方 |
|---|---|---|
| その年に支払ったが、債務は確定していない | なりません | その年に債務の確定していないものは、その年の必要経費にならない |
| まだ支払っていないが、債務は確定している | なります | その年に債務の確定しているものは、その年の必要経費になる |
では、債務が確定したと言えるのは、どんなときでしょうか。
リモートで参画できる案件を見てみる →
3. 債務確定の3つの要件
3つの要件を一つずつ
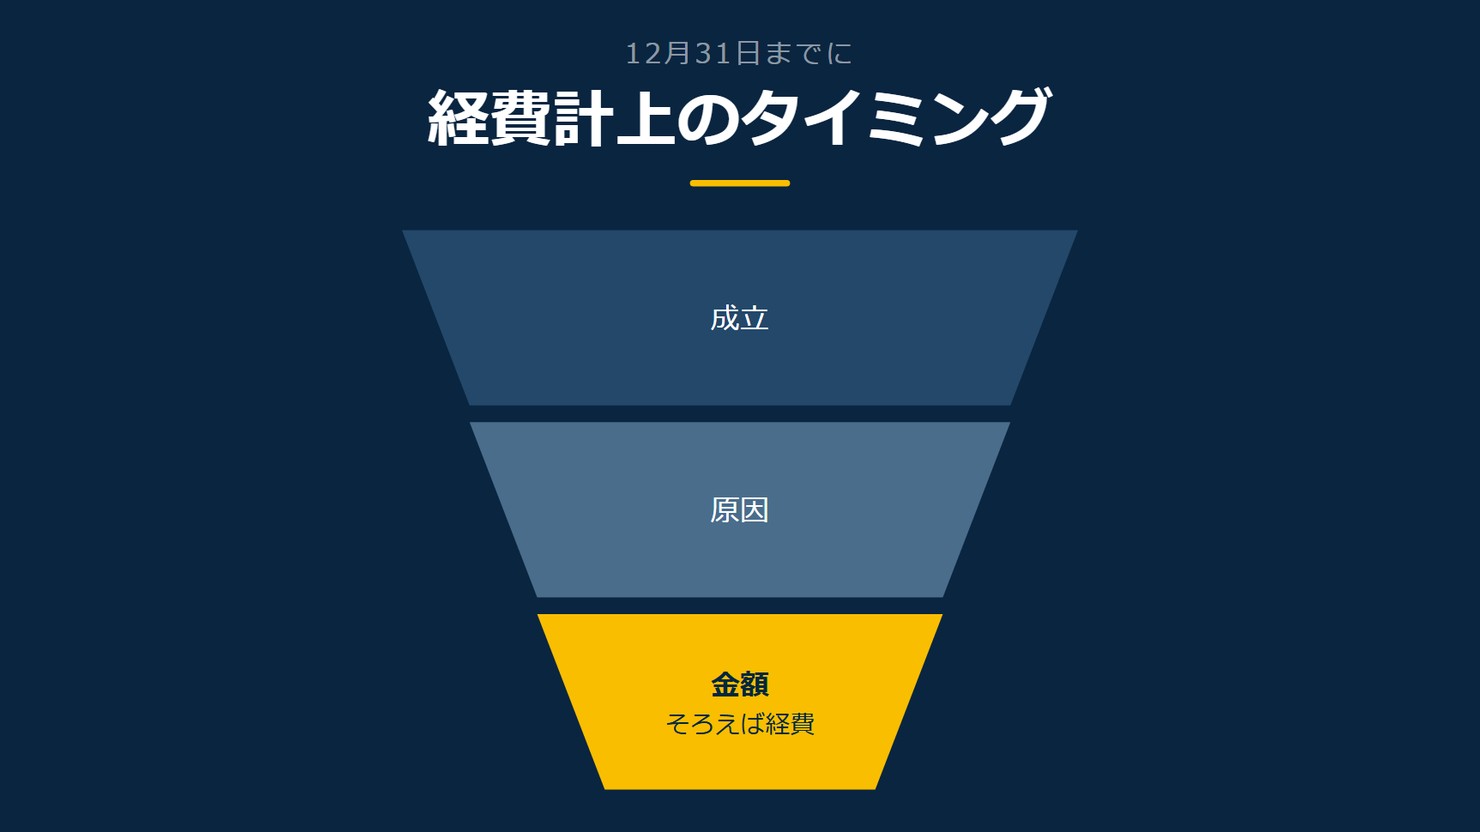
その年において債務が確定しているとは、3つの要件をすべて満たす場合をいいます1。1つ目は、その年の12月31日までに債務が成立していることです。
2つ目は、同じく12月31日までに、その債務に基づいて具体的な給付をすべき原因となる事実が発生していることです。3つ目は、12月31日までに金額が合理的に算定できることです。
要件ごとの中身と期限
3つのどれも、基準日は同じ12月31日です。
| 要件 | 中身 | 期限 |
|---|---|---|
| 債務の成立 | 債務が成立していること | その年の12月31日まで |
| 給付の原因となる事実の発生 | その債務に基づいて具体的な給付をすべき原因となる事実が発生していること | その年の12月31日まで |
| 金額の合理的な算定 | 金額が合理的に算定できること | その年の12月31日まで |
すべてそろう場合だけが債務の確定
3つのうちどれか1つが当てはまれば足りる、という読み方はできません。資料の書き方は「すべて満たす場合」です1。1つでも欠けていれば、債務が確定している場合には当たりません。
出典:国税庁「必要経費の知識」(2026年4月1日現在法令等)をもとに作成
では、12月31日をまたぐ支出は、この3つの要件でどう見分けるのでしょうか。
4. 12月31日をまたぐ支出の考え方
3つの要件がそろっている場合
12月31日をまたぐ支出の見分け方は、資料の2つの記述を組み合わせると見えてきます。支払っていない場合でも、その年に債務の確定しているものは、その年の必要経費になります1。
そして、債務が確定しているとは、12月31日までに3つの要件をすべて満たす場合のことです1。つまり、12月31日までに3つの要件がそろっていれば、支払いが翌年にずれ込んでも、その年の必要経費です。
3つの要件がそろっていない場合
一方、要件がそろっていなければ、結論は逆です。その年に支払った場合でも、その年に債務の確定していないものは、その年の必要経費になりません1。
年内に支払いを済ませたという事実は、必要経費になる根拠にはなりません。分かれ目になるのは、12月31日の時点で3つの要件がそろっていたかどうかです。
冒頭のクラウドサービスの場合
冒頭の場面も、考え方は同じです。代金が1月に引き落とされたという事実だけでは、どちらの年の経費かは決まりません。
個々のサービスや契約が3つの要件を満たすかどうかは、契約の内容と取引の状況を見て確かめる必要があります。この記事で示せるのは、確かめる基準までです。
出典:国税庁「必要経費の知識」(2026年4月1日現在法令等)をもとに作成
では、3つの要件がそろっているかどうかは、何を見て確かめるのでしょうか。
5. 日々の取引を記帳しておく
判断の材料になる記帳
資料によると、1年間(1月1日から12月31日まで)に生じた所得金額を正しく計算し申告するためには、収入金額や必要経費に関する日々の取引の状況を記帳し、取引に伴い作成したり受け取ったりした書類を保存しておく必要があります2。
この記帳は、経費にする年の判断にも役立ちます。債務の成立や金額の算定がいつの時点で言えるのかは、日々の取引の状況が残っていなければ、あとから振り返れないからです。
記帳から年の判断へ
記帳した取引の状況は、12月31日の時点で3つの要件がそろっていたかを確かめるときの手がかりになります。
記帳の方法や、記帳する事項の中身は、この記事では扱いません。ここで押さえたいのは、年を判断する材料が日々の記帳にあるという点です。
出典:国税庁「必要経費の知識」「白色申告者の記帳・帳簿等保存制度」(2026年4月1日現在法令等)をもとに作成
では、支払日以外の決まりで経費にする年が決まる費用には、どんなものがあるのでしょうか。
登録して自分に合う条件を知る →
6. 支払日以外の決まりがある費用
債務の確定によらない費用
必要経費となる金額はその年において債務の確定した金額ですが、債務の確定によらない費用もあります。資料は、その例として減価償却費などを挙げています1。
そのため、パソコンのような資産を経費にする年は、この記事の3つの要件とは別の決まりで定まります。3つの要件を確かめる前に、その費用がこの別の決まりに当たらないかを見ておく必要があります。
別の記事で扱う決まり
減価償却の仕組みは、中古パソコンの減価償却を扱った記事と、一括償却資産を扱った記事で確かめられます。この記事では中身に立ち入りません。
また、青色申告者には、計上の基準について別の特例があります。こちらは現金主義の特例を扱った記事で整理しています。
そのうえで、12月31日の前に確かめることは何でしょうか。
7. 12月31日の前に確かめる3点
確かめる3点の中身
ここまでの内容から、年末に確かめたい点は3つに絞れます。支払日以外の決まりがある費用かどうか、日々の取引を記帳しているかどうか、3つの要件がそろっているかどうかです。
3点はどれも、経費にする年を決めるための確認であり、支払った日付そのものを見るものではありません。
| 確かめること | 見る中身 | 資料の言い方 |
|---|---|---|
| 支払日以外の決まりがある費用か | 債務の確定によらない減価償却費などに当たるか | 債務の確定によらない費用もある1 |
| 日々の取引を記帳しているか | 収入金額や必要経費に関する取引の状況の記帳と、書類の保存 | 日々の取引の状況を記帳し、書類を保存しておく必要がある2 |
| 3つの要件がそろっているか | 債務の成立、給付の原因となる事実の発生、金額の合理的な算定が、12月31日までにすべてそろうか | 3つの要件をすべて満たす場合が債務の確定1 |
確かめる順番
順番は、別の決まりがある費用かどうかを最初に見て、次に記帳の状況を確かめ、最後に3つの要件へ進める流れが自然です。減価償却費などに当たる費用は、3つの要件とは別の決まりで年が定まるためです1。
記帳を2番目に置いたのは、3つの要件を確かめる手がかりが日々の取引の状況にあるからです。記帳が残っていれば、12月31日の時点でどこまで進んでいたかを振り返れます。
図の作成:Remogu編集部。国税庁「必要経費の知識」「白色申告者の記帳・帳簿等保存制度」(2026年4月1日現在法令等)の記述を確認の順に整理したもので、統計データではありません
冒頭のクラウド代金に戻って
12月に使ったクラウドサービスの代金が、翌年の1月に引き落とされた場面に戻ります。引き落とされた日だけを見ても、どちらの年の経費かは決まりません。基準は、必要経費となる金額がその年において債務の確定した金額であることです1。
12月31日までに3つの要件がそろっていれば、支払いが翌年でも、その年の必要経費です1。
ただし、その代金が3つの要件をそろえているかどうかは、契約の内容と取引の状況を見て確かめます。判断の材料になるのは、日々の取引の状況の記帳です2。
経費になる年を決めるのは、お金を払った日ではなく、債務が確定した年です。12月31日までに3つの要件がそろっているかを、日々の記帳で確かめます。
年末の判断を自分の手で進めながら、案件を選ぶ働き方を続けたい。そう考えるなら、Remoguでリモートで参画できる案件を探してみてください。登録して、自分に合う条件を確かめるところから始められます。
8. よくある質問
まだ支払っていない経費も、その年の経費にできますか
支払っていない場合でも、その年に債務の確定しているものは、その年の必要経費になります1。債務が確定しているかどうかは、12月31日までに3つの要件をすべて満たすかで決まります1。
年内に支払った代金は、どれもその年の経費になりますか
なりません。その年に支払った場合でも、その年に債務の確定していないものは、その年の必要経費にならないためです1。
家事と業務の両方にかかわる費用は、必要経費になりますか
家事上の費用は必要経費とならない一方、一つの支出が家事上と業務上の両方にかかわりがある費用、つまり家事関連費となるものがあります1。按分の考え方は、事業主貸と家事按分を扱った記事で確かめられます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
経費の計上まで見通せたら、次は働く案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「必要経費の知識」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「白色申告者の記帳・帳簿等保存制度」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)