
海外の取引先と消費税|フリーランスエンジニアが確かめる輸出免税の条件と非居住者の注意点を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 消費税がかかる取引とかからない取引の分かれ目と、輸出免税が適用される条件の見分け方
- 非居住者への役務の提供でも免税にならない場合と、免税を受けるために残しておく書類
- 外貨で受け取った報酬を円に換算する方法と、契約前に確かめておきたい3つの点
海外の会社から、システム開発の仕事を受けることになりました。今まで受けていた国内の取引先と同じように消費税を上乗せして請求するのか、それとも免税が適用されるのかが分かりませんでした。何を残しておけばよいのかも、はっきりしていませんでした。輸出免税は、外国で消費されるものには課税しないという考えに基づくものです。
▶ あわせて読みたい
・仕入税額控除の要件とは?フリーランスエンジニアが経費で確かめる帳簿と請求書の保存と注意点
・【消費税の端数処理】フリーランスエンジニアがインボイスで確かめる1回の計算と積上げ計算の違い
・【納税管理人】海外移住するフリーランスエンジニアの税金|居住者と非居住者の違いと出国前の手続き
1. 国内取引と国外取引の判定
消費税がかからない国外の取引
そもそも消費税は、国内で行われた取引にかかる税金です。海外の会社との仕事が国外で行われたとみなされる取引であれば、消費税はかかりません1。
では、何を基準にその場所を判定するのでしょうか。取引の種類によって基準が変わるため、開発の仕事のようにサービスを提供する形は、次の基準に当てはめて考えます。
役務の提供を行った場所による判定
役務の提供、つまりサービスの提供に当たる取引は、原則としてその役務の提供が行われた場所によって、国内取引か国外取引かを判定します1。開発や設計といった仕事も、この役務の提供に含まれます。
ただし、仕事の内容によっては、国内と国外の両方にまたがって行われることもあります。打ち合わせは国内で行い、納品したプログラムは海外の拠点で使われる、といった場合です。こうした取引は、対価が契約であらかじめ合理的に区分されていれば、その区分によって国内分と国外分を分けます。区分されていない場合は、役務の提供を行う側の事務所等の所在地で判定します1。
なお、電子書籍の配信や海外のクラウドサービスの利用のような電気通信利用役務の提供は、これとは別の基準で判定します。受ける側の住所等で国内か国外かを決める仕組みです1。
取引の種類ごとの判定の基準
国内取引か国外取引かの判定基準は一つではありません。役務の提供・国内と国外にわたる役務の提供・電気通信利用役務の提供の3つで、見る場所が違います。
| 取引 | 判定の基準 |
|---|---|
| 役務の提供 | 役務の提供が行われた場所1 |
| 国内と国外にわたる役務の提供 | 契約での対価の区分。区分がなければ事務所等の所在地1 |
| 電気通信利用役務の提供 | 役務の提供を受ける者の住所等1 |
次に確かめるのは、国内で行った仕事であっても消費税が免除される場合があるという点です。
2. 非居住者への役務の提供と輸出免税
輸出免税の対象となる非居住者への役務の提供
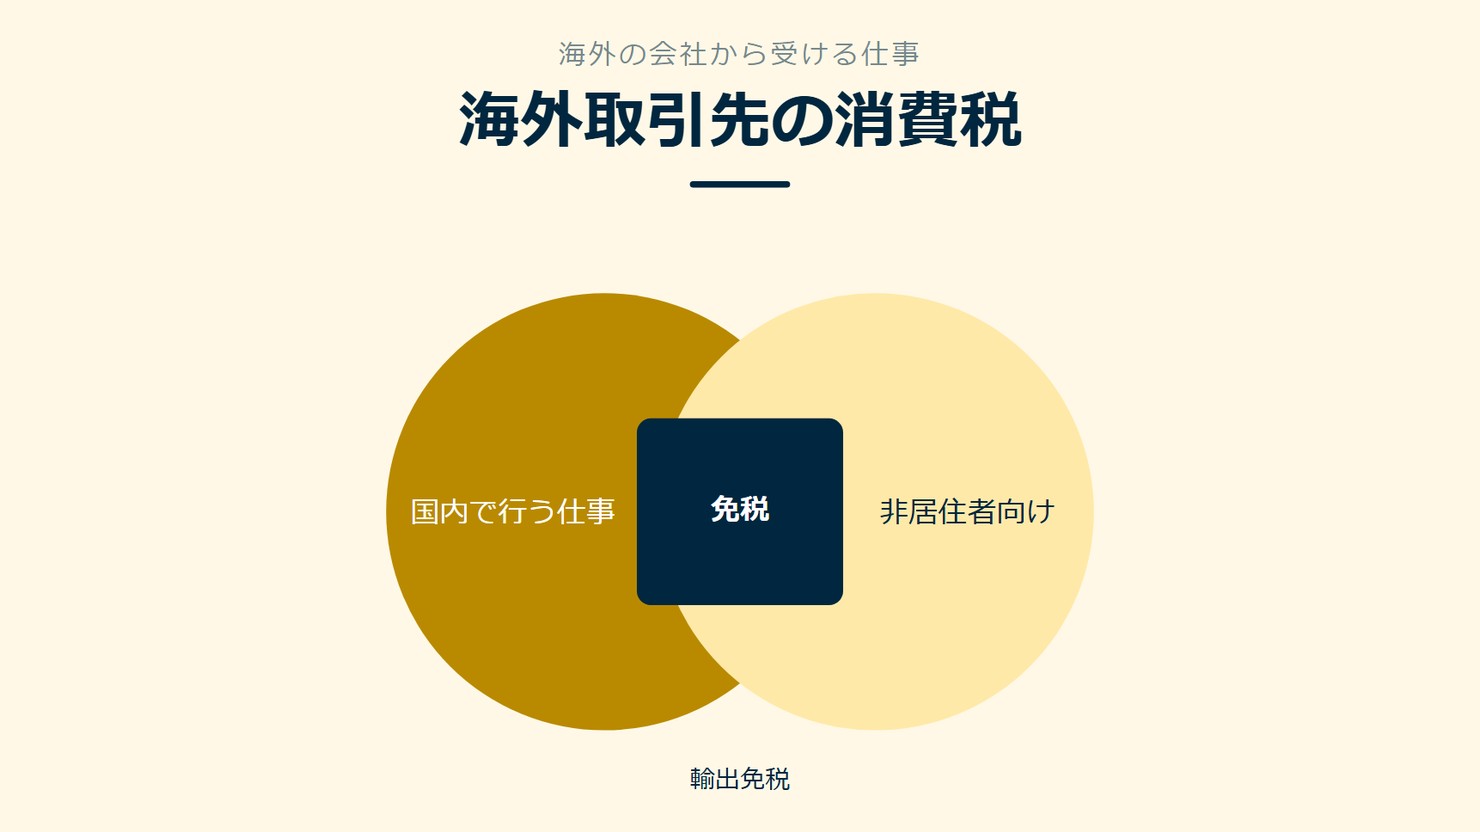
海外の会社との取引が、すべて国外取引になるわけではありません。国内で行った仕事であっても、消費税が免除される場合があります。課税事業者が非居住者に対する役務の提供などの輸出取引等を行った場合は、消費税が免除されます2。海外の会社に対する開発の仕事も、相手が非居住者であれば、この輸出免税の対象に含まれます。
なぜ、国内で行った仕事なのに免除されるのでしょうか。輸出免税は、外国で消費されるものには課税しないという考えに基づくものです2。
免税の取引での仕入税額控除
輸出取引に当たる場合でも、課税仕入れに含まれる消費税等の額は、申告の際に仕入税額控除ができます2。ソフトウェアの利用料や機材の購入にかかった消費税は、通常の取引と同じように差し引けます。
適格請求書等の保存が原則として必要になる点は、通常の取引と変わりません。輸出免税でも、経費の書類の扱いは同じです。
国外取引の不課税と非居住者向けの輸出免税は、どちらも消費税がかかりませんが、かからない理由が違います。
出典:国税庁「国外取引」(タックスアンサーNo.6210)1/「輸出取引の免税」(タックスアンサーNo.6551)2をもとに作成
では、そもそもだれが非居住者に当たるのでしょうか。
リモートで参画できる案件を見てみる →
3. 非居住者に当たる個人と法人
非居住者の定義
輸出免税が適用されるかどうかは、取引の相手が非居住者に当たるかどうかで決まります。ここでいう非居住者とは、本邦内に住所または居所を有しない自然人と、本邦内に主たる事務所を有しない法人を指します2。
ただし、非居住者の本邦内の支店・出張所等は、居住者とみなされます2。海外に本社がある会社でも、日本国内に支店や出張所を構えている場合は、その支店や出張所は居住者として扱われるという点に注意が必要です。
国内に支店や出張所があるときの免税の扱い
取引先が非居住者に当たっても、国内に支店や出張所等があると、免税の扱いは変わります。国内に支店・出張所等を有する非居住者に対する役務の提供は、原則としてその支店等を通じて行ったものとして、消費税は免除されません3。
つまり、契約する相手が海外の本社であっても、実際のやり取りが国内の支店を経由しているのであれば、輸出免税に当たらない場合があります。契約を結ぶ前に、相手の会社に国内拠点があるかを確かめます。
取引先の区分ごとの免税の扱い
非居住者であれば、常に輸出免税が適用されるわけではありません。国内に支店や出張所等があるかどうかで扱いが分かれるため、契約する相手がどちらの区分に当たるかで、扱いが分かれます。
| 取引先の区分 | 扱い |
|---|---|
| 国内に支店を持たない非居住者2 | 一般的に輸出免税が適用されます3 |
| 国内に支店・出張所等がある非居住者2 | 原則として消費税は免除されません3 |
ただし、非居住者に対する役務の提供であっても、免除されない取引があります。
4. 免除されない役務とその範囲
非居住者に対する役務の提供には、一般的に輸出免税が適用されます3。ただし、この原則から外れる役務があります。相手が非居住者と分かっただけでは、免除されるかどうかはまだ決まりません。
免除されない4つの場合
免除されないものとして挙げられているのは、国内に所在する資産の運送や保管、国内での飲食または宿泊、国内に所在する不動産の売買等の代理または媒介、そしてこれらに準ずるもので国内において直接便益を受けるもの、の四つです3。相手が非居住者であっても、この四つのどれかに当たれば消費税は課されます。
ここでいう「これらに準ずるもの」は、資産の運送・保管と不動産の売買等の代理・媒介に近い性質の役務を指す区分です。国内での飲食または宿泊は、この「準ずるもの」とは別に、資料の中で単独の項目として挙げられています3。
開発の仕事がこの四つのどれかに当たるかは、案件の内容によって変わります。仕事の名前ではなく、実際にどこで何を行うかで見ます。
資料が示す例との違い
国税庁は例として、非居住者に対する腕時計の修理や弁護士等の法律相談を挙げています。国内で行われた役務であっても、効果が国内だけで終わらず帰国後も続くため、消費税が免除されるという説明です3。役務が行われた場所ではなく、効果がどこまで及ぶかを見る考え方が示されています。
ただし、この例は開発の仕事にそのまま当てはめられる基準ではありません。効果が国内で終わるのか、相手のもとで続くのかを、案件ごとに見ます。
図の作成:Remogu編集部。資料が示す判定の区切りを整理したもので、統計データではありません
では、免除されると分かったあと、それを証明するために何を残しておけばよいのでしょうか。
5. 証明書類と7年間の保存
輸出免税の適用を受けるには、その取引が輸出取引等であることの証明が必要です2。相手が非居住者であり、免除の対象になる役務だと確かめたうえで、証明として何を残すかが定められています。
証明に必要な書類
保存すべき証明書類等は取引の区分ごとに定められており、非居住者に対する役務の提供の場合は、一定事項が記載された契約書その他の書類とされています2。
「一定事項」の中身は取引の区分によって異なります。契約書を交わす前に、国税庁の案内で確かめます。
保存の期間と場所
整理した書類は、納税地等に7年間保存すると定められています2。輸出取引等である証明が必要になるのは、その取引の直後だけではありません。
契約が単発で終わる場合でも、書類は取引ごとに残します。
出典:国税庁「輸出取引等の証明書類」をもとに作成
自分の経験に近いリモート案件をチェックする →
海外の取引先との契約では、報酬を外貨で受け取る場面もあります。
6. 外貨建て報酬の円換算とインボイス
報酬を米ドルなどの外貨で受け取る契約では、消費税の計算をする前に、金額を円に換算する必要があります。この換算の仕方にも、資料が示す原則があります。
仲値による円換算の原則
外貨建ての売上金額などの円換算は、為替予約がある場合を除き、原則として売上げとして計上する日の電信売買相場の仲値によります4。契約の締結日ではなく、計上する日のレートを使います。
消費税では、この仲値で換算した円貨の金額を資産の譲渡等の金額とし、実際に入金があった決済時のレートとの差額は調整する必要がありません4。計上した時点の金額で、消費税の計算は完結します。
適格請求書での記載
米ドルなどの外貨建ての取引でも、適格請求書の記載事項そのものは外国語や外貨で記載して問題ありません5。取引先が海外にあることを理由に、様式を大きく変える必要はありません。
ただし、「税率の異なるごとに区分した消費税額等」については、円換算した金額を記載する必要があります5。
では、海外の取引先と契約を結ぶ前に、何をどの順番で確かめておけばよいのでしょうか。
7. 海外の取引先と契約する前に確かめる3点
3つの確認と、当てはまらないときの扱い
海外の取引先と契約を結ぶ前に確かめておきたいのは、次の3つの点です。相手が非居住者に当たるか、国内に支店・出張所等がないか、国内で直接便益を受けるものではないか、の順です。
相手が非居住者に当たるかどうかは、本邦内に住所または居所を有しない自然人か、本邦内に主たる事務所を有しない法人かで判断します2。
非居住者に当たると分かっても、国内に支店・出張所等があれば、原則として消費税は免除されません3。会社概要だけでなく、国内拠点の有無も確かめます。
国内に支店・出張所等がないと確かめられても、まだ答えは出ていません。国内に所在する資産の運送・保管、国内での飲食または宿泊、国内の不動産の売買等の代理・媒介、これらに準ずるもので国内において直接便益を受けるものは、免除の対象から外れます3。開発の仕事がこの区分に当たるかは、案件の内容で確かめます。
3点をまとめた確認表
相手が非居住者に当たり、国内に支店等がなく、国内で直接便益を受けるものでもなければ、一般的に輸出免税が適用されます3。免税を受けるには、3つの確認に加えて、契約書等を7年間保存します2。
| 確かめること | 内容 |
|---|---|
| 相手は非居住者か | 本邦内に住所や主たる事務所がないか2 |
| 国内に支店等がないか | あれば原則として免除されません3 |
| 国内で直接便益を受けないか | 運送・保管、飲食・宿泊等に当たらないか3 |
| 契約書等の保存 | 一定事項を記載した契約書等を7年間保存2 |
4つのうち一つでも欠ければ、輸出免税は受けられません。
図の作成:Remogu編集部。資料が示す確認の順番を整理したもので、統計データではありません
輸出免税は、外国で消費されるものには課税しないという考えに基づくものです2。相手がだれで、どこで便益を受けるかを確かめ、契約書を残しておきます。
8. よくある質問
非居住者向けの仕事でも、経費にかかった消費税は差し引けますか
輸出取引に当たる場合でも、課税仕入れに含まれる消費税等の額は、申告の際に仕入税額控除できます。原則として適格請求書等の保存が必要です2。
外貨で受け取った報酬は、入金時のレートで消費税を計算し直しますか
消費税では、原則として売上げとして計上する日の電信売買相場の仲値で換算した円貨の金額を、資産の譲渡等の金額とします。実際に入金があった決済時のレートとの差額を、あとから調整する必要はありません4。
取引先の会社に国内の支店がなければ、業務内容を問わず免除されますか
支店がないことは確認の一つですが、それだけでは決まりません。国内に所在する資産の運送・保管や、国内での飲食・宿泊など、国内で直接便益を受けるものは免除の対象から外れます3。相手の区分と役務の内容の両方を確かめておく必要があります。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
取引先の条件まで見通して働くなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「国外取引」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「輸出取引の免税」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*3 国税庁「非居住者に対する役務の提供」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*4 国税庁「外貨建取引の取扱い」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*5 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」国税庁 軽減税率・インボイス制度対応室(令和8年5月改訂)(2026年5月・2026年9月確認)