
パソコンを売却したら譲渡所得?フリーランスエンジニアが確かめる取得費と50万円の特別控除の注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
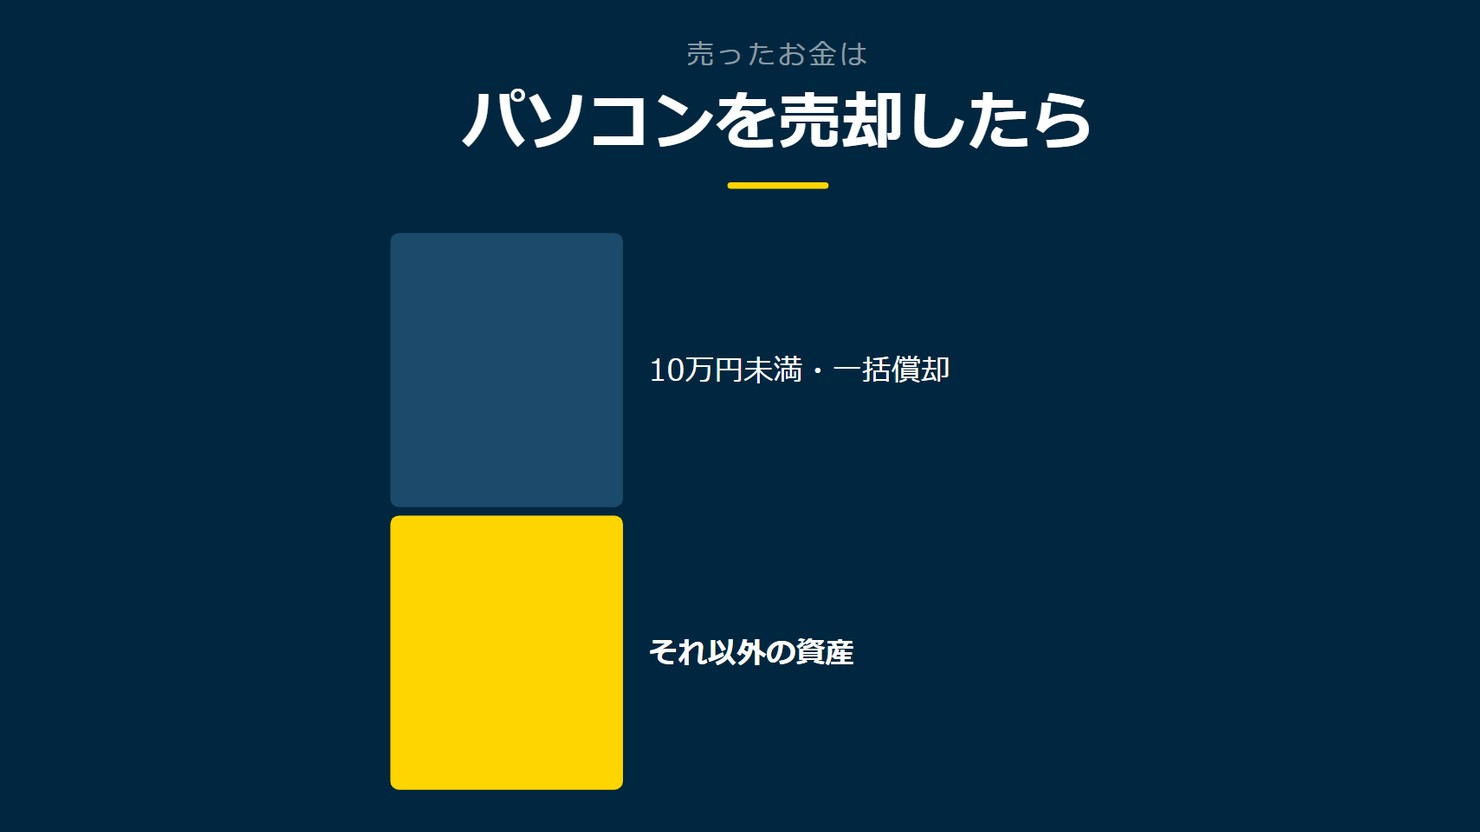
- 10万円未満や一括償却の適用を受けた資産の譲渡は譲渡所得に含まれないことと、それ以外の資産で確かめる計算の流れ
- 売った金額から取得費と譲渡費用を引いた譲渡益と、そこから差し引く特別控除50万円の関係
- 所有期間5年を境にした長期と短期の違いと、特別控除が両方の譲渡益に対してどう働くか
仕事で使っていたパソコンを買い替え、古いものを中古で売りました。受け取ったお金を売上に入れればよいのか、それとも別の所得に当たるのか、判断がつきませんでした。譲渡所得の特別控除は、長期と短期の譲渡益の合計に対して50万円です。
▶ あわせて読みたい
・中古パソコンの減価償却はどう計算する?フリーランスエンジニアが確かめる簡便法の使い方と私物の注意点
・一括償却資産は「3年で3分の1」|フリーランスエンジニアが買った機器の経費と40万円未満の特例の違い
・定率法は届け出ないと使えない?フリーランスエンジニアの減価償却と定額法との違い
1. 事業で使ったパソコンの売却と譲渡所得
有償無償を問わない「譲渡」の意味
買い替えた古いパソコンを引き取ってもらった、というだけの出来事でも、税の分類の上では譲渡に当たります。お金を受け取らずに譲った場合も、譲渡に含まれます。
国税庁は、有償無償を問わず所有資産を移転させる一切の行為を譲渡と呼び、通常の売買のほかに交換なども含めています1。パソコンを中古で引き渡した時点で、この譲渡に当てはまります。
事業所得などとまとめる総合課税
では、譲渡で生まれた所得はどの区分に入るのでしょうか。土地や建物、株式等以外の資産を売ったときの譲渡所得は、事業所得などの所得と合わせて総合課税の対象になります2。
ただし、ここで立ち止まりたい点があります。パソコンを売れば常に譲渡所得が生まれるわけではなく、除かれる場合があるからです。
次の節では、その除かれる条件を確かめます。取得価額の大きさと、必要経費への入れ方によって、扱いが分かれます。
2. 譲渡所得に含まれない10万円未満の資産・一括償却した資産
対象外となる使用可能期間1年未満・10万円未満・一括償却の資産
買い替えたパソコンが、どのくらいの金額で取得したものだったかを思い出してみます。ここが、譲渡所得に入るかどうかの分かれ目です。
使用可能期間が1年未満の減価償却資産、取得価額が10万円未満の減価償却資産(業務の性質上基本的に重要なものを除く)、一括償却資産の必要経費算入の規定の適用を受けた減価償却資産などの譲渡による所得は、譲渡所得に含まれません3。
取得価額の大きさと必要経費への入れ方
取得価額が10万円未満、または使用可能期間が1年未満の減価償却資産は、取得に要した金額の全額を、業務の用に供した年分の必要経費にできます4。
一方、取得価額が10万円以上20万円未満の減価償却資産は、一定の要件のもとで一括し、取得価額の合計額の3分の1を、業務の用に供した年以後3年間の各年分の必要経費に算入できます4。
どちらの方法で必要経費に入れていたかによって、売却時の扱いが変わります。
買ったときの扱いと、譲渡所得に含まれるかの対応
下の表1は、買ったときにどう処理していたかと、売ったときに譲渡所得に含まれるかどうかを並べたものです。
| 買ったときの扱い | 譲渡所得に含まれるか |
|---|---|
| 10万円未満・使用可能期間1年未満で全額を必要経費にした場合(業務の性質上基本的に重要なものを除く) | 含まれません3 |
| 一括償却資産として3年間で必要経費にした場合 | 含まれません3 |
| 上記のどちらにも当たらず、通常の減価償却をしている場合 | 上の除外には当たりません3 |
上の除外に当たらない資産を売ったときは、譲渡所得として計算します。次の節から、その計算の流れを確かめます。
リモートで参画できる案件を見てみる →
3. 譲渡所得の計算の流れ
総収入金額から取得費と譲渡費用を引いた譲渡益
除外に当たらない資産を売ったときの、所得の金額の出し方を見ます。ここから計算の流れを追います。
短期と長期のそれぞれで、総収入金額から取得費と譲渡費用を差し引いた譲渡益から、特別控除額(最高50万円)を差し引いて計算します3。
つまり、売った金額をそのまま所得として申告するわけではありません。取得費と譲渡費用、そして特別控除という3つの要素を、順に差し引いていく流れです。
売るために直接かかった譲渡費用
このうち譲渡費用とは、売るために直接かかった費用を指します2。
取得費については、次の節で確かめます。パソコンを買ったときの金額をそのまま使うのではなく、そこから差し引く要素があるためです。
では、実際にどの順で金額を動かしていくのか。
出典:国税庁の資料をもとに作成
4. 減価償却費相当額を差し引いたパソコンの取得費
購入代金だけでは決まらない取得費
前の節では、譲渡益を総収入金額から取得費と譲渡費用を引いて出すと確かめました。この取得費とは、具体的に何を指すのでしょうか。
取得費とは一般に購入代金を指し、購入手数料や設備費・改良費も含まれます2。パソコン本体の代金だけでなく、購入時の手数料や改良費も取得費に含まれます。
使用した年数のぶんの差し引き
ただし、買ったときの金額を、そのまま取得費として使えるわけではありません。
使用や期間の経過で価値が下がる資産は、減価償却費相当額を差し引いた金額が取得費です2。パソコンはこの減価する資産に当たるため、この差し引きが働きます。
つまり、購入代金に手数料や改良費を足した額から、減価償却費相当額を引いた残りが、譲渡所得の計算で使う取得費です。
この関係を、下の図で確かめます。
出典:国税庁の資料をもとに作成
取得費が固まったところで、次は所有していた期間を確かめます。5年を境に、総合課税の対象になる額の割合が変わるためです。
5. 所有期間5年の境目と長期の2分の1課税
所有期間5年を境にした長期と短期
パソコンを何年持っていたかによっても、扱いが変わります。ここからは、所有期間による違いを確かめます。
総合課税の譲渡所得は、所有期間が5年を超えていれば長期譲渡所得、5年以内なら短期譲渡所得に当たります2。取得した日から数えて、5年という区切りが基準です。
総合課税の対象となる長期の2分の1
この長期と短期の違いは、総合課税の対象になる金額にも影響します。
短期譲渡所得の金額は全額が総合課税の対象になり、長期譲渡所得の金額はその2分の1が総合課税の対象になります2。同じ譲渡益でも、所有期間によって課税される額が変わります。
この違いを、下の表で確かめます。
| 区分 | 所有期間 | 総合課税の対象になる額 |
|---|---|---|
| 短期譲渡所得 | 5年以内2 | 全額2 |
| 長期譲渡所得 | 5年超2 | 2分の12 |
所有期間を確かめたら、次は特別控除の50万円がどう働くかを見ていきます。
経験を活かせるリモート案件を見てみる →
6. 長期と短期の譲渡益の合計額にかかる特別控除50万円
1台ごとではなく年単位の50万円の枠
残るのは、特別控除の50万円がどの範囲に働くかという点です。
譲渡所得の特別控除の額は、その年の長期の譲渡益と短期の譲渡益の合計額に対して50万円です2。パソコン1台ごとに50万円が用意されているわけではなく、その年に売った資産全体で1つの枠を分け合う形です。
この譲渡所得は、事業所得などの所得と合わせて総合課税の対象になります2。パソコンを売って生じた所得だけを切り離して申告するのではなく、ほかの所得と合わせて扱われます。
同じ年に2台売ったときの差し引く順番
実務では、同じ年にパソコンや機材を複数台入れ替え、短期と長期の両方の譲渡益が出ることもあります。そのときの控除の順番も、資料で決められています。
その年に短期と長期の譲渡益があるときは、先に短期の譲渡益から特別控除の50万円を差し引きます2。短期の譲渡益から引ききれずに残りがあれば、その残りを長期の譲渡益から差し引く形です。
つまり、短期の譲渡益が50万円に届かない年は、残った枠が長期の譲渡益にも及びます。2台以上を同じ年に売るときは、それぞれの譲渡益を分けて出したうえで、この順番どおりに差し引くと数え違いを防げます。
この順番を、下の図で確かめます。
出典:国税庁の資料をもとに作成
特別控除の使い方まで確かめられました。最後に、パソコンを売る前に確かめておきたい点を整理します。
7. パソコンを売る前に確かめる3点
買ったときの扱いと取得費から引く額
売る前にまず確かめるのは、そのパソコンを買ったときにどう扱ったかです。
使用可能期間が1年未満の減価償却資産、取得価額が10万円未満の減価償却資産(業務の性質上基本的に重要なものを除く)、一括償却資産の必要経費算入の規定の適用を受けた減価償却資産などの譲渡による所得は、譲渡所得に含まれません3。この扱いに当てはまるかどうかで、そもそも譲渡所得として計算するかどうかが変わります。
次に確かめるのは、取得費から差し引く額です。取得費とは一般に購入代金のことで、購入手数料や設備費・改良費なども含まれますが、使用や期間の経過で減価する資産は、減価償却費相当額を控除した金額になります2。持っていた間の減価償却費相当額を、購入代金から引いた額が取得費です。
持っていた年数
もう一つ確かめるのが、持っていた年数です。総合課税の譲渡所得は、所有期間が5年を超えていれば長期譲渡所得、5年以内なら短期譲渡所得に当たります2。この区分によって、総合課税の対象になる額も変わります。
こうした3つの確認は、どれか1つだけでは終わりません。買ったときの扱い、取得費から引く額、持っていた年数の3つをそろえて初めて、譲渡所得の計算が組み立てられます。
| 確かめること | 見る内容 | 関わる扱い |
|---|---|---|
| 買ったときの扱い | 10万円未満・一括償却資産だったか | 譲渡所得に含まれるかどうか3 |
| 取得費から引く額 | 減価償却費相当額をいくら差し引くか | 取得費の金額2 |
| 持っていた年数 | 5年を超えているか | 長期か短期かの区分2 |
図の作成:Remogu編集部。この記事の内容を確認の順番として整理したもので、統計データではありません
10万円未満・使用可能期間1年未満・一括償却の適用を受けた資産などの譲渡は、譲渡所得に含まれません3。それ以外のパソコンを売ったときは、売った金額から取得費(減価償却費相当額を差し引いた金額2)と譲渡費用2を引いた譲渡益から、特別控除(最高50万円)を差し引きます3。
持っていた期間が5年を超えていれば長期です2。長期はその2分の1が総合課税の対象です2。譲渡所得の特別控除は、長期と短期の譲渡益の合計額に対して50万円です。売る前に、そのパソコンを買ったときの扱いと、持っていた年数を確かめます。
8. よくある質問
パソコンを知人に無償で譲っても、譲渡に当たりますか
譲渡とは、有償無償を問わず、所有資産を移転させる一切の行為をいい、通常の売買のほか交換なども含まれます1。
特別控除の50万円は、パソコン1台ごとに使えますか
譲渡所得の特別控除の額は、その年の長期の譲渡益と短期の譲渡益の合計額に対して50万円です2。短期と長期の譲渡益があるときは、先に短期の譲渡益から差し引きます2。
一括償却したパソコンを売ったときも、譲渡所得になりますか
一括償却資産の必要経費算入の規定の適用を受けた減価償却資産の譲渡による所得は、譲渡所得に含まれません。取得価額が10万円未満の減価償却資産(業務の性質上基本的に重要なものを除く)も同じです3。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
機材を入れ替えながら働くなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「譲渡所得の対象となる資産と課税方法」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「譲渡所得の計算のしかた(総合課税)」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*3 国税庁「譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*4 国税庁「減価償却のあらまし」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)