
【小規模企業共済等掛金控除】フリーランスエンジニアのiDeCoと共済の掛金が全額控除になる仕組み
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 小規模企業共済・iDeCo・心身障害者扶養共済の掛金が対象になることと、控除できるのはその年に払った全額であること
- 国民年金基金の掛金は社会保険料控除になることと、小規模企業共済の掛金は必要経費には入れられないこと
- 掛金は月1,000円から7万円の範囲で決めて途中でも見直せることと、確定申告の前に証明書など3つを確かめる流れ
独立して2年目に、小規模企業共済とiDeCoの掛金を払い始めました。確定申告の時期になり、この掛金を経費として書くのか、控除として書くのか、いくら書けばよいのかが分からなくなりました。掛金は経費ではなく、所得控除として差し引きます。
▶ あわせて読みたい
・【フリーランスエンジニア】国民年金基金の掛金はいくらまで?上限と途中でやめられない注意点
・案件を受ける立場でiDeCoに加入するときの手続きと受け取り方を解説
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
1. 小規模企業共済等掛金控除は、支払った掛金の全額を差し引く所得控除です
小規模企業共済等掛金控除で控除できる金額は、その年に支払った掛金の全額です5。
小規模企業共済法の共済契約にもとづく所得控除です
この控除は、小規模企業共済法に規定された共済契約にもとづく掛金等を支払ったときに受けられる所得控除です1。
対象・金額・手続きの3点を表にまとめました
対象・金額・手続きを、表1に整理します。手続きは、確定申告書の欄への記入と、支払った掛金の証明書の添付または提示です6。
| 項目 | 内容 |
|---|---|
| 対象 | 小規模企業共済・iDeCo(個人型年金加入者掛金)・心身障害者扶養共済制度の3つの掛金 |
| 金額 | その年に支払った掛金の全額 |
| 手続き | 確定申告書の欄への記入と、掛金の証明書の添付または提示 |
次は、対象になる3つの掛金です。
2. 対象の掛金は、小規模企業共済・iDeCo・心身障害者扶養共済の3つです
対象になる掛金は、次の3つです。
小規模企業共済とiDeCoの掛金が対象です
1つ目は、小規模企業共済法の規定にもとづいて独立行政法人中小企業基盤整備機構と結んだ共済契約の掛金です2。
ただし、同じ小規模企業共済の契約の中でも、旧第二種共済契約の掛金だけは扱いが異なります。この掛金は小規模企業共済等掛金控除ではなく、生命保険料控除の対象になります2。
2つ目は、確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金です3。国税庁の『令和7年分よくある質問』では、個人型年金加入者掛金(iDeCoの掛金)は「小規模企業共済等掛金控除」から入力するとしています17。
心身障害者扶養共済制度の掛金も対象です
3つ目は、地方公共団体が実施する、いわゆる心身障害者扶養共済制度の掛金です4。
図の作成:Remogu編集部。国税庁「小規模企業共済等掛金控除」をもとに、対象になる掛金の種類を整理したもので、統計データではありません
次は、名前の似た国民年金基金の掛金です。
3. 国民年金基金の掛金は、この控除ではなく社会保険料控除です
国民年金基金の掛金は社会保険料控除の対象です
国民年金基金の加入員として負担する掛金は、社会保険料控除の対象になります8。
iDeCoの掛金は小規模企業共済等掛金控除で17、国民年金基金の掛金は社会保険料控除で扱います8。
2025年の制度改正で拠出限度額が引き上げられます
2025年の制度改正では、第1号加入者のiDeCoと国民年金基金との共通拠出限度額が、月額7.5万円に引き上げられます16。
この引き上げの施行は、2026年12月1日が予定されています18。
図の作成:Remogu編集部。国税庁「小規模企業共済等掛金控除」「社会保険料控除」をもとに、控除の対応関係を整理したもので、統計データではありません
フルリモートの案件一覧を見る →
4. 小規模企業共済の掛金は、必要経費には入れられません
小規模企業共済の掛金は、共済契約者の収入の中から納付するものなので、事業上の損金または必要経費には算入できません11。
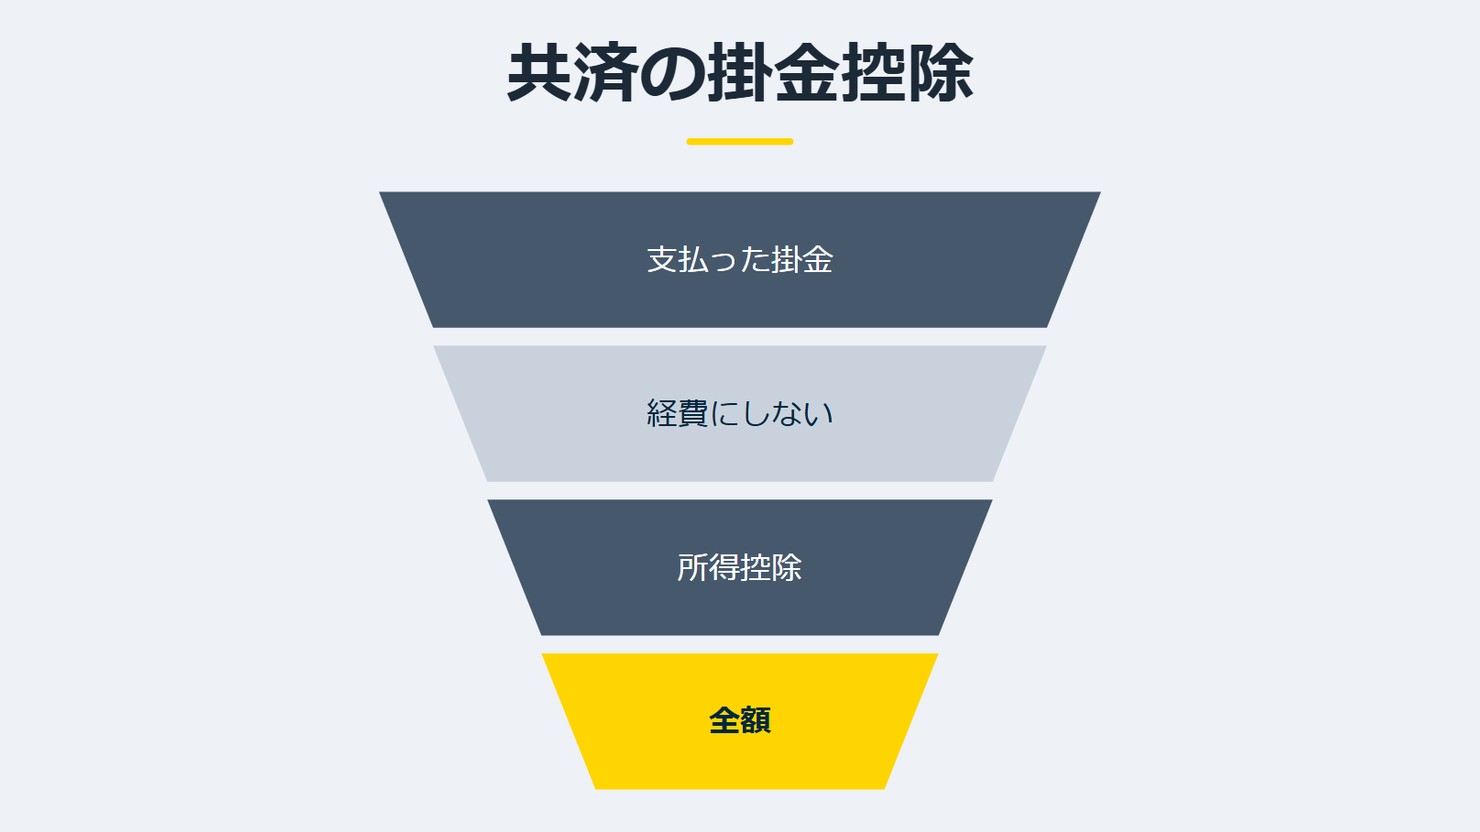
掛金は必要経費ではなく、小規模企業共済等掛金控除として、その年に支払った全額を所得から差し引きます5。
前納した分も含めて、全額が控除の対象です
小規模企業共済の掛金は税法上、全額を小規模企業共済等掛金控除として、課税対象になる所得から控除できます10。1年以内の前納掛金も、同様に控除の対象です10。
必要経費と所得控除の扱いを、表2に整理します。
| 項目 | 内容 |
|---|---|
| 必要経費 | 算入できません |
| 小規模企業共済等掛金控除 | 全額を控除できます |
| 1年以内の前納掛金 | 同様に控除できます |
次は、掛金そのものの金額と納め方です。
5. 掛金は月1,000円から7万円の範囲で決め、あとから変えられます
小規模企業共済の掛金月額は、1,000円から7万円の範囲で選択でき、その全額が所得控除の対象です9。
この金額は固定ではなく、1,000円から7万円の範囲(500円単位)で、あとから増額または減額もできます13。
前納すると、一定割合の前納減額金が受け取れます12。
ただし、納付期限を過ぎた掛金を納めるときは、後納割増金が必要です21。
掛金は口座振替で納めます
毎月の掛金は、預金口座振替で納めます。振替日は毎月18日で、休日や休業日にあたるときは翌営業日です19。口座振替は、申込月の翌々月から始まります19。
加入を申し込むときに現金を納付しない場合は、初回の口座振替(申込月の翌々月)で、毎月払いは3か月分、半年払いは6か月分、年払いは12か月分の掛金がまとめて引き落とされます20。
口座振替に指定できるのは、契約申込者本人の個人名義の口座です。屋号付きの個人名義や法人名義の口座は指定できません23。
掛金月額の範囲を、図3にまとめます。
出典:中小機構「小規模企業共済 制度のしおり」(令和8年6月改訂版)をもとに作成
フルリモートの案件一覧を見る →
6. 所得がなく納付が難しいときは、掛金の納付を止められます
小規模企業共済の掛金は、所得がなく納付が著しく困難なときなどに、一定期間(6か月または12か月)止められます。これを掛止めといいます14。
掛止め期間は、共済契約期間に算入されません
掛止め期間は、共済金等の計算のための共済契約期間には算入されません15。
掛止め期間中の掛金は、掛止め期間が過ぎたあとに納めることはできません22。
7. 確定申告の前に、3つを確かめます
証明書と必要経費、国民年金基金の欄を確かめます
掛金の証明書は、確定申告書に添付するか、提出のときに提示します6。
令和8年分以後の確定申告書を令和9年1月1日以後に提出する場合は、添付や提示に代えて、一定の事項を記載した明細書を添付する方法も選べます7。
納めた掛金の領収書も保管しておきます。確定申告で掛金を所得から控除するときに、添付を求められることがあるためです24。
次に確かめたいのは、必要経費との区別です。小規模企業共済の掛金は、事業上の必要経費には算入できません11。
あわせて、国民年金基金の掛金を入力する欄も見ておきます。国民年金基金の掛金は、社会保険料控除の対象です8。
ここまでの確認点を、表3に整理します。
| 項目 | 内容 |
|---|---|
| 掛金の証明書 | 添付するか提示します(令和8年分以後を令和9年1月1日以後に提出する場合は、明細書の添付でも代えられます)。領収書も保管します |
| 必要経費 | 小規模企業共済の掛金を入れていないかを確かめます |
| 国民年金基金の掛金 | 社会保険料控除の欄に書きます |
確かめる順番を、図4にまとめます。
図の作成:Remogu編集部。国税庁「小規模企業共済等掛金控除」をもとに、確定申告前に確かめる項目を整理したもので、統計データではありません
小規模企業共済の掛金2、iDeCo(個人型年金加入者掛金)3、心身障害者扶養共済制度の掛金4は、いずれも小規模企業共済等掛金控除の対象です。控除できるのは、その年に支払った全額です5。掛金は経費ではなく、所得控除として差し引きます11。証明書をそろえ、国民年金基金の掛金は別の控除の欄に書きます8。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
掛金の扱いを確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「小規模企業共済等掛金控除」概要(2026年4月1日・2026年9月確認)
*2 国税庁「小規模企業共済等掛金控除」対象となる掛金(1)(2026年4月1日・2026年9月確認)
*3 国税庁「小規模企業共済等掛金控除」対象となる掛金(2)=iDeCoは個人型年金(2026年4月1日・2026年9月確認)
*4 国税庁「小規模企業共済等掛金控除」対象となる掛金(3)(2026年4月1日・2026年9月確認)
*5 国税庁「小規模企業共済等掛金控除」控除の金額(2026年4月1日・2026年9月確認)
*6 国税庁「小規模企業共済等掛金控除」申告等の方法(2026年4月1日・2026年9月確認)
*7 国税庁「小規模企業共済等掛金控除」申告等の方法(2026年4月1日・2026年9月確認)
*8 国税庁「社会保険料控除」社会保険料の範囲=国民年金基金は小規模企業共済等掛金控除ではなく社会保険料控除(2026年4月1日・2026年9月確認)
*9 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」制度の特色 3(2026年6月・2026年9月確認)
*10 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(6)税法上の取扱い(2026年6月・2026年9月確認)
*11 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(6)税法上の取扱い(2026年6月・2026年9月確認)
*12 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(3)前納・後納(2026年6月・2026年9月確認)
*13 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(4)掛金月額の増額・減額(2026年6月・2026年9月確認)
*14 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(5)掛止め(2026年6月・2026年9月確認)
*15 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(5)掛止め の注意(2026年6月・2026年9月確認)
*16 厚生労働省「2025年の制度改正」2025年改正の施行(2026年12月1日施行予定)(2025年6月・2026年9月確認)
*17 国税庁「確定拠出年金法の個人型年金加入者掛金(iDeCo(イデコ)の掛金)を支払った場合」令和7年分よくある質問=iDeCoの掛金=個人型年金加入者掛金の対応(2025年・2026年9月確認)
*18 厚生労働省「2025年の制度改正」施行スケジュールの一覧(2025年6月・2026年9月確認)
*19 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(2)納付方法(2026年6月・2026年9月確認)
*20 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」加入手続き(4)加入申込み時の掛金の納付方法 ①(2026年6月・2026年9月確認)
*21 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(3)前納・後納(2026年6月・2026年9月確認)
*22 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」掛金(5)掛止め の注意(2026年6月・2026年9月確認)
*23 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」加入手続き(5)注意事項(2026年6月・2026年9月確認)
*24 中小機構「小規模企業共済 制度のしおり(令和8年6月改訂版)」加入手続き(5)注意事項(2026年6月・2026年9月確認)