
事業主貸と事業主借の違いは?フリーランスエンジニアの貸借対照表と元入金の書き方
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 事業の口座から生活費や住民税を払ったときに使う科目と、事業主から事業にお金を入れたときに使う科目の見分け方
- 貸借対照表の元入金は期首と期末に同じ金額を書くことと、損益計算書と貸借対照表の所得金額が一致するかを確かめる方法
- 貸借対照表を作る前に確かめる3つの点と、65万円の青色申告特別控除の要件に添付書類が含まれること
事業の口座を1年分見返すと、報酬の入金の合間に、住民税の引き落としや生活費の引き出しが混ざっていました。どちらも業務の支払いではないのに、帳簿のどこに書けばよいのか分からなくなりました。青色申告の複式簿記には、こうしたお金の動きを書く専用の科目があります。事業と事業主のあいだのお金の出入りは、向きで科目が分かれます。
▶ あわせて読みたい
・フリーランスエンジニアの青色申告特別控除は65万円?55万円・10万円になる条件の違い
・【フリーランスエンジニア】租税公課に入る税金・入らない税金|事業税と固定資産税の違い
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
1. 事業主貸は、事業のお金を生活費などに出したときの科目です
年末に口座を見返して混ざっていた住民税の引き落としや生活費の引き出しは、事業の帳簿では事業主貸という科目に書きます。事業のお金を、生活費など業務以外の目的で使ったときに使う科目です。案件の報酬が入る口座と、暮らしのお金を払う口座が同じだと、この場面によく出会います。
案件の報酬を事業所得として申告している場合は、そこから生活費や税金を払っても、事業の経費にはなりません。貸借対照表の事業主貸には、まず生活費その他の家事上の費用の金額を書きます。あわせて、所得税や住民税など、事業所得の必要経費にならない租税公課の金額も、本年中に事業から支出した合計額として記入します2。
資料が挙げる内容のうち、生活費などの家事上の費用と、所得税や住民税など必要経費にならない租税公課の2つを、次の表にまとめました2。
生活費と税金は、事業から支出したお金として記入します
| 区分 | 事業主貸に記入する内容 |
|---|---|
| 家事上の費用 | 生活費など、業務に関係のない支出です |
| 必要経費にならない租税公課 | 所得税や住民税など |
生活費は、事業のための支出ではありません。事業の口座から払った場合も、事業の経費には含めず、事業主貸に書きます。
所得税や住民税も、事業主貸に記入する対象です。生活費と同じように、必要経費にはならない支出として扱います。
ここまでで、事業主貸に何を書くかが見えました。次に、家事上の費用の扱いを確かめます。
2. 家事上の費用は必要経費にならないので、事業主貸で分けます
前の節で見た生活費のように、生活のための支出は必要経費にはなりません6。事業の口座から払った場合も、扱いは変わりません。
事業から支出した家事上の費用は、貸借対照表では事業主貸に記入します2。前の節で見た生活費や税金は、ここにあたります。
こうした扱いは、所得税や住民税など、事業主個人にかかるお金にも及びます。生活費と同じように、事業主貸に書きます。
家事上の費用の例を、事業主貸の流れで見ます
図の作成:Remogu編集部。家事上の費用の例を整理したもので、統計データではありません
生活費や税金を事業の口座から払った月は、その金額を事業主貸として書きます。事業の経費の欄には入れません。
必要経費になるかどうかを迷ったときは、事業のための支出か、生活のための支出かをまず分けます。生活のための支出であれば、事業主貸に書きます。
ここまでは、事業から出ていくお金を見てきました。次に、事業主から事業に入れるお金を確かめます。
3. 事業主借は、事業主のお金を事業に入れたときの科目です
生活費のために分けている口座から、事業の口座へお金を移す場面もあります。事業主貸とは逆に、事業主から事業へお金が入る動きです。
貸借対照表の事業主借には、事業資金として事業主から受け入れた金額を書きます。あわせて、預金通帳に記帳されている利息など、事業所得以外の収入で事業に受け入れたものの金額も、合計額として記入します3。
資料が挙げる内容のうち、事業資金として受け入れた金額と、預金の利息など事業所得以外の収入の2つを、次の表にまとめました3。
事業資金と利息は、事業主借に記入します
| 区分 | 事業主借に記入する内容 |
|---|---|
| 事業資金として受け入れた金額 | 事業主から事業の口座に移した金額です |
| 事業所得以外の収入 | 預金の利息など、事業に受け入れたものです |
まず、事業資金として受け入れた金額は、事業主から事業の口座に移したお金です。生活費の口座などから移した分も、ここに含まれます3。
預金の利息など、事業所得以外の収入で事業に受け入れたものも、事業主借に記入します3。通帳に記帳される利息などが、これにあたります。
ここまでで、事業主借に何を書くかが見えました。次に、事業主貸と事業主借の向きを並べて確かめます。
経験を活かせるリモート案件を見てみる →
4. 事業主貸と事業主借は、お金の向きが逆です
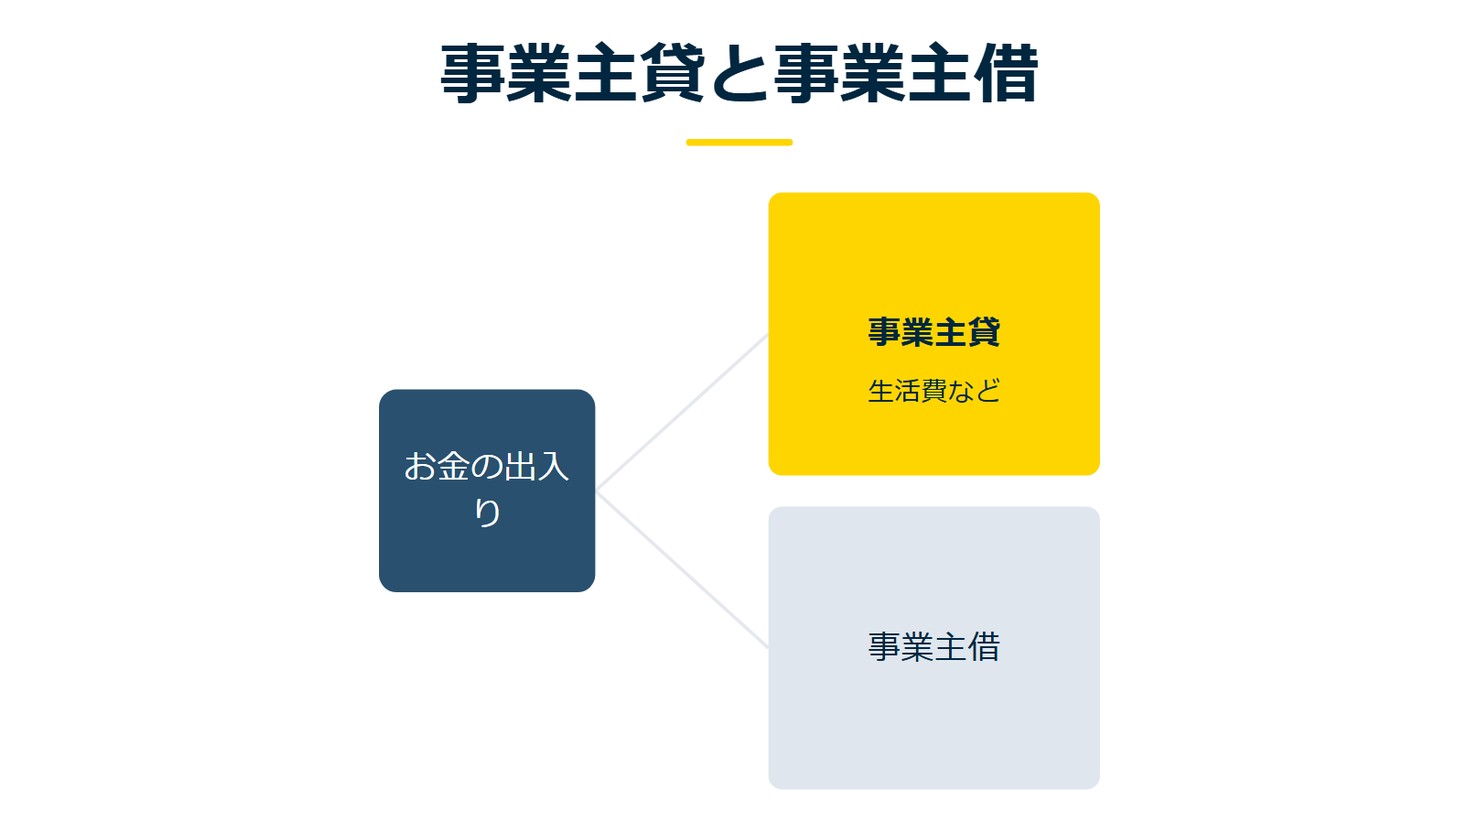
事業主貸と事業主借は、名前がよく似ています。違うのは、お金が動く向きです。
事業から事業主へお金が出ていくときは、事業主貸に書きます2。事業主から事業へお金が入ってくるときは、事業主借に書きます3。
この向きの違いを、図にまとめました。
事業主貸と事業主借を、向きで見分けます
図の作成:Remogu編集部。事業主貸と事業主借の向きを整理したもので、統計データではありません
ここで、迷いやすい場面を1つ確かめます。事業の口座で入金と出金が同じ時期に重なるなら、お金がどちら向きに動いたかで科目を分けます。
預金通帳に記帳されている利息など、事業所得以外の収入で事業に受け入れたものも、事業主借にあたります3。事業所得ではない収入が事業の口座に入ったものとして、事業主借の側で扱います。
事業主貸と事業主借の向きを確かめたら、次は元入金の書き方を見ます。
5. 元入金は、期首と期末に同じ金額を書きます
貸借対照表には、事業主貸や事業主借と並んで、元入金という欄があります。事業主貸や事業主借の書き方が分かっても、この欄だけは何を計算すればよいのか迷いがちです。
元入金には、期首の金額と期末の金額に同じ金額を記入します4。事業主貸や事業主借のように、1年間の出入りを積み上げて書く欄ではありません。
期首の欄にも、期末の欄にも、同じ数字をそのまま書きます。年の途中の入出金を足し引きして、書き直す欄ではありません。
元入金を書き終えたら、貸借対照表の数字を、もう一つの書類と見比べます。
6. 損益計算書と貸借対照表の所得金額は一致します
見比べる相手は、損益計算書です。貸借対照表とは別の書類ですが、同じ数字が出てくる場所があります。
損益計算書と貸借対照表の、青色申告特別控除前の所得金額は一致します5。
青色申告特別控除を差し引く前の、同じ段階の金額どうしを見比べます。
数字が一致しないときもあります。そのときは、記帳漏れ・二重記帳・転記誤りがないかを確かめます5。
確かめる3つの点を、次の表にまとめました5。
記帳漏れ・二重記帳・転記誤りの3点を確かめます
| 確かめる点 | 内容 |
|---|---|
| 記帳漏れ | 書き忘れている取引がないかを見る点です |
| 二重記帳 | 同じ取引を重ねて記入していないかを見る点です |
| 転記誤り | 帳簿から書類へ数字を書き写すときの誤りです |
3つのうち、どれに当てはまるかを一つずつ確かめます。損益計算書と貸借対照表が同じ数字を指す関係を、図にまとめました。
図の作成:Remogu編集部。損益計算書と貸借対照表の関係を整理したもので、統計データではありません
所得金額がそろっているかを確かめたら、次は貸借対照表を作る前に確かめる3つの点をまとめます。
自分に合う条件のリモート案件を確かめる →
7. 貸借対照表を作る前に、3つを確かめます
事業主貸、事業主借、元入金の欄を書き終えたら、貸借対照表を仕上げる前にもう一度見直します。確かめる点は、大きく3つに分かれます。
貸借対照表と損益計算書をそろえて添付することは、65万円の青色申告特別控除を受けるための要件の一つです1。
お金の向き・費用の区分・所得金額の一致を確かめます
最初に確かめるのは、お金がどちら向きに動いたかです。事業の口座から生活費や税金として出ていったお金は、事業主貸に書きます2。
反対に、生活費の口座などから事業の口座へ資金を移したお金は、事業主借に書きます3。通帳の同じ月に両方の動きがあっても、それぞれ向きの違う記録として分けます。
次に確かめるのは、そのお金が必要経費か、家事上の費用かという区分です。生活のための支出は、必要経費にはなりません6。
事業のための支出ではないとわかった金額は、経費の欄ではなく事業主貸に書きます2。前の節で見た生活費や税金も、この区分にあたります。
3つ目に確かめるのは、2つの書類の所得金額です。損益計算書と貸借対照表の、青色申告特別控除前の所得金額は一致します5。
数字がそろわないときは、記帳の見直しに戻ります。ここまでの2つの確認と合わせて、順番にたどる図にまとめました。
図の作成:Remogu編集部。3つの確認の順番を整理したもので、統計データではありません
事業から事業主へ出たお金は、生活費や、所得税・住民税など必要経費にならない租税公課として、事業主貸に書きます2。事業主から事業へ入れたお金は、事業資金や預金の利息などとして、事業主借に記入します3。元入金は、期首と期末に同じ金額です4。事業と事業主のあいだのお金の出入りは、向きで科目が分かれます。明細の1行ずつに、どちら向きのお金かを書き添えます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
帳簿の形が整ったら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「青色申告決算書(一般用)の書き方」令和7年10月1日現在の法令等(2025年・2026年9月確認)
*2 国税庁「青色申告決算書(一般用)の書き方」(2025年・2026年9月確認)
*3 国税庁「青色申告決算書(一般用)の書き方」(2025年・2026年9月確認)
*4 国税庁「青色申告決算書(一般用)の書き方」(2025年・2026年9月確認)
*5 国税庁「青色申告決算書(一般用)の書き方」(2025年・2026年9月確認)
*6 国税庁「No.2210 必要経費の知識」[令和8年4月1日現在法令等](2026年・2026年9月確認)