
フリーランスエンジニアの青色申告特別控除は65万円?55万円・10万円になる条件の違い
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 55万円の控除に要る複式簿記での記帳と、確定申告期限までに書類をそろえて提出する条件
- 65万円に届くために55万円の条件へ足す、e-Taxでの送信と優良な電子帳簿保存という2つの道
- 令和9年分から65万円にe-Taxでの送信が必須となる変更と、簡易簿記の10万円が使えなくなる2年前の収入の線
案件を受けながら青色申告の承認を受け、初めての確定申告に向けて帳簿をつけ始めました。65万円の控除を受けられるものと思っていましたが、調べていくと条件によっては55万円や10万円にとどまると分かりました。控除額を分けるのは、帳簿の付け方と、申告書を出す方法と日付です。さらに、令和9年分からは控除額の区分と条件そのものが変わります。ここから、令和8年分までの条件と令和9年分からの条件を章ごとに並べて、その分かれ目を一つずつ確かめていきます。
▶ あわせて読みたい
・個人事業主の優良な電子帳簿とは?75万円控除の3つの要件と届出書の期限を解説
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
・フリーランスエンジニアに予定納税の通知が来たら?減額申請の期限と精算の流れ
1. 青色申告特別控除の3つの控除額(55万円・65万円・10万円)
青色申告者が受けられる特典の一つです
青色申告特別控除は、青色申告者に対する特典の一つで、所得金額から55万円(一定の要件を満たす場合は65万円)または10万円を控除します1。案件の報酬を事業所得として申告している青色申告者は、このあとの条件を確かめます。控除額がいくらになるかは、その条件によって変わります。
この特典を受けるには、あらかじめ青色申告の承認を受けている必要があります。承認をまだ受けていないなら、その手続きが最初の一歩です。ここから先は、すでに承認を受けて帳簿をつけている人に向けて、控除額の分かれ目を確かめていきます。
控除額は55万円・65万円・10万円の3段階に分かれます
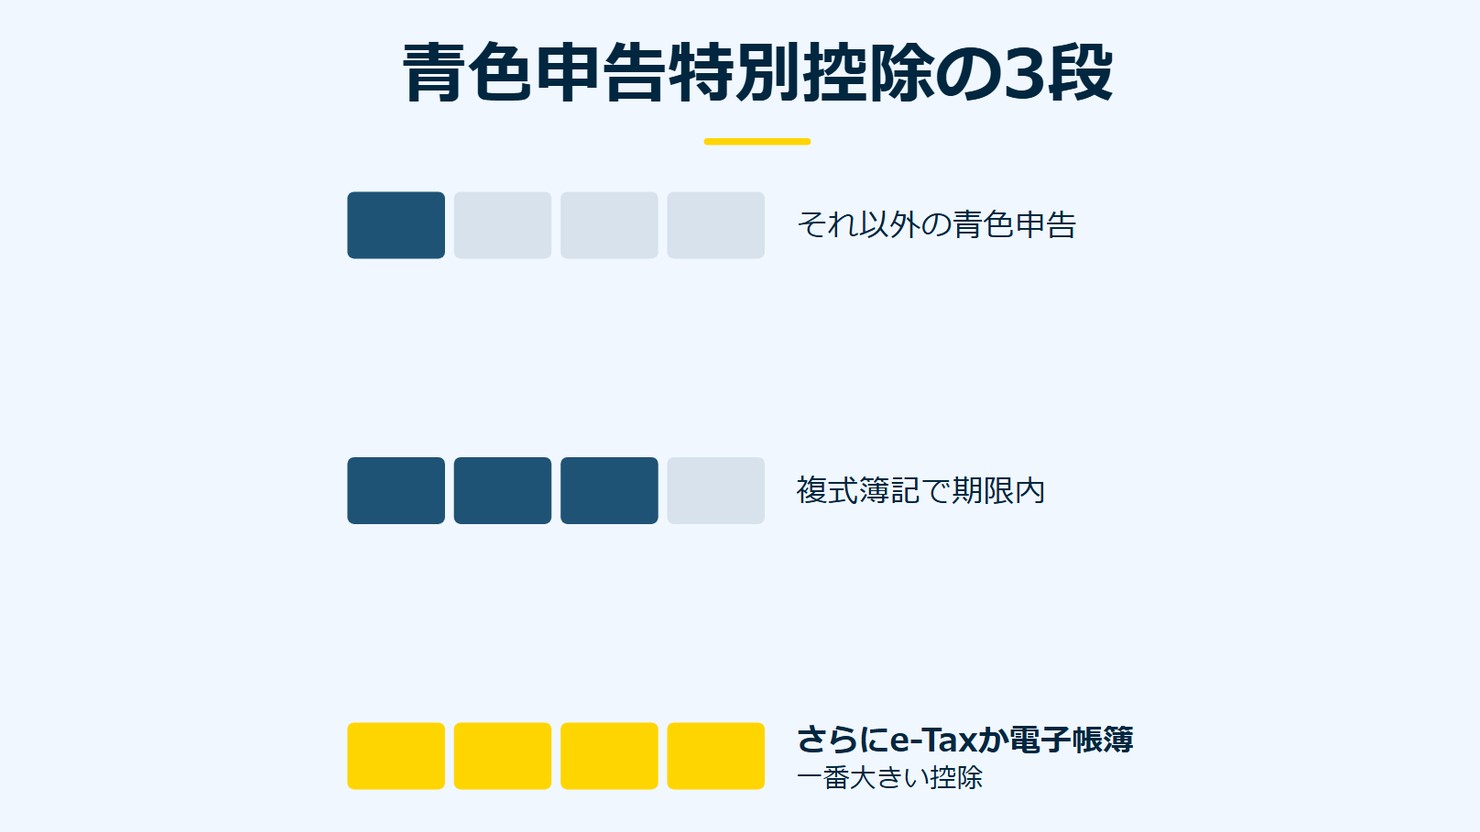
青色申告特別控除の額は、一律ではありません。所得金額から控除できる額は55万円が基準で、一定の要件を満たすと65万円まで広がります。どちらの要件にも当てはまらなければ、10万円にとどまります1。どの額になるかは、帳簿の付け方と申告書を出す方法、出す日付によって変わります。
まずは、令和8年分までの3つの控除額と主な条件を表で確かめます。詳しい条件は、次の章から一つずつ確認していきます。
| 控除額 | 主な条件 |
|---|---|
| 65万円 | 55万円の条件に加えて、e-Taxでの送信または仕訳帳・総勘定元帳の電子帳簿保存のどちらかを満たしていること1 |
| 55万円 | 複式簿記で記帳し1、貸借対照表などを添付して期限までに提出していること1 |
| 10万円 | 55万円・65万円の条件に当てはまらないこと1 |
令和8年分までと令和9年分からの控除額
ここまでの3段階は、令和8年分までの区分です。令和9年分からは区分と条件が変わります。国税庁のリーフレットでは、65万円の控除の要件が複式簿記での記帳とe-Taxでの送信の両方になり2、その要件に加えて優良な電子帳簿の保存などを満たすと、最大75万円の控除を受けられます3。
| 控除額 | 令和8年分まで | 令和9年分から |
|---|---|---|
| 75万円 | この区分はありません | 65万円の要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存3 |
| 65万円 | 55万円の条件に加えて、e-Taxでの送信または優良な電子帳簿の保存1 | 複式簿記での記帳とe-Taxでの送信の両方2 |
| 55万円 | 複式簿記で記帳し、貸借対照表などを添付して期限までに提出1 | 書面で申告した場合の控除の上限は10万円3 |
| 10万円 | 55万円・65万円の条件に当てはまらない場合1 | 簡易簿記で前々年分の収入金額が1,000万円を超える人は適用できない2 |
令和8年分の確定申告までは、書面で申告しても55万円の控除を受けられました。令和9年分以降は、書面で申告した場合の控除の上限が10万円になります3。この記事の2章から6章は令和8年分までの条件を軸に説明し、各章の最後に令和9年分からの変更を添えます。
帳簿の付け方や申告書の出し方によっては、55万円や10万円になることがあります。次の章で、55万円を受けるための条件を具体的に見ていきます。
2. 55万円の条件:複式簿記での記帳と期限内の提出
事業所得か不動産所得を生ずべき事業を営み、複式簿記で記帳します
55万円の控除を受けるには、まず不動産所得または事業所得を生ずべき事業を営んでいることが前提です1。業務委託で案件を受けて得た報酬は、この事業所得に区分されることがあります。
次に必要なのが、記帳の方法です。これらの所得にかかる取引を、正規の簿記の原則、一般的には複式簿記によって記帳していることが求められます1。ふだん簡易な帳簿だけをつけているなら、記帳の方法そのものを見直します。
貸借対照表などを添付し、翌年3月15日までに提出します
55万円の控除には、もう一つ条件があります。記帳にもとづいて作成した貸借対照表、損益計算書、所得の金額の計算に関する明細書を確定申告書に添付し、控除を受ける金額を記載して、その年分の確定申告期限までに提出することです1。確定申告期限は、翌年の3月15日です1。
期限を過ぎてから申告書を出すと、この条件を満たしません1。案件の作業に追われて確定申告の準備が後回しになりがちな人ほど、提出日を早めに意識しておくと安心です。
図の作成:Remogu編集部。国税庁の資料をもとに55万円の条件を整理したもので、統計データではありません
令和9年分からは、紙で出すと上限が10万円
この章の55万円の条件は、令和8年分までの話です。令和9年分以降、書面で申告した場合の控除の上限は10万円です3。複式簿記で記帳し、貸借対照表などをそろえて期限内に出していても、紙の申告書のままでは10万円までです。
一方で、正規の簿記の原則による記帳は、令和9年分からも65万円の要件の一つとして残ります3。いま複式簿記で記帳している人は、記帳はそのまま続け、申告書の出し方をe-Taxに切り替える準備を進めておくと移りやすくなります。
令和8年分までは、この3つがそろうと控除額は55万円です。次に、55万円からさらに65万円へ届くには、何を足せばよいかを確認します。
3. 65万円の条件:e-Taxでの送信か優良な電子帳簿保存
55万円の条件に、もう一つの要件を足します
案件の報酬を事業所得として申告している場合は、前の章で確かめた55万円の条件を満たしたうえで、もう一つの要件を満たすと控除額が65万円まで届きます1。足す要件は、二つの道のうちどちらか一方です。
一つは仕訳帳・総勘定元帳を優良な電子帳簿として保存する道、もう一つは確定申告書などをe-Taxで送信する道です1。どちらの道を選ぶかは、ふだんの帳簿づけの環境や、申告のやり方によって変わります。それぞれの中身を確かめます。
電子帳簿保存とe-Taxでの送信、それぞれの中身です
一つ目の道は、仕訳帳と総勘定元帳を優良な電子帳簿として電子データで備え付け、保存する道です。加えて、一定の事項を記載した届出書を確定申告期限である翌年3月15日までに提出します1。すでに電子帳簿保存の要件を満たして65万円の控除を受けていた人が、令和4年分以後も引き続きその要件を満たしている場合は、届出書を提出する必要はありません1。
もう一つの道は、確定申告書や貸借対照表、損益計算書などを、提出期限までにe-Taxで送信する道です1。申告書を出す方法を、紙からe-Taxに切り替える道です。
ただし、確定申告書や貸借対照表、損益計算書などをイメージデータで送信することはできません1。
図の作成:Remogu編集部。国税庁の資料をもとに55万円から65万円に届く道を整理したもので、統計データではありません
令和9年分からは、e-Taxでの送信が必須
この章で見た「どちらか一方」は、令和8年分までの条件です。令和9年分からは、正規の簿記の原則で記帳し、e-Taxで確定申告書と決算書(貸借対照表を含む)のデータを確定申告期限までに送信することが、65万円の控除の必須の要件になります3。優良な電子帳簿で保存していても、e-Taxで送信しなければ65万円の要件を満たしません。
優良な電子帳簿の保存は、令和9年分からは65万円の要件に上乗せする条件になり、満たすと最大75万円の控除です3。すでに優良な電子帳簿の保存で65万円の控除を受けている人は、改めて届出書を提出する必要はないと案内されています3。75万円の要件と届出書の期限は、関連する記事で詳しく扱っています。
令和8年分までは、55万円の条件に電子帳簿保存かe-Taxでの送信のどちらか一方を満たすと、控除額は65万円に届きます1。次に、55万円・65万円の条件に当てはまらないときの控除額を確認します。
フルリモートで受けられる案件を見る →
4. 55万円・65万円に当たらないときの10万円控除
10万円は、55万円・65万円の条件に当てはまらない場合です
10万円の青色申告特別控除は、55万円・65万円の要件に当てはまらない青色申告者が受けられます1。55万円の要件のどれか一つでも欠けると、控除額は10万円になります。
たとえば、簡易な帳簿で記帳しているときや、複式簿記で記帳していても貸借対照表などを添付しなかったときは、55万円の条件から外れます。その結果、65万円はもちろん、55万円の控除も受けられず、控除額は10万円です。
提出が期限を過ぎると、55万円・65万円の条件を外れます
前の章で確かめたとおり、確定申告期限である翌年3月15日までに提出することは、55万円の条件の一つです1。そのため、記帳や添付書類の準備が整っていても、提出が期限を過ぎると、55万円と65万円のどちらの条件も満たさなくなります。
複式簿記での記帳を続け、電子帳簿保存やe-Taxでの送信の準備を整えていても、提出の日付一つで結果が変わります。帳簿づけと同じくらい、申告書を出す日付にも気を配りたいところです。
令和8年分までの条件で、55万円・65万円・10万円のどれになるかを整理します。
| 控除額 | 条件 |
|---|---|
| 65万円 | 55万円の条件を満たし、電子帳簿保存かe-Taxでの送信のどちらかも満たす場合1 |
| 55万円 | 55万円の条件を満たすが、65万円の要件には当てはまらない場合 |
| 10万円 | 55万円の条件のいずれかを満たさない場合1 |
令和9年分から、2年前の収入が1,000万円を超えると10万円も対象外
令和9年分以後は、10万円の控除にも線が引かれます。簡易な簿記の方法で記録している人のうち、その年の前々年分の事業所得に係る収入金額が1,000万円を超える人は、10万円の青色申告特別控除を受けられなくなります2。令和9年分なら、2年前にあたる令和7年分の収入金額で判断します。
見るのは所得ではなく収入金額です。経費を引く前の案件の報酬が1,000万円を超えていた年があれば、簡易簿記のままでは2年後の控除が0円になります2。収入金額が1,000万円以下なら、簡易簿記でも10万円の控除は令和9年分以後も受けられます2。
複式簿記に移るときは、会計ソフトを使うと、入力した仕訳が他の帳簿へ自動的に転記・集計され、損益計算書や貸借対照表を作りやすくなると国税庁も案内しています2。
こうして、令和8年分までの青色申告特別控除は55万円・65万円・10万円の3段階に分かれます。次は、還付申告書を出すときの期限です。
5. 還付申告での期限内の提出
還付を目的とした申告でも、提出の期限は変わりません
所得税を納めるための申告ではなく、還付を目的とした申告書を提出する年もあります。通常の確定申告とは事情が違うので、多少提出が遅れても問題にならないのではないかと考えてしまうかもしれません。
しかし、還付申告書等を提出する場合であっても、扱いは変わりません。55万円または65万円の青色申告特別控除を受けるには、その年分の確定申告期限である翌年3月15日までに申告書を提出する必要があります1。
控除額が55万円になるか65万円になるかは、申告の目的ではなく、記帳と提出の中身で決まります。
提出が期限を過ぎると、この特典には当てはまりません
還付を目的とした申告書を期限を過ぎて提出した場合も、55万円と65万円のどちらの条件も満たさなくなります1。控除額は10万円です1。
令和9年分からも、期限内の送信が条件
令和9年分からも、還付申告の場合に確定申告期限までの提出が要ることは変わりません3。65万円の要件は、e-Taxでのデータの送信を確定申告期限までに終えることです3。還付を目的とした申告でも、65万円や75万円をめざす年は、翌年3月15日までにe-Taxで送信します。
還付申告書を出す年も、提出の期限は翌年3月15日のままです1。次に、所得の合計額そのものが55万円に届かない年の控除の限度を確認します。
6. 所得の合計額が55万円より少ない年の控除の限度
所得の合計額が55万円に届かない年もあります
案件の報酬を事業所得として申告している場合は、その年の所得の合計額が、案件の状況によって変わります。55万円という控除額を、所得の合計額そのものが下回る年もあります。
不動産所得の金額または事業所得の金額の合計額が55万円より少ないときは、その合計額が控除の限度です1。ここでいう合計額は、損益通算をする前の、黒字の所得金額の合計額です1。
つまり、55万円に満たない所得の合計額しかない年は、控除額も55万円には届きません。所得の合計額そのものが、控除額の天井です。
所得の合計額と55万円の、少ない方が限度になります
ここで、所得の合計額のほうが少なければ、その額が限度になり、55万円以上あれば、控除の限度は55万円のままです1。
図の作成:Remogu編集部。国税庁の資料をもとに所得の合計額と55万円の関係を整理したもので、統計データではありません
複式簿記で記帳し1、貸借対照表などを期限までに提出していても1、所得の合計額が55万円より少ない年は、その合計額までしか控除できません1。
令和9年分からの限度の確かめ方
この章の限度は、令和8年分までの国税庁の説明にもとづいています1。令和9年分からの65万円・75万円の控除で所得の合計額が下回る年の扱いは、この記事で使った国税庁のリーフレットには書かれていません。令和9年分の申告の前に、国税庁のタックスアンサーで改めて確かめます。
こうして、控除額は記帳や提出の条件だけでなく、所得の合計額そのものにも左右されます。次に、申告の前に確かめる3つの点を整理します。
リモートで受けられる案件を見る →
7. 青色申告特別控除と基礎控除などの所得控除の併用
青色申告特別控除を差し引く段階
青色申告特別控除は、青色申告者の所得金額から55万円・65万円・10万円を控除する特典です1。案件の報酬を事業所得として申告しているなら、この控除の話が当てはまります。令和9年分からは、この控除額の区分に75万円が加わります3。この節では、基礎控除などの所得控除と並べて、それぞれをどの段階で差し引くのかを確かめます。
この控除には限度があります。不動産所得の金額または事業所得の金額の合計額が55万円より少ない場合は、その合計額が限度です1。限度を決めるのは、不動産所得や事業所得の金額です。
所得控除を差し引く段階
所得控除は、そのあとの段階で差し引きます。所得控除の要件に当てはまるときは、各種所得の金額の合計額から各種所得控除の額の合計額を差し引き、所得税額はその残りの金額を基礎として計算されます4。各種所得の金額が出そろってから差し引く控除です。
所得控除の種類には、雑損控除、医療費控除、配偶者控除、扶養控除、基礎控除などが並びます4。この一覧に、青色申告特別控除は入っていません4。名前はどちらも「控除」ですが、青色申告特別控除は所得控除の一つではありません。
基礎控除は、確定申告や年末調整で所得税額を計算するときに、総所得金額などから差し引くことができる控除の1つです5。所得控除の一覧に入っている控除なので4、所得金額から差し引く青色申告特別控除とは段階が違います。この節では金額ではなく、差し引く段階だけを扱います。
2つの控除の差し引く相手
2つの控除は、差し引く相手が違います。青色申告特別控除は所得金額から1、基礎控除などの所得控除は各種所得の金額の合計額から差し引きます4。
| 控除 | 何から差し引くか |
|---|---|
| 青色申告特別控除 | 所得金額から差し引く1(55万円より少ない場合は、不動産所得・事業所得の金額の合計額が限度1) |
| 基礎控除などの所得控除 | 各種所得の金額の合計額から差し引く4(基礎控除は総所得金額などから差し引く5) |
どちらの控除も、決められた段階で差し引きます。では、申告の前には何を確かめておけばよいのでしょうか。
8. 申告の前に確かめる3点
記帳・65万円の条件・提出の日付を確かめます
申告書を出す直前には、次の3つを見直すと、条件の取りこぼしに気づきやすくなります。ただし、この3つを満たせば控除額が決まるわけではありません。不動産所得または事業所得を生ずべき事業を営んでいることなど、前の節で見た条件が前提にあります1。
申告前に確かめたい3点を、次の表にまとめました。
| 確かめる点 | 内容 |
|---|---|
| 記帳の方法 | 正規の簿記の原則(一般的には複式簿記)による記帳1 |
| 65万円の条件 | 令和8年分までは、e-Taxでの送信または優良な電子帳簿による保存1。令和9年分からは、e-Taxでの送信が必須3 |
| 提出の日付 | 貸借対照表などを添付し、確定申告期限(翌年3月15日)までに提出1 |
確かめる順番と、保存しておく期間です
記帳の方法から入り、65万円の条件、提出の日付の順に見ていきます。
図の作成:Remogu編集部。国税庁の資料をもとに申告前に確かめる順番を整理したもので、統計データではありません
申告の後は、帳簿と書類の保存が続きます。青色申告の帳簿や書類は、原則として7年間保存します。書類によっては5年間の保存でよいものもあり、請求書や見積書、納品書、送り状などが挙げられます6。
冒頭で触れた、控除額が55万円や10万円にとどまるかもしれない戸惑いは、記帳・65万円の条件・提出の日付を順に確かめることで整理できます。
青色申告特別控除の額を分けるのは、帳簿の付け方と、申告書を出す方法と日付です。令和8年分までに65万円を受けるなら、複式簿記で記帳し1、貸借対照表などを添付して翌年3月15日までに申告書を出したうえで1、e-Taxで送信するか、優良な電子帳簿で保存します1。令和9年分からは、複式簿記での記帳とe-Taxでの送信がそろって65万円です2。
令和9年分に向けて、いまから準備する3つ
令和9年分の申告に向けては、次の3つを早めに確かめておくと、控除額の変化に慌てずに済みます。
| 準備すること | 内容 |
|---|---|
| 2年前の収入金額 | 簡易簿記の人は、前々年分の収入金額が1,000万円を超えていないか2 |
| 記帳の方法 | 複式簿記で記帳しているか。会計ソフトを使うと、仕訳が他の帳簿へ自動的に転記・集計される2 |
| 申告書の出し方 | 確定申告期限までにe-Taxで送信できるか。書面で申告すると上限は10万円3 |
75万円をめざすなら、この3つに加えて、優良な電子帳簿の保存またはデジタルシームレス保存の準備が要ります3。
9. よくある質問
青色申告特別控除と基礎控除は、どちらも受けられますか
差し引く相手が違い、青色申告特別控除は所得金額から1、基礎控除は総所得金額などから差し引きます5。所得控除の種類の一覧に基礎控除は入っていますが、青色申告特別控除は入っていません4。
所得控除を差し引いたあと、所得税額はどう計算しますか
各種所得の金額の合計額から各種所得控除の額の合計額を差し引き、その残りの金額を基礎として所得税額を計算します4。青色申告特別控除は、その前の所得金額の段階で差し引く控除です1。
事業所得が55万円より少ない年は、控除はどうなりますか
不動産所得の金額または事業所得の金額の合計額が55万円より少ない場合は、その合計額が控除の限度になります1。この合計額は、損益通算前の黒字の所得金額の合計額です1。
令和9年分から、青色申告特別控除は何が変わりますか
65万円の控除の要件が、複式簿記での記帳とe-Taxでの送信の両方になります2。その要件に加えて優良な電子帳簿の保存などを満たすと最大75万円です3。令和8年分までは書面で申告しても55万円を受けられましたが、令和9年分以降、書面で申告した場合の上限は10万円です3。
簡易簿記で10万円の控除を受けています。令和9年分も受けられますか
前々年分の事業所得に係る収入金額が1,000万円以下なら、令和9年分以後も簡易簿記で10万円の控除を受けられます。1,000万円を超えるときは、簡易簿記のままでは10万円の控除を受けられなくなります2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2072 青色申告特別控除」(2026年・2026年11月確認)
*2 国税庁「簡易簿記による10万円の青色申告特別控除を適用している皆様へ」(2026年4月・2026年11月確認)
*3 国税庁「優良な電子帳簿の保存又はデジタルシームレス保存により75万円」(2026年8月・2026年11月確認)
*4 国税庁「所得控除のあらまし」タックスアンサー(令和8年4月1日現在法令等・2026年11月確認)(2026年4月1日・2026年11月確認)
*5 国税庁「基礎控除」タックスアンサー(令和8年4月1日現在法令等・2026年11月確認)(2026年4月1日・2026年11月確認)
*6 国税庁「No.2070 青色申告制度」(2026年・2026年11月確認)