
延滞税は「2か月」で割合が変わる|フリーランスエンジニアの令和8年の割合と経費の注意点
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 税金を納期限までに納められないと自動的にかかる延滞税の仕組みと、かかる主な3つの場面
- 延滞税の割合は納期限の翌日から2か月を境に変わることと、令和8年にあてはまる具体的な割合
- 延滞税は必要経費にはならないことと、納付の遅れに気づいたら確かめておきたい3つの点
案件の納品が続いた今年の春、確定申告は期限内に済ませましたが、所得税の納付だけは納期限に間に合いませんでした。数日遅れて振り込んだところ、延滞税がかかると知り、どのくらいの金額になるのか、経費に入れられるのかが気になりました。調べていくと、延滞税の割合は、納期限の翌日から2か月を境に変わることが分かりました。
▶ あわせて読みたい
・【フリーランスエンジニア】振替納税の手続きと引き落とし日|延納の条件と利子税
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
・フリーランスエンジニアに予定納税の通知が来たら?減額申請の期限と精算の流れ
1. 延滞税は、納期限までに納めないと自動的にかかります
延滞税は、手続きをしなくても自動的についてきます
国税庁の案内によると、税金が定められた期限までに納付されないと、法定納期限の翌日から納付する日までの日数に応じて、利息に相当する延滞税が自動的に課されます1。
日数の数え始めは、法定納期限の翌日です1。
延滞税がかかるのは、本税だけです
ここで気になるのが、延滞税がどこまでの税金に及ぶのかという点です。国税庁の案内では、延滞税は本税だけを対象として課され、加算税などには課されません3。
納付が遅れた税額のうち、延滞税の対象になるのは本税の部分です。
延滞税の要点を、表で確認します
延滞税がいつからかかり、どの税金が対象になるのかは、ここまでの内容で見えてきました。次の表に、かかり始めの日、日数の数え方、対象になる税をまとめました。自分が今どの段階にいるのかを確かめるときの目安にしてください。
| 項目 | 内容 |
|---|---|
| かかり始める日 | 法定納期限の翌日 |
| 数える日数 | 納期限の翌日から納付する日まで |
| 対象になる税 | 本税のみ(加算税などは対象外) |
2. かかるのは、納期限までに納めないときと、期限後申告・修正申告で納める税があるときです
延滞税がかかる場面は、大きく3つに分かれます
まず、延滞税が課される1つ目の場面は、申告などで確定した税額を、法定納期限までに完納しないときです2。冒頭のように、申告は済ませていても、納付だけが遅れれば、この場面に当てはまります。
2つ目は、期限後申告書または修正申告書を提出して、納付しなければならない税額があるときです2。期限を過ぎてから申告したときや、申告した税額を後から訂正したときも、延滞税の対象になります。
3つ目は、更正または決定の処分を受けて、納付しなければならない税額があるときです2。自分で気づいて直すときと、税務署からの処分によるときとでは経緯は違いますが、どちらも延滞税がかかる場面として扱われます。3つの場面を、次の図に整理しました。
図の作成:Remogu編集部。延滞税がかかる3つの場面を整理したもので、統計データではありません
自分がどの場面に当てはまるかを、確かめておきます
冒頭の場面は1つ目、つまり申告は済ませたのに納付だけが遅れた場面です。
延滞税は納付する日までの日数に応じてかかるので、気づいてから早く納めるほど、数える日数は短くなります1。
どの場面に当てはまるかが分かれば、次に気になるのは延滞税の割合です。延滞税の割合は、納期限からの経過日数によって変わります。
3. 納期限の翌日から2か月までは、令和8年は年2.8%です
割合には、原則の数字と、実際に使う数字があります
延滞税の割合は、いつの期間にあてはまるかによって変わります。国税庁の案内では、納期限までの期間と、納期限の翌日から2か月を経過する日までの期間について、延滞税の割合は原則として年7.3%です4。まずはこの、2か月までにあたる期間の割合から確認します。
ただし、この年7.3%がそのまま使われるとは限りません。令和3年1月1日以後の期間は、年7.3%と、延滞税特例基準割合に1%を加えた割合とを比べて、いずれか低い方が実際の割合です4。割合は、原則の数字と実際に使う数字の二段階になっています。
令和8年にあてはまるのは、年2.8%です
令和8年1月1日から令和8年12月31日までの期間にあてはまる延滞税の割合は、年2.8%です4。令和8年の期間のうち、納期限の翌日から2か月までにあたる日数は、この年2.8%で数えます。
一方、令和4年1月1日から令和7年12月31日までの期間は、同じ「2か月まで」でも年2.4%でした4。実際の割合は年によって変わるため、納付が遅れた時期がいつだったかを、まず確かめます。
期間ごとの割合を、表で並べます
ここまでの内容を、期間ごとに並べて確認します。次の表に、2か月までの延滞税の割合を、令和8年の期間と、その前の令和4年から令和7年までの期間とで分けて並べています4。納付が遅れた時期がどちらの期間にあたるかを確かめれば、あてはまる割合が分かります。
| 期間 | 割合 |
|---|---|
| 令和8年1月1日から令和8年12月31日まで | 年2.8% |
| 令和4年1月1日から令和7年12月31日まで | 年2.4% |
次は、2か月を過ぎたあとの割合です。
自分に合う条件のリモート案件を見てみる →
4. 2か月を過ぎると、令和8年は年9.1%に上がります
2か月を過ぎると、割合の基準が切り替わります
納期限の翌日から2か月を経過した日以後は、延滞税の割合を決める基準が切り替わります。国税庁の案内では、この期間の延滞税の割合は原則として年14.6%で5、2か月までの原則年7.3%より高い基準になっています。
こちらも、令和3年1月1日以後の期間は、年14.6%と、延滞税特例基準割合に7.3%を加えた割合とを比べて、いずれか低い方が実際の割合として使われます5。ここでも、原則の数字と実際に使う数字は別ものです。
令和8年にあてはまるのは、年9.1%です
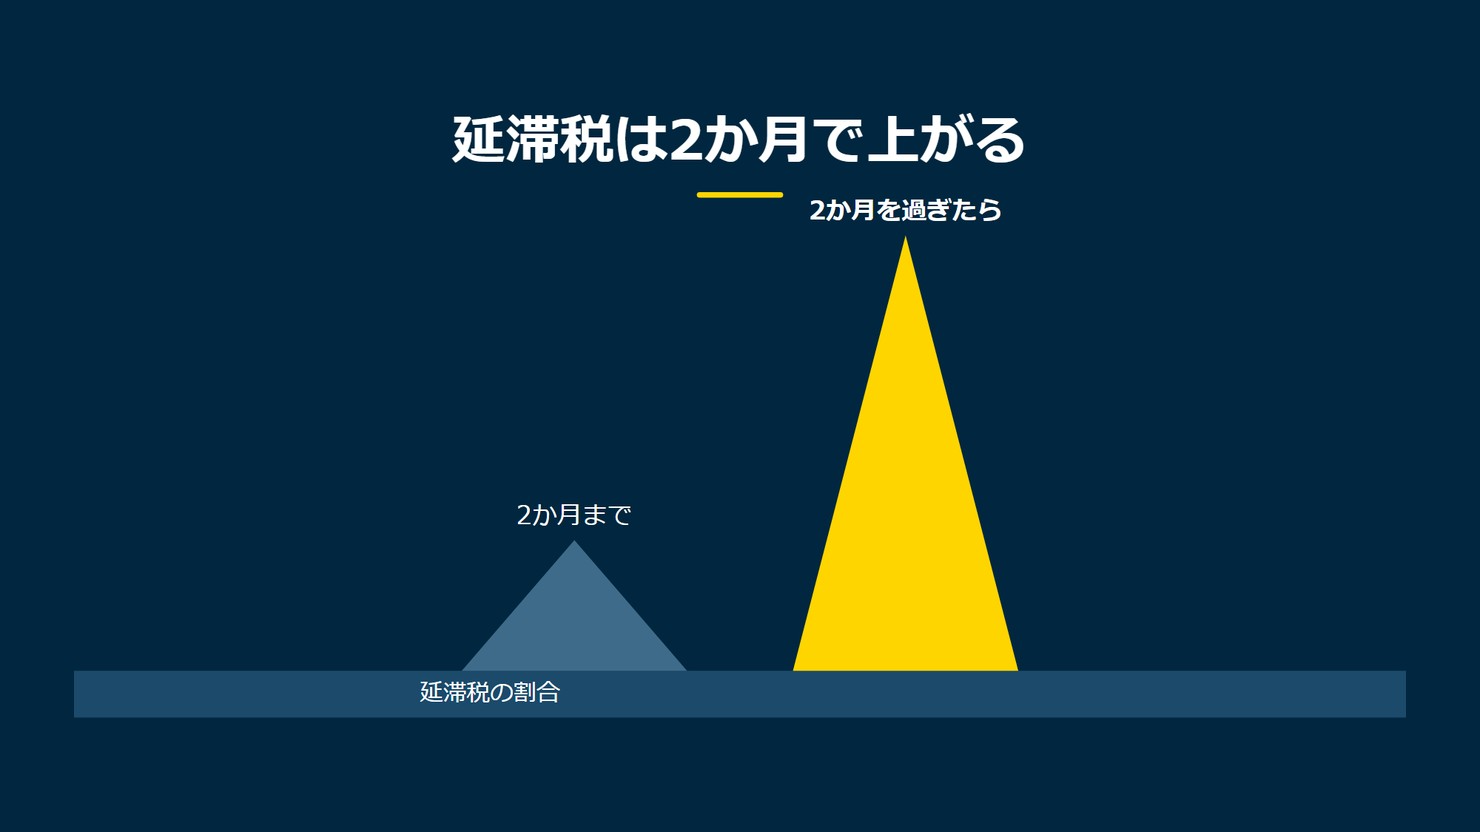
令和8年1月1日から令和8年12月31日までの期間にあてはまる延滞税の割合は、年9.1%です5。令和8年は、2か月までの年2.8%から、2か月を過ぎると年9.1%に変わります。
令和4年1月1日から令和7年12月31日までの期間は、同じ「2か月を過ぎたあと」でも年8.7%でした5。2か月までの割合と同じく、この数字も年によって変わるため、あてはまる年をあわせて確かめます。
納期限の翌日を起点に、どこで割合が切り替わるのかを、次の図に表しました。
出典:国税庁 No.9205 延滞税についてをもとに作成
2か月という境目で、割合の基準が切り替わります。次は、この「納期限」が申告の仕方によってどう変わるかを見ます。
5. 期限後申告や修正申告では、申告書を出した日が納期限です
起点になる「納期限」は、申告の仕方によって変わります
国税庁の案内では、延滞税の割合を分ける起点になる納期限は、申告の仕方によって3つの基準に分かれる仕組みです。期限内に申告された場合は法定納期限、期限後申告または修正申告では申告書を提出した日、更正・決定では更正決定等通知書を発した日から1か月後の日です6。
冒頭の場面のように、申告そのものは期限内に済ませ、納付だけが遅れたときは、この1つ目にあたる法定納期限が起点です。2か月までの割合か、2か月を過ぎた割合かは、この法定納期限の翌日から数えます。
期限後申告や更正・決定では、起点そのものが動きます
一方、期限を過ぎてから申告書を提出したときや、提出済みの申告を修正申告で訂正したときは、起点が法定納期限ではなく、申告書を提出した日に変わります6。ここでいう納期限は、延滞税の割合を分ける日です。延滞税そのものは、原則として法定納期限の翌日から納付する日までの日数に応じて課されます1。
税務署から更正または決定の処分を受けた場合は、起点は更正決定等通知書を発した日から1か月後の日です6。自分で申告したときと処分を受けたときとでは、起点の数え方が違います。
3つの起点を、次の図にまとめました。
図の作成:Remogu編集部。延滞税の起点になる納期限を申告の仕方ごとに整理したもので、統計データではありません
起点になる日が変わっても、2か月を境に割合が切り替わる仕組みは同じです。次は、延滞税そのものが必要経費になるのかを確認します。
フルリモートの案件を見てみる →
6. 延滞税は、必要経費になりません
延滞税は、収支内訳書の書き方でも必要経費の対象外です
冒頭で気になっていた、延滞税を経費にできるかどうかを確かめます。国税庁の「令和7年分 収支内訳書(一般用)の書き方」では、延滞税は必要経費にならないと示されています7。
この案内では、延滞税だけでなく、加算税や過怠税、地方税の延滞金・加算金なども同じ並びで挙げられています7。期限に遅れたときにかかる税や金銭は、業務の経費とは別の扱いだと分かります。
経費とは別の金額として、申告書の作成に備えます
延滞税は本税だけを対象として課されます3。その延滞税を納めても、納めた金額を必要経費には加えられません7。
収支内訳書を作るときは、この案内に沿って、延滞税を必要経費の欄には含めずに書きます7。
起点になる日、割合、そして経費としての扱いが分かれば、自分の状況に当てはめやすくなります。次は、遅れたと気づいたときに確かめる3つの点を整理します。
7. 遅れたと気づいたら、3つを確かめます
ここまでの内容を踏まえると、延滞税に気づいたときにまず確かめたい点は3つです。起点になる納期限、2か月という区切り、そして経費としての扱いです。
確かめたい3つの点
まず、自分に当てはまる納期限がどちらかを確かめます。期限内に申告できていれば法定納期限、期限後申告や修正申告をしていれば申告書を提出した日が、割合を分ける基準です6。
| 確認する点 | 具体的な内容 |
|---|---|
| 起点の納期限 | 法定納期限、または申告書の提出日 |
| 2か月の経過 | 起点の翌日から2か月を過ぎているかどうかです |
| 経費としての扱い | 必要経費の欄に含めていないかどうかです |
ただし、この3つを確かめても、延滞税の金額そのものが決まるわけではありません。金額は、原則として法定納期限の翌日から納付する日までの日数に応じて変わります1。
確かめる順番
次に、3つを確かめる順番を図で整理します。どこから見ればよいか迷ったときの目安です。
図の作成:Remogu編集部。延滞に気づいたときに確かめる観点を整理したもので、統計データではありません
令和8年の期間は、納期限の翌日から2か月までが年2.8%4、2か月を過ぎると年9.1%です5。延滞税そのものは、必要経費にはなりません7。
延滞税の割合は、納期限の翌日から2か月を境に変わります。遅れたと気づいたら、2か月を過ぎる前に納めます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
納付の段取りがついたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*2 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*3 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*4 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*5 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*6 国税庁「No.9205 延滞税について」(2026年・2026年9月確認)
*7 国税庁「収支内訳書(一般用)の書き方」(2025年・2026年9月確認)