
海外サービスの消費税とは?フリーランスエンジニアが確かめるリバースチャージと仕入税額控除の条件
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 海外の会社のサービスに消費税がかかるかどうかの判定基準と、事業者向け・消費者向けという区分の分かれ目
- 事業者向けサービスは受けた側が申告・納税するリバースチャージの仕組みと、当分の間なかったものとされる課税期間の条件
- 消費者向けサービスで仕入税額控除を受けるために保存しておく請求書の条件と、契約前に確かめる3つの点
仕事で契約している海外の会社のサービスがいくつかありました。並べてみると、請求書に日本の消費税が書かれているものと、書かれていないものが混ざっていました。自分で消費税を申告する必要があるのか、仕入税額控除を受けられるのか、請求書を見返すだけでは分かりませんでした。一方で、一般課税で課税売上割合が95パーセント以上の課税期間などは、当分の間、特定課税仕入れはなかったものとされます1。
▶ あわせて読みたい
・海外の取引先と消費税|フリーランスエンジニアが確かめる輸出免税の条件と非居住者の注意点を解説
・仕入税額控除の要件とは?フリーランスエンジニアが経費で確かめる帳簿と請求書の保存と注意点
・フリーランスエンジニアの2割特例はいつまで?令和8年分で終わる期限と3割特例の条件
1. 海外からのインターネット等を介したサービスへの課税
提供する場所ではなく受け取る場所による判定
インターネット等を介して行われる役務の提供は、電気通信利用役務の提供と呼ばれます。これが国内の事業者・消費者に対して行われるものであれば、国内・国外いずれから行われても国内取引として消費税が課税されます1。海外の会社と契約しているという事実だけでは、課税の有無は決まりません。
では、何を基準に国内取引かどうかを決めるのでしょうか。電気通信利用役務の提供は、その提供を受ける者の住所等で判定します2。国内に住所等を持つ者に提供されるものであれば、提供元の会社が国内にあるか国外にあるかを問わず、国内取引として扱われます。
つまり、提供する側の所在地を見るのではなく、受け取る側の所在地を見る決まりです。業務委託で案件を受けながら海外の会社のクラウドやソフトウェアを使っている場合、契約している自分の住所等が国内であれば、国内取引として扱われます。
国外から行われる電気通信利用役務の提供にも、平成27年10月1日以後、消費税が課税されることとされました1。海外の会社のサービスだから対象外だろうという見方は、この日以後の提供には当てはまりません。課税されるかどうかを分けるのは提供元の所在地ではなく、先に見たとおり、提供を受ける者の住所等です2。
判定で分かる範囲
この判定で分かるのは、国内取引として課税の対象になるところまでです。誰が申告・納税するのか、仕入税額控除をどう受けるのかは、この先に出てくる区分によって変わります。
電気通信利用役務の提供の基本
| 項目 | 内容 |
|---|---|
| 何か | インターネット等を介して行われる役務の提供です1 |
| 判定の基準 | サービスを受ける者の住所等です2 |
誰が申告・納税するかを決めるのは、サービスの区分です。
2. 国外事業者のサービスの2つの区分:事業者向けと消費者向け
通常、事業者に限られるかどうかによる区分
国外事業者が行う電気通信利用役務の提供は、「事業者向け電気通信利用役務の提供」とそれ以外のものに区分されます1。この区分が、申告・納税をどちらが行うかを決める起点になります。
事業者向け電気通信利用役務の提供とは、役務の性質や取引条件等から、提供を受ける者が通常事業者に限られるものをいいます1。個人の消費者が使う場面を想定していないサービスが、ここに当てはまります。
国税庁の例では、インターネット広告の配信が事業者向けに、電子書籍・音楽の配信が消費者向けに当たります3。サービス名ではなく、受ける者が通常事業者に限られる性質かどうかで見ます。
2つの区分の比較
出典:国税庁「国境を越えた役務の提供に係る消費税の課税関係」(2026年4月1日現在法令等)をもとに作成
事業者向けと消費者向けとでは、申告・納税をする側が入れ替わります。
リモートで参画できる案件をチェックする →
3. 事業者向けサービスのリバースチャージ
提供元から受け手に移る申告・納税
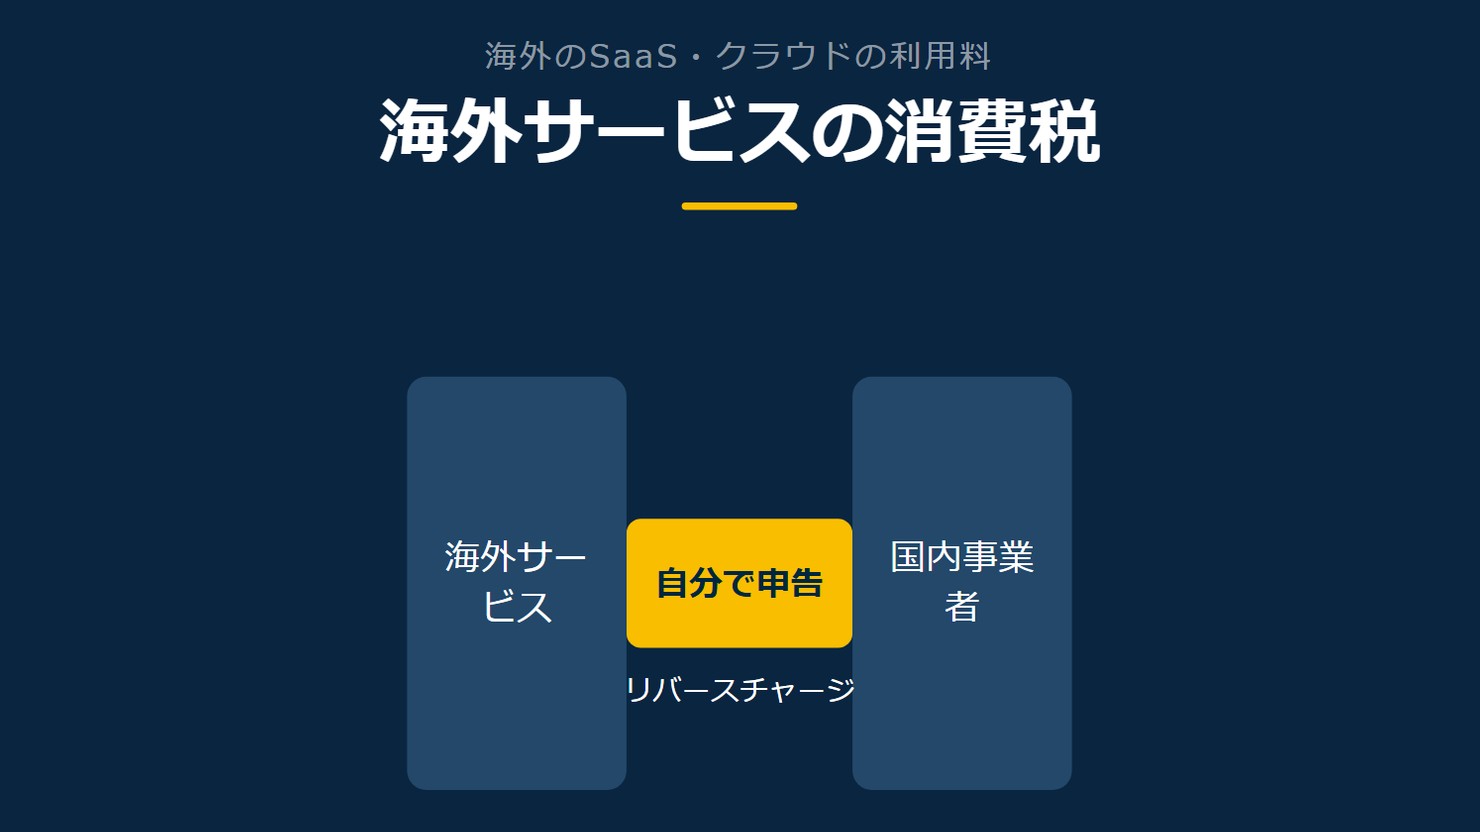
事業者向け電気通信利用役務の提供は、国外事業者から提供を受けた国内事業者が「特定課税仕入れ」として申告・納税します1。これがリバースチャージと呼ばれる仕組みです。海外の会社が申告・納税するのではなく、受け取った側が行う点が、消費者向けとの違いです。
そのため、事業者向けのサービスを契約している場合は、請求書に日本の消費税が記載されているかどうかにかかわらず、受け手である自分の側で申告・納税の要否を確かめる必要があります。
帳簿の保存だけで控除できる申告・納税した消費税額
リバースチャージ方式で申告・納税する消費税額は仕入税額控除の対象になります。その要件として適格請求書の保存は必要なく、一定の事項を記載した帳簿のみの保存で控除できます3。消費者向けのサービスとは異なり、海外の会社から適格請求書を受け取る必要はありません。
出典:国税庁「国境を越えた役務の提供に係る消費税の課税関係」・「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(2026年4月1日・5月現在法令等)をもとに作成
4. 当分の間なかったものとされる課税期間
「なかったもの」とされる3つの課税期間
ただし、事業者向けサービスを受けたからといって、いつも特定課税仕入れとして申告することになるわけではありません。一般課税で課税売上割合が95パーセント以上である課税期間、簡易課税制度が適用される課税期間、2割特例が適用される課税期間は、当分の間、特定課税仕入れはなかったものとされます1。
この3つのいずれかに当てはまる課税期間であれば、事業者向けサービスを受けていても、特定課税仕入れとして申告書に記載する必要はありません。自分の申告方式から、どの課税期間に当たるかを確かめます。
「なかったもの」とされる期間の申告と控除
申告が要らないなら、控除だけ受けたいという考え方もあります。ただし、特定課税仕入れがなかったものとされる課税期間は、特定課税仕入れに係る申告納税義務がなく、仕入税額控除のみを行うこともできません1。
一般課税で課税売上割合が95パーセント以上の課税期間、簡易課税制度が適用される課税期間、2割特例が適用される課税期間が、これに当たります1。控除を考えるのは、その課税期間が「なかったもの」とされる期間に当たらないときです。
免税事業者は申告等の対象外
免税事業者は、消費税の確定申告そのものを行う必要がないため、特定課税仕入れを行っていても申告等は必要ありません1。
| 課税期間の区分 | 特定課税仕入れの扱い |
|---|---|
| 一般課税で課税売上割合が95パーセント以上の課税期間 | 当分の間、なかったものとされます1 |
| 簡易課税制度が適用される課税期間 | 当分の間、なかったものとされます1 |
| 2割特例が適用される課税期間 | 当分の間、なかったものとされます1 |
| 免税事業者 | 申告等の対象外です1 |
個人事業者の3割特例
個人事業者である適格請求書発行事業者には、令和9年および令和10年の課税期間について、3割特例(小規模個人事業者に係る税額控除に関する経過措置)が設けられています1。納付する消費税額を、売上に係る消費税額の3割にできる特例です。
自分がこの対象に当たるか、課税期間がこの年に含まれるかは、申告の前に確かめます。
5. 国外事業者が申告・納税する消費者向けサービス
消費者向けは国外事業者が申告・納税
事業者向け以外、いわゆる消費者向けの電気通信利用役務の提供は、原則どおり、提供を行う国外事業者が申告・納税します1。自分が特定課税仕入れとして申告する対象になるのは、事業者向けサービスだけです。
消費者向けサービスについては、受け手である自分の側で申告の手続きを行う必要はありません。
プラットフォーム課税で申告・納税する事業者
消費者向けの提供は、原則どおり、提供を行う国外事業者が申告・納税します1。ただし、プラットフォーム課税の対象となる消費者向け電気通信利用役務の提供は、令和7年4月以降、申告・納税を行う者が異なります。
その場合に申告・納税を行うのは、国税庁長官の指定を受けた特定プラットフォーム事業者です1。
登録国外事業者制度の廃止とインボイスへの移行
以前は、登録国外事業者制度という仕組みがありましたが、令和5年9月30日で廃止され、インボイス制度に移行しました1。
消費者向けサービスの仕入税額控除では、国外事業者から交付を受けた適格請求書が要ります3。
出典:国税庁「国境を越えた役務の提供に係る消費税の課税関係」(2026年4月1日現在法令等)をもとに作成
次の節では、この消費者向けサービスで仕入税額控除を受けるために何を保存しておくかを確かめます。
自分の経験に合う条件のリモート案件を見てみる →
6. 消費者向けサービスの仕入税額控除に要る国外事業者の適格請求書
適格請求書の保存が仕入税額控除の条件
国外事業者が行う消費者向けの電気通信利用役務の提供について仕入税額控除を受けるには、国外事業者から交付を受けた適格請求書の保存が必要です3。リバースチャージとは異なり、帳簿だけでは要件を満たしません。
適格請求書がないときの経過措置と少額特例
適格請求書の保存がない場合、適格請求書発行事業者以外からの課税仕入れについて一定割合(80パーセント・70パーセント・50パーセント・30パーセント)を控除できる経過措置は受けられません3。
ただし、一定規模以下の事業者が行う税込1万円未満の課税仕入れについては、少額特例が適用され、適格請求書がなくても控除を受けられます3。
7. 海外のサービスを使う前に確かめる3点
海外のサービスを使う場面で確かめておきたいのは、次の3点です。
確かめる3つの観点
1つ目は、契約しているサービスが事業者向けか消費者向けかです。役務の性質や取引条件などから、提供を受ける者が通常事業者に限られるものは事業者向けに当たります1。
2つ目は、自分の課税期間が特定課税仕入れを「なかったもの」とする期間に当たるかです。一般課税で課税売上割合が95パーセント以上の課税期間、簡易課税、2割特例のいずれかであれば、当分の間、特定課税仕入れはなかったものとされます1。
3つ目は、消費者向けのサービスを使っている場合に、国外事業者から交付を受けた適格請求書を保存しているかです。仕入税額控除を受けるには、この保存が要件になります3。
| 確かめる点 | 判断のポイント |
|---|---|
| 事業者向けか消費者向けか | 受ける者が通常事業者に限られる性質・取引条件かどうか1 |
| 課税期間が対象か | 一般課税で課税売上割合95パーセント以上、簡易課税、2割特例のいずれかに当たるか1 |
| 適格請求書があるか | 消費者向けサービスなら、国外事業者から交付を受けた適格請求書を保存しているか3 |
確認する順番
区分が決まらないと、申告・納税をどちらがするかが決まりません。そのため、区分から確かめます。
図の作成:Remogu編集部。確かめる観点を整理したもので、統計データではありません
冒頭で契約していた海外のサービスも、この3点に沿って確かめれば、申告の要否や控除の可否がはっきりします。一般課税で課税売上割合が95パーセント以上の課税期間などは、当分の間、特定課税仕入れはなかったものとされます1。まず自分の課税期間がどれに当たるかを確かめます。
8. よくある質問
免税事業者でもリバースチャージの申告は必要ですか
免税事業者は消費税の確定申告等を行う必要がないため、特定課税仕入れを行っても申告等は必要ありません1。
登録国外事業者制度はまだ使えますか
登録国外事業者制度は令和5年9月30日で廃止され、インボイス制度に移行しています1。
少額特例なら適格請求書がなくても控除できますか
一定規模以下の事業者が行う税込1万円未満の課税仕入れであれば、少額特例により、適格請求書がなくても仕入税額控除を受けられます3。
申告が要らない課税期間でも、仕入税額控除だけ受けられますか
受けられません。特定課税仕入れがなかったものとされる課税期間は、特定課税仕入れに係る申告納税義務がなく、仕入税額控除のみを行うこともできません1。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
仕事の道具の選び方まで見通して働くなら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「国境を越えた役務の提供に係る消費税の課税関係」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*2 国税庁「国外取引」タックスアンサー(令和8年4月1日現在法令等)(2026年4月1日・2026年9月確認)
*3 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」国税庁 軽減税率・インボイス制度対応室(令和8年5月改訂)(2026年5月・2026年9月確認)