
みなし仕入率は「第5種」の50%|フリーランスエンジニアの簡易課税の事業区分と計算の仕組み
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 簡易課税を選べる条件と、みなし仕入率を売上げの消費税額に掛けて仕入れに係る消費税額を求める仕組み
- 第1種90%から第6種40%まで6区分に分かれるみなし仕入率の一覧と、ソフトウェア業が当たる第五種50%の位置づけ
- 取引ごとに事業区分を判定する原則と、2種類以上の事業を営むときに使える75%の特例
消費税の課税事業者になり、簡易課税を選ぶことにしました。ところが、みなし仕入率が何%になるのか、システム開発の仕事がどの事業区分に入るのかが分かりませんでした。ソフトウェア業は第五種事業で、みなし仕入率は50%です。
▶ あわせて読みたい
・案件で簡易課税を選ぶときの届出の期限|やめるときの決まりも解説
・フリーランスエンジニアの2割特例はいつまで?令和8年分で終わる期限と3割特例の条件
・インボイスの登録は案件にどう関わるのか|確かめる期限と注意点を解説
1. 簡易課税は、売上げの消費税額から仕入れの消費税額を出す制度です
仕入れの消費税額を、率で計算します
簡易課税制度は、中小事業者の納税事務負担に配慮する観点から、事業者の選択により、売上げに係る消費税額を基礎として仕入れに係る消費税額を算出できる制度です1。売上げの消費税額に掛けるこの率を、みなし仕入率と呼びます。
使えるのは、条件を満たした課税事業者です
「消費税簡易課税制度選択届出書」を提出した課税事業者は、基準期間の課税売上高が5,000万円以下の課税期間について、売上げに係る消費税額にみなし仕入率を乗じた金額を、仕入れに係る消費税額として控除します2。個人事業者の基準期間は、前々年です2。
簡易課税の要点を、表1にまとめます
簡易課税の要点を、表1にまとめます。
| 項目 | 内容 |
|---|---|
| 使える人 | 「消費税簡易課税制度選択届出書」を提出した課税事業者 |
| 条件 | 基準期間(個人事業者は前々年)の課税売上高が5,000万円以下 |
| 計算のしかた | 売上げに係る消費税額 × みなし仕入率 = 仕入れに係る消費税額 |
2. みなし仕入率は、第1種90%から第6種40%までの6区分です
率は、90%から40%までの6段階です
簡易課税制度では、事業を第1種から第6種までの6つに区分し、みなし仕入率は第1種事業90%、第2種事業80%、第3種事業70%、第4種事業60%、第5種事業50%、第6種事業40%と定めています5。同じ売上げの消費税額でも、区分によって控除できる仕入れの消費税額が変わります。
第1種から第3種は、卸売業・小売業・製造業などです
区分の一覧では、第1種事業が卸売業、第2種事業が小売業など、第3種事業が建設業・製造業などに当たります15。
6段階の率を、図1にまとめます
6つの率を、図1にまとめます。
出典:国税庁「簡易課税制度」「簡易課税制度の事業区分」をもとに作成
3. ソフトウェア業や情報処理サービス業は、第五種事業です
情報サービス業は、第五種事業です
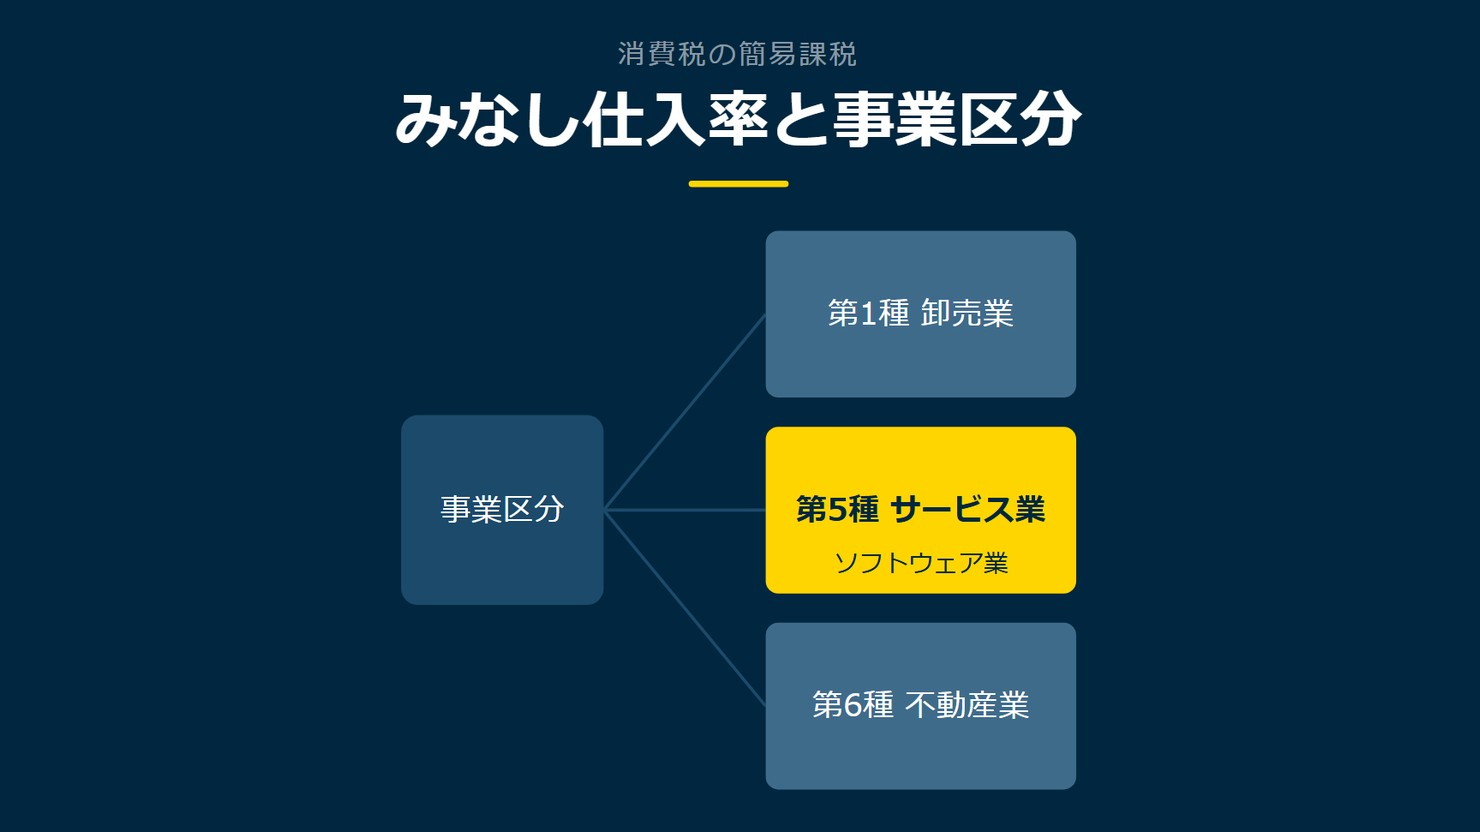
日本標準産業分類の情報通信業のうち、情報サービス業(ソフトウェア業、情報処理・提供サービス業)は第五種事業です10。第五種事業のみなし仕入率は50%です5。
設計の外注とインターネット附随サービス業も、第五種です
ソフトウェアの設計を外注先に依頼して設計させ、顧客に納品する事業も、第五種事業に当たります11。
インターネット附随サービス業も、第五種事業です12。
フルリモートの案件一覧を見る →
4. 第5種はサービス業など、第6種は不動産業です
第5種は、飲食店業を除くサービス業などです
第5種事業は、運輸通信業、金融・保険業、サービス業(飲食店業に該当する事業を除く)で、第1種事業から第3種事業までに該当する事業を除くものです6。
第6種は不動産業、第4種はそれ以外の事業です
第6種事業は不動産業で、みなし仕入率は40%です7。
第4種事業は、第1種・第2種・第3種・第5種・第6種のいずれにも当たらない事業で、飲食店業などが挙げられています8。
第4種から第6種までを、表2にまとめます
第4種から第6種までのみなし仕入率と、主な事業を、表2にまとめます。
| 区分 | みなし仕入率 | 主な事業 |
|---|---|---|
| 第4種 | 60% | 飲食店業など(第1・2・3・5・6種以外) |
| 第5種 | 50% | 運輸通信業、金融・保険業、サービス業(飲食店業を除く) |
| 第6種 | 40% | 不動産業 |
5. 区分は、取引ごとに判定します
判定は、取引ごとに行います
事業者が行う事業が第1種から第6種までのいずれに該当するかの判定は、原則として、その事業者が行う課税資産の譲渡等ごとに行います9。
表は目安で、載っていない取引は個別に判定します
日本標準産業分類からみた事業区分の表は目安で、表に例示のない資産の譲渡等は個別に判定します13。
目安の表を載せている質疑応答事例は、令和7年8月1日現在の法令・通達等に基づいて作成されています14。
決め方の順番を、図2にまとめます
区分を決める順番を、図2にまとめます。
図の作成:Remogu編集部。区分の決め方の順番を整理したもので、統計データではありません
フルリモートの案件一覧を見る →
6. 2種類以上の事業をしているときは、計算の方法が分かれます
2種類以上の事業を営むと、計算方法が原則法と簡便法に分かれます
ここまでは、1つの事業を営む場合を中心に見てきました。第1種事業から第6種事業までのうち2種類以上の事業を営む事業者には、原則法と簡便法という計算の方法があります3。
1種類の事業が課税売上高の75%以上を占めるときは、その事業の率を全体に使えます
2種類以上の事業を営む事業者で、1種類の事業の課税売上高が全体の課税売上高の75%以上を占める場合は、その事業のみなし仕入率を全体の課税売上げに対して適用できます4。
2つ以上の区分にまたがって仕事を受けているときは、1種類の事業の課税売上高が全体の75%以上を占めるかどうかを確かめます。
75%の特例を、図3に示します。
出典:国税庁「簡易課税制度」をもとに作成
7. 消費税の申告の前に、3つを確かめます
3つを確かめてから、申告します
1つ目は、簡易課税を使える条件です。「消費税簡易課税制度選択届出書」を提出した課税事業者は、基準期間(個人事業者は前々年)の課税売上高が5,000万円以下の課税期間について、簡易課税を使えます2。
2つ目は、自分の取引の区分です。第1種から第6種までのどれに当たるかは、原則として、その事業者が行う課税資産の譲渡等ごとに判定します9。
3つ目は、2種類以上の事業を営むときの75%の特例です。1種類の事業の課税売上高が全体の課税売上高の75%以上を占める場合は、その事業のみなし仕入率を全体の課税売上げに対して適用できます4。
確かめることを、表3に書き出します
申告の前に確かめることを、表3にまとめます。
| 確かめること | 内容 |
|---|---|
| 簡易課税を使える条件 | 「消費税簡易課税制度選択届出書」の提出と、前々年の課税売上高5,000万円以下 |
| 自分の取引の区分 | 情報サービス業(ソフトウェア業、情報処理・提供サービス業)は第五種事業。判定は取引ごと |
| 2種類以上の事業のとき | 1種類の事業の課税売上高が全体の75%以上なら、その事業の率を全体に適用 |
確かめる順番を、図4に示します
次に、確かめる順番を、図4に示します。
図の作成:Remogu編集部。申告前に確かめる項目の順番を整理したもので、統計データではありません
簡易課税では、売上げに係る消費税額にみなし仕入率を乗じた金額を、仕入れに係る消費税額として控除します2。みなし仕入率は、第1種事業の90%から第6種事業の40%までの6区分です5。
情報サービス業(ソフトウェア業、情報処理・提供サービス業)は第五種事業で10、区分の判定は原則として、課税資産の譲渡等ごとに行います9。
ソフトウェア業は第五種事業で、みなし仕入率は50%です。自分の取引ごとに区分を確かめ、国税庁の表にない仕事は個別に判定します。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
消費税の区分を確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「簡易課税制度」概要(2026年4月1日・2026年9月確認)
*2 国税庁「簡易課税制度」概要(2026年4月1日・2026年9月確認)
*3 国税庁「簡易課税制度」計算方法(2026年4月1日・2026年9月確認)
*4 国税庁「簡易課税制度」特例の計算(2026年4月1日・2026年9月確認)
*5 国税庁「簡易課税制度の事業区分」概要(2026年4月1日・2026年9月確認)
*6 国税庁「簡易課税制度の事業区分」第5種事業(2026年4月1日・2026年9月確認)
*7 国税庁「簡易課税制度の事業区分」第6種事業(2026年4月1日・2026年9月確認)
*8 国税庁「簡易課税制度の事業区分」第4種事業(2026年4月1日・2026年9月確認)
*9 国税庁「簡易課税制度の事業区分」事業区分の判定(2026年4月1日・2026年9月確認)
*10 国税庁「日本標準産業分類からみた事業区分(大分類-F電気・ガス・熱供給・水道業、G情報通信業、H運輸業、郵便業)」大分類G 情報サービス業(2025年8月・2026年9月確認)
*11 国税庁「日本標準産業分類からみた事業区分(大分類-F電気・ガス・熱供給・水道業、G情報通信業、H運輸業、郵便業)」大分類G 留意事項(2025年8月・2026年9月確認)
*12 国税庁「日本標準産業分類からみた事業区分(大分類-F電気・ガス・熱供給・水道業、G情報通信業、H運輸業、郵便業)」大分類G(2025年8月・2026年9月確認)
*13 国税庁「日本標準産業分類からみた事業区分(大分類-F電気・ガス・熱供給・水道業、G情報通信業、H運輸業、郵便業)」注(2025年8月・2026年9月確認)
*14 国税庁「日本標準産業分類からみた事業区分(大分類-F電気・ガス・熱供給・水道業、G情報通信業、H運輸業、郵便業)」注記(2025年8月・2026年9月確認)
*15 国税庁「簡易課税制度」事業区分およびみなし仕入率の一覧(2026年4月1日・2026年9月確認)