
インボイスの取りやめは15日前まで|フリーランスエンジニアが登録を取り消すときの届出と注意点を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 登録の取消しを求める届出書には提出期限があることと、その期限は土日祝日でも延びないこと
- 取り消したあとすぐに免税事業者へ戻れるとは限らないことと、課税事業者選択届出書を出していた場合の扱い
- 登録を続けるときに使える2割特例・3割特例の対象時期と、届出書を出す前に確かめる3つの点
取引先に合わせてインボイス発行事業者の登録をしましたが、案件の取引先が変わり、登録を続けるかを考え直しました。やめるなら、いつまでに何を出すのか、やめたあと消費税の申告がどうなるのかが分かりませんでした。1月1日から登録をやめるなら、前の年の12月17日までに届出書を出します。
▶ あわせて読みたい
・インボイスの登録は案件にどう関わるのか|確かめる期限と注意点を解説
・フリーランスエンジニアの2割特例はいつまで?令和8年分で終わる期限と3割特例の条件
・案件で簡易課税を選ぶときの届出の期限|やめるときの決まりも解説
1. 登録をやめるときは、登録の取消しを求める旨の届出書を出します
登録をやめるときは、届出書を出します
登録を取り消すには、「登録の取消しを求める旨の届出書」を提出します。登録が通知される前であれば、代わりに取下書を出します1。
期限は、取り消したい課税期間の初日から起算して15日前の日です1。
適格請求書は、登録を受けた事業者だけが交付できます
適格請求書は、登録を受けた適格請求書発行事業者でなければ交付できません10。
登録されると登録番号が通知され、「国税庁適格請求書発行事業者公表サイト」で登録番号や氏名・名称等が公表されます11。
出すものと期限を、表1にまとめます。
| 項目 | 内容 |
|---|---|
| 出すもの | 登録の取消しを求める旨の届出書(登録通知日より前は取下書) |
| 期限 | 取り消したい課税期間の初日から起算して15日前の日 |
2. 翌年の1月1日から取り消すなら、12月17日までに出します
取消しの効力が生じるのは、期限内に出した翌課税期間からです
翌課税期間の初日から登録を取り消すには、その初日から起算して15日前の日までに届出書を提出します2。
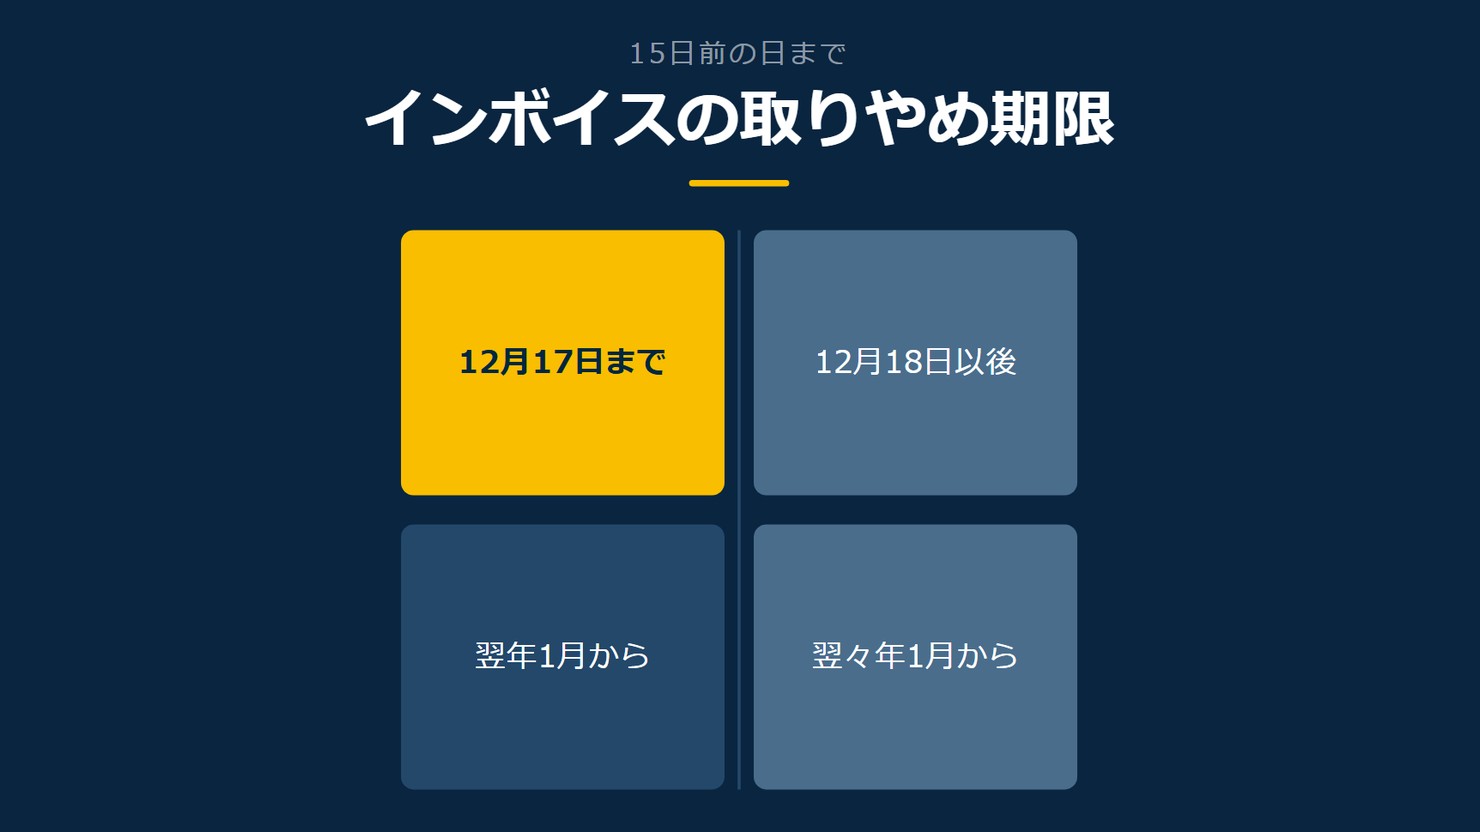
15日前の日の翌日以後に提出すると、翌課税期間ではなく、翌々課税期間の初日からの取消しになります2。
1月1日から取り消すなら、期限は12月17日です
1月1日から取り消すときは、12月17日までに届出書を出します3。
取消しの期限を、図1にまとめます。
図の作成:Remogu編集部。国税庁の資料をもとに、届出書を提出した時期と取消しの時期の関係を整理したもので、統計データではありません
3. 期限は土日祝日でも延びず、郵便は消印の日で判定されます
土日祝日でも、期限そのものは動きません
この期限は、土日祝日に当たっても、その翌日に延長されません3。
12月17日が土曜日や日曜日に重なる年でも、期限は12月17日のままです3。
郵便で出すときは、消印の日で提出したとみなされます
郵便等で提出するときは、その郵便物等の通信日付印により表示された日に、提出したものとみなされます4。
フルリモートの案件一覧を見る →
4. 取り消しても、すぐに免税事業者に戻れるとは限りません
経過措置で登録すると、2年経過日まで扱いが続きます
免税事業者は、登録日が令和5年10月1日から令和11年9月30日までの日の属する課税期間中であれば、消費税課税事業者選択届出書を出さなくても登録を受けられます(経過措置)8。
この経過措置で登録した免税事業者は、取り消したあとの扱いに注意が必要です。令和5年10月1日を含む課税期間に登録した場合を除き、取り消したあとも、登録日から2年経過日の属する課税期間の末日までは、基準期間の課税売上高にかかわらず納税義務が免除されません5。
令和5年10月1日を含む課税期間に登録した場合は、扱いが異なります
令和5年10月1日を含む課税期間に登録した事業者は、この2年間の扱いとは別に考えます。登録日を含む課税期間については納税義務が生じますが、翌課税期間からは、基準期間の課税売上高が1千万円以下である場合などは納税義務がありません6。
登録した時期と、取り消したあとの納税義務を、表2にまとめます。
| 登録した時期 | 取り消したあとの納税義務 |
|---|---|
| 令和5年10月1日を含む課税期間に登録 | 登録日を含む課税期間は納税義務が生じます。翌課税期間からは、基準期間の課税売上高が1千万円以下である場合などは納税義務がありません |
| それ以外の課税期間に経過措置で登録 | 取り消したあとも、登録日から2年経過日の属する課税期間の末日までは、基準期間の課税売上高にかかわらず納税義務が免除されません |
5. 課税事業者を選んでいた人は、課税選択不適用届出書も出します
課税を選んでいた場合は、不適用の届出書も出します
課税事業者選択届出書を出して課税事業者を選んでいたときは、課税選択不適用届出書の扱いも確かめます。
課税を選んだ課税期間の初日から2年経過日の属する課税期間の初日以後になると、課税選択不適用届出書を提出できます7。
提出した日の属する課税期間の翌課税期間以後は、納税義務がありません7。
提出できるようになる時期を確かめます
課税を選んだ時期によって、提出できるようになる時期が変わります。提出できる時期を、図2にまとめます。
図の作成:Remogu編集部。国税庁の資料をもとに、課税選択不適用届出書を提出できる時期と提出後の扱いを整理したもので、統計データではありません
フルリモートの案件一覧を見る →
6. 登録を続けるときは、2割特例と3割特例があります
2割特例は、令和8年9月30日までの課税期間が対象です
免税事業者が登録を受けて課税事業者になった場合、令和5年10月1日から令和8年9月30日までの日の属する課税期間は、納付税額を売上税額の2割にできます(2割特例)12。
3割特例は、令和9年・令和10年の課税期間が対象です
小規模な個人事業者が登録を受けて課税事業者になった場合、令和9年と令和10年の課税期間は、納付税額を売上税額の3割にできます(3割特例)13。
2つの特例の対象期間を、図3にまとめます。
図の作成:Remogu編集部。国税庁の資料をもとに、2割特例と3割特例の対象期間を整理したもので、統計データではありません
もう一度登録するときも、期限は15日前の日です
もう一度登録を受けるときも、課税期間の初日から起算して15日前の日までに登録申請書を出します9。
1月1日から登録を受けるときは12月17日までが期限で、この日が土日祝日に当たるときはその翌日が期限になります9。取り消すときの期限は土日祝日でも延長されませんでしたが3、登録を受けるときの期限はこの点が異なります。
7. 届出書を出す前に、3つを確かめます
取り消したい課税期間と、登録した時期を確かめます
1つ目は、取り消したい課税期間と、その期限です。期限は取り消したい課税期間の初日から起算して15日前の日で1、1月1日から取り消す場合は12月17日までです3。
2つ目は、登録した時期です。令和5年10月1日を含む課税期間に登録した場合を除き、経過措置で登録した免税事業者は、取り消したあとも登録日から2年経過日の属する課税期間の末日までは納税義務が免除されません5。令和5年10月1日を含む課税期間に登録した場合は、翌課税期間から基準期間の課税売上高が1千万円以下である場合などは納税義務がありません6。
課税事業者選択届出書を出していたかも確かめます
3つ目は、課税事業者選択届出書を出していたかどうかです。出していたときは、課税を選んだ課税期間の初日から2年経過日の属する課税期間の初日以後に、課税選択不適用届出書を提出できます7。
確かめることを、表3にまとめます。
| 確かめること | 内容 |
|---|---|
| 取り消したい課税期間と期限 | 取り消したい課税期間の初日から起算して15日前の日までに届出書を提出します。1月1日から取り消す場合は12月17日までです |
| 登録した時期 | 令和5年10月1日を含む課税期間に登録したかどうかで、取り消したあとの納税義務が変わります |
| 課税事業者選択届出書の有無 | 出していた場合は、課税選択不適用届出書を提出できる時期も合わせて確かめます |
確かめる順番を、図4にまとめます。
図の作成:Remogu編集部。届出書を出す前に確かめる3つの点を、順番に整理したもので、統計データではありません
確かめてから、届出書を出します
案件の取引先が変わって登録をやめるかどうかを考え直したときは、登録の取消しを求める旨の届出書を、取り消したい課税期間の初日から起算して15日前の日までに提出します1。
1月1日から取り消すときは12月17日までが期限で、この期限は土日祝日でも延長されません3。
経過措置で登録した免税事業者は、令和5年10月1日を含む課税期間に登録した場合を除き、取り消したあとも登録日から2年経過日の属する課税期間の末日までは納税義務が免除されません5。
1月1日から登録をやめるなら、前の年の12月17日までに届出書を出します。出す前に、登録した時期と、課税事業者選択届出書を出していたかを確かめます。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
登録の手続きを確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「インボイス制度において事業者が注意すべき事例集」免税事業者の登録・取消しに係る手続(表)(2026年4月・2026年9月確認)
*2 国税庁「インボイス制度において事業者が注意すべき事例集」登録取消手続(2026年4月・2026年9月確認)
*3 国税庁「インボイス制度において事業者が注意すべき事例集」登録取消手続の注記(2026年4月・2026年9月確認)
*4 国税庁「インボイス制度において事業者が注意すべき事例集」(注2)(2026年4月・2026年9月確認)
*5 国税庁「インボイス制度において事業者が注意すべき事例集」取り消し後の納税義務(2026年4月・2026年9月確認)
*6 国税庁「インボイス制度において事業者が注意すべき事例集」取り消し後の納税義務の注記(2026年4月・2026年9月確認)
*7 国税庁「インボイス制度において事業者が注意すべき事例集」取り消し後の納税義務(課税選択)(2026年4月・2026年9月確認)
*8 国税庁「インボイス制度において事業者が注意すべき事例集」(注1)(2026年4月・2026年9月確認)
*9 国税庁「インボイス制度において事業者が注意すべき事例集」日数の計算 1(2026年4月・2026年9月確認)
*10 国税庁「適格請求書等保存方式(インボイス制度)」適格請求書とは(2026年4月1日・2026年9月確認)
*11 国税庁「適格請求書等保存方式(インボイス制度)」登録制度(2026年4月1日・2026年9月確認)
*12 国税庁「適格請求書等保存方式(インボイス制度)」2割特例(2026年4月1日・2026年9月確認)
*13 国税庁「適格請求書等保存方式(インボイス制度)」3割特例(2026年4月1日・2026年9月確認)